依托Hyperliquid生态的永续合约平台Papertrade,凭借高达1000倍的杠杆优势,以及独特的“交易亏损即获PAPER代币”激励机制,在短时间内汇聚了海量用户。然而,随着早期玩家手中积累了巨额PAPER代币,市场开始质疑后入场的小额投资者是否还能从中分得一杯羹。
Four Pillars研究主管100y近期发表题为《晚进场的小虾米还能在Papertrade赚钱吗?》的分析文章,深入剖析了该平台背后的博弈逻辑。他警示称,PAPER代币缺乏硬性供应上限,早期“巨鲸”已通过质押奖励收回了数倍于初始亏损的成本;而后续进入市场的散户不仅需面对代币不断被稀释的风险,还必须依赖平台长期保持真实的交易活跃度,方能获得可观收益。
PAPER供应无上限:晚进场者分红比例缩水?
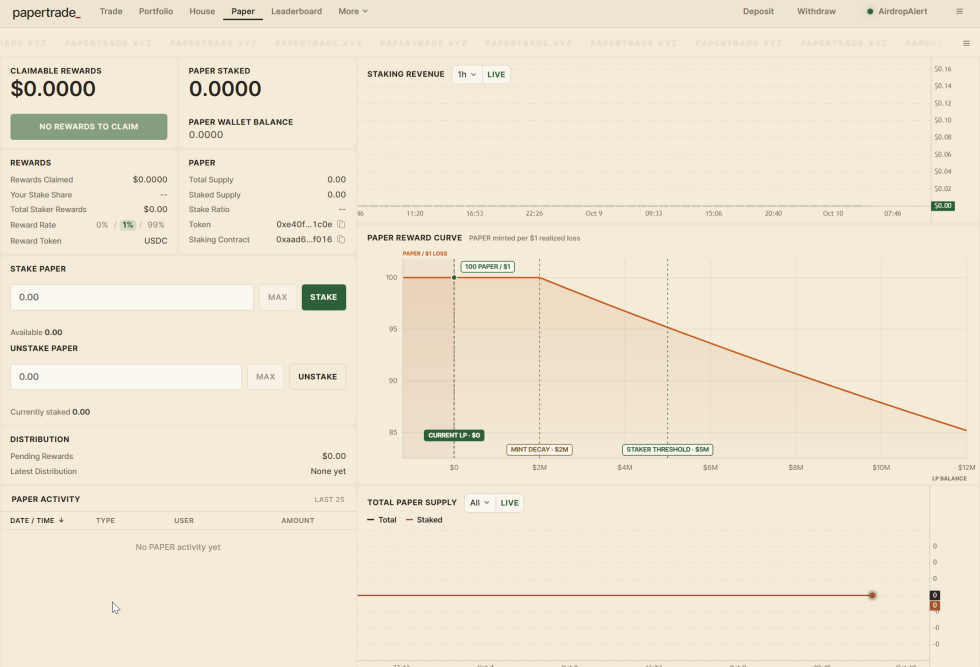
Papertrade与传统永续合约交易所的核心区别在于其流动性池(LP)的构建方式:它不接受外部直接注资,而是通过交易者的亏损逐步积累资金。当交易者发生亏损时,损失资金流入LP池,交易者则按特定比例获得PAPER代币奖励。一旦LP资金突破500万美元的分配门槛,新增的可分配收益将转向PAPER质押者。
此外,质押者还可分享部分交易结算费用。这意味着,PAPER本质上是一种绑定协议未来收益权的代币,而非单纯的治理工具。
但100y强调,该机制存在一个致命缺陷:PAPER没有固定的供应上限,可随交易者亏损规模无限增发。
Papertrade初期设定为每1美元符合条件的交易亏损铸造100枚PAPER。虽然随着LP累积收益增长,发行比率会逐步下调,但这并不意味着代币停止发行。
因此,早期参与者能以较低成本囤积大量PAPER,并在代币总量尚低时占据较高的质押收益份额。后进场的参与者即便承担同等程度的交易亏损,也难以获取相同数量的代币,更无法达到早期巨鲸那样的分红占比。
早期巨鲸已超额回本,后进散户恐沦为“燃料”?
100y观察到,部分早期大型PAPER耕作者似乎已通过质押奖励收回了数倍的初始交易亏损。这导致Papertrade的经济模型出现分配失衡:当早期巨鲸手握大量PAPER并持续领取协议收益时,晚进场的散户还剩多少获利空间?
Blockworks Research研究员shaunda devens对此进行了量化分析,认为PAPER的初期收益高度集中于早期参与者。该研究采用蒙地卡罗模拟法,假设平台每日交易量为1亿美元,并结合特定交易者行为、获利折减及代币发行机制进行测算。
结果显示,在特定的避险耕作策略下,参与者在第三个月出售PAPER,总回报可能达到投入成本的3.8倍;若假设每日交易量提升至10亿美元,模拟回报甚至可达8.8倍。
相比之下,单纯依靠故意亏损来赚取PAPER的策略表现惨淡。在每日交易量1亿美元的假设下,若仅靠质押分红回收成本,模型估算可能需要长达33个月才能回本。
研究同时指出,早期PAPER的价值源于未被大幅增发稀释的分红权利,但随着新交易者不断获取代币,原有持有者的收益占比将持续下滑。
Platform竞争力存疑:100y质疑不对称损益结构
100y认为,Papertrade的根本挑战不在于早期代币激励能否吸引交易者,而在于当激励减弱后,平台自身是否仍具吸引力。从交易者视角看,Papertrade未必比其他去中心化永续合约交易所更具优势。
原因在于协议采用了不对称获利折减(Asymmetric Haircut),并对获利交易收取Win Fee。当交易者亏损时,需承担实际损失;但当交易者获利时,可领取金额却受折减与费用影响。
例如,根据shaunda devens的研究,在交易者投入100美元保证金并产生100美元理论毛利的情境下,实际保留的获利因杠杆与价格变动幅度而异。
这表明,即使交易者准确预测市场走势,也无法完整获取理论上应有的收益,剩余价值转化为LP与协议收入的一部分。100y指出,这赋予了LP相对于普通交易者的结构性优势。当交易者持续承受损失且获利部位被折减,从长期统计角度看,资金更倾向于向协议流动性池集中。
这就引出了另一个问题:如果其他永续合约DEX能提供更为公平的交易条件,交易者为何要长期留在Papertrade?
1000倍杠杆双刃剑:既是卖点也是维系流量的关键
尽管对长期经济模型持怀疑态度,100y仍承认Papertrade拥有一项难以忽视的竞争优势:最高1000倍杠杆。对于高风险偏好的交易者而言,即便Papertrade的获利折减机制使其风险报酬比不如传统永续合约平台,极高杠杆本身足以吸引他们持续交易。
在1000倍杠杆下,标的价格仅需极微小波动,即可导致交易者保证金大幅增减。即便价格朝有利方向移动,实际获利也会受协议机制调整;反之,约0.05%的不利价格变动,就可能触发强制平仓。
对Papertrade而言,此类高杠杆交易行为可能持续产生交易亏损,为LP提供资金并铸造新PAPER。但这同时也意味着,平台未来的收入与代币分红高度依赖交易者持续愿意承担高风险。100y认为,真正关键的并非Papertrade的博弈模型在理论上是否成立,而是当早期耕作激励退潮后,平台能否吸引足够的自然交易量(Organic Trading Volume)。
PAPER的核心悖论:需持续亏损的交易者以维持质押分红
Papertrade的代币经济模型存在一个特殊悖论:对PAPER质押者而言,更多交易活动意味着潜在的协议收益,但更多交易者亏损同时也会创造新的PAPER供应量。协议的收入成长与代币通膨,可能源自相同的交易活动。若交易量持续快速增长,新增收益或许能抵消供应量稀释,使PAPER质押者维持具吸引力的回报。
但若早期耕作者逐渐退出,市场交易量下降,情况可能逆转:巨鲸仍持有大量已铸造的PAPER,后进场的散户只能分享有限的新增收益,而持续增发的代币又进一步稀释分红。
此外,若平台交易量主要由对冲耕作构成,而非真正具有方向性需求的交易者,协议也可能陷入困境。shaunda devens的研究指出,Delta-neutral策略通常会同时建立方向相反的部位。亏损端将资金注入LP,获利端则从LP取得款项,整体对流动性池的净贡献可能有限,却仍然创造新PAPER,增加代币通膨压力。
因此,单纯观察Papertrade的名目交易量与账户数,可能无法准确衡量其经济模型的健康程度。除了PAPER代币的通膨与质押收益问题,Papertrade还面临更直接的交易机制风险。
X用户Boblob指出,Papertrade疑似正遭到两个钱包利用价格操纵策略进行套利。据其说法,相关钱包通过约2,000万美元规模的交易,在Hyperliquid上推动ETH价格约10至20个基点(bps),即0.1%至0.2%,同时在Papertrade建立名义价值达九位数美元、至少上亿美元规模的ETH多单。
这项指控的关键在于,Papertrade并不直接通过Hyperliquid订单簿执行交易,而是引用Hyperliquid的市场报价作为合成部位的结算价格。因此,如果大型交易者能以相对有限的资金推动Hyperliquid短时间内的价格,再利用Papertrade的极高杠杆放大合成部位收益,就可能形成跨平台价格操纵套利。
举例来说,假设交易者在Papertrade建立1亿美元名义价值的ETH多单,若其结算参考价格上涨0.1%至0.2%,理论毛利便达到10万至20万美元,尚未扣除获利折减、费用,以及在Hyperliquid推动价格所需承担的交易成本。Boblob认为,这暴露了Papertrade现行协议设计中的重大问题,若希望维持长期运营,就必须尽快修正。
与先前Ray提出的“价格跳空、多空双开”套利推论不同,Boblob描述的是通过影响外部市场价格,从规模更大的合成部位获取收益。两者虽然操作方式不同,但都指向相同的结构性风险:Papertrade的合成交易部位,可能远大于操纵其参考价格所需的资金规模。
到此这篇关于Papertrade是赚钱机器还是巨鲸游戏?一文拆解Papertrade亏损挖矿的经济模型的文章就介绍到这了,更多相关Papertrade亏损挖矿经济模型详解内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!