导读:随着知名宏观研究机构Citrini Research将其加密投资组合中的Derive代币 $DRV 配置比例上调至10%,这一专注于加密期权领域的协议迅速进入市场焦点。然而,面对 DRV 一个月内近 260% 的惊人涨幅,以及即将在 10 月 14 日实施的更高比例代币回购计划,投资者不禁要问:在业务扩张、买盘支撑和机构青睐的多重利好下,当前的价位是否还具有吸引力?我们将通过对比交易费用与市值,深入剖析其真实收益、回购机制及性价比。
10 月 8 日,一向对加密资产持审慎态度的知名宏观研究机构 Citrini Research 发布了题为《Breaking The Wall》的报告。在对当前加密市场各类产品进行详尽体验与研究后,该机构公布了一份具体的加密资产持仓清单。
在公开披露的组合中,Derive 的代币 $DRV 与 Lighter、Ether.fi 并列,获得了高达 10% 的最高分配权重。
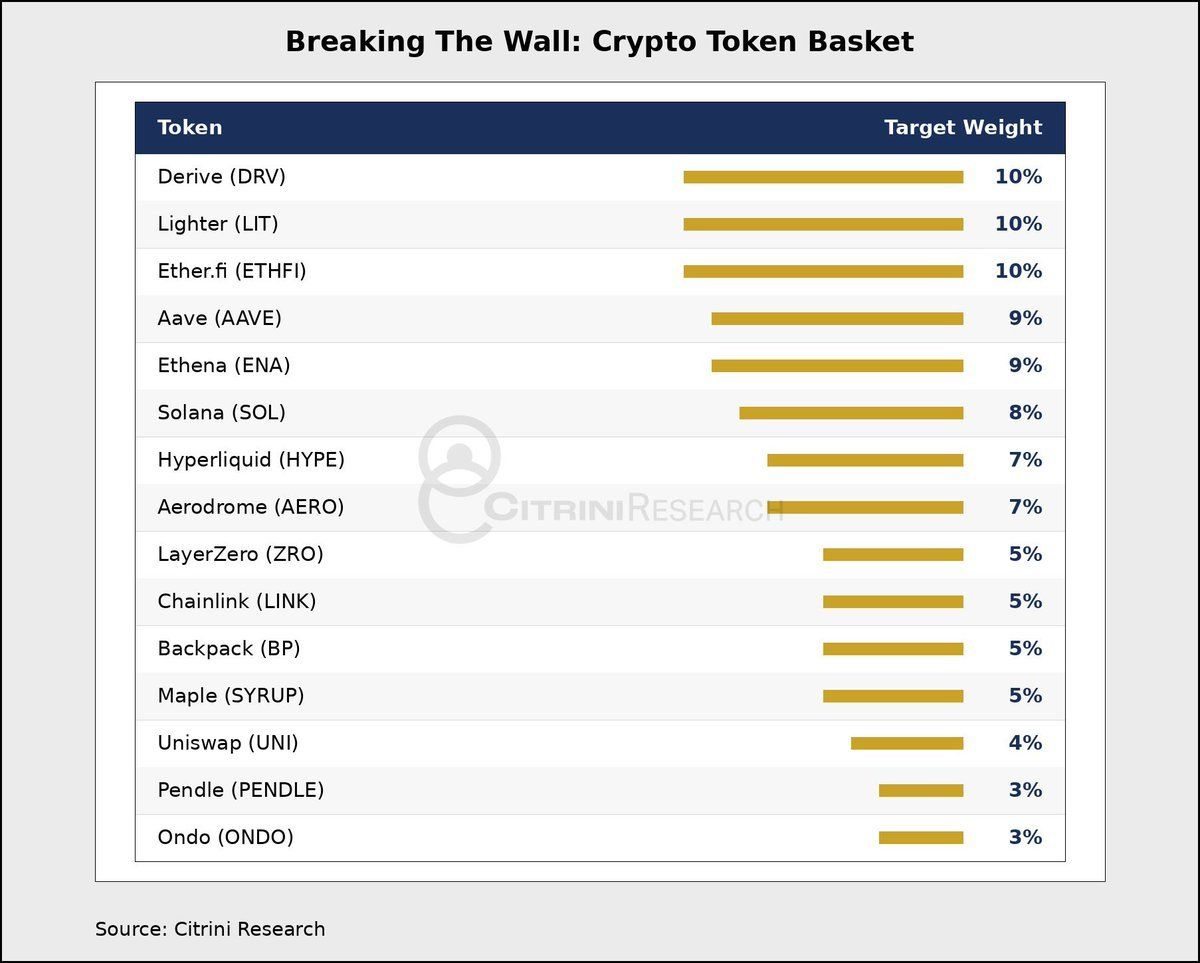
受此机构明牌建仓消息的刺激,截至 10 月 10 日,$DRV 的价格稳定在 0.55 美元附近。数据显示,该代币近7日涨幅达到44%,一个月内的累计涨幅更是约为 260%,距离其历史高点 0.5693 美元仅一步之遥。
机构的强力背书确实让大众注意到了一门原本属于小众领域的加密期权生意,但如今介入,时机是否合适?
当前 $DRV 估值偏高,多头博弈的是 CX 的未来增量
若结合链上真实的现金流数据进行评估,DRV 目前的静态估值显然并不低廉。
根据 DeFiLlama 记录的最近 30 天数据,Derive 用户支付的交易费用总额约为 71.48 万美元;在扣除做市商的返佣部分后,协议实现的净收入约为 57.49 万美元。
与此同时,其流通市值约为 5.51 亿美元,FDV(完全稀释估值)则约为 8.27 亿美元。若将此单月数据简单年化计算:
- 代币流通市值 / 年化费用 = 64 倍
- 代币流通市值 / 年化协议收入 = 79.5 倍。
- FDV / 年化费用 = 96 倍。
坦白来说,当前的价格已不具备明显的便宜优势。这意味着现在买入 DRV,从收入回报的角度来看,相当于花费近 80 元去购买其 1 元的年度利润。
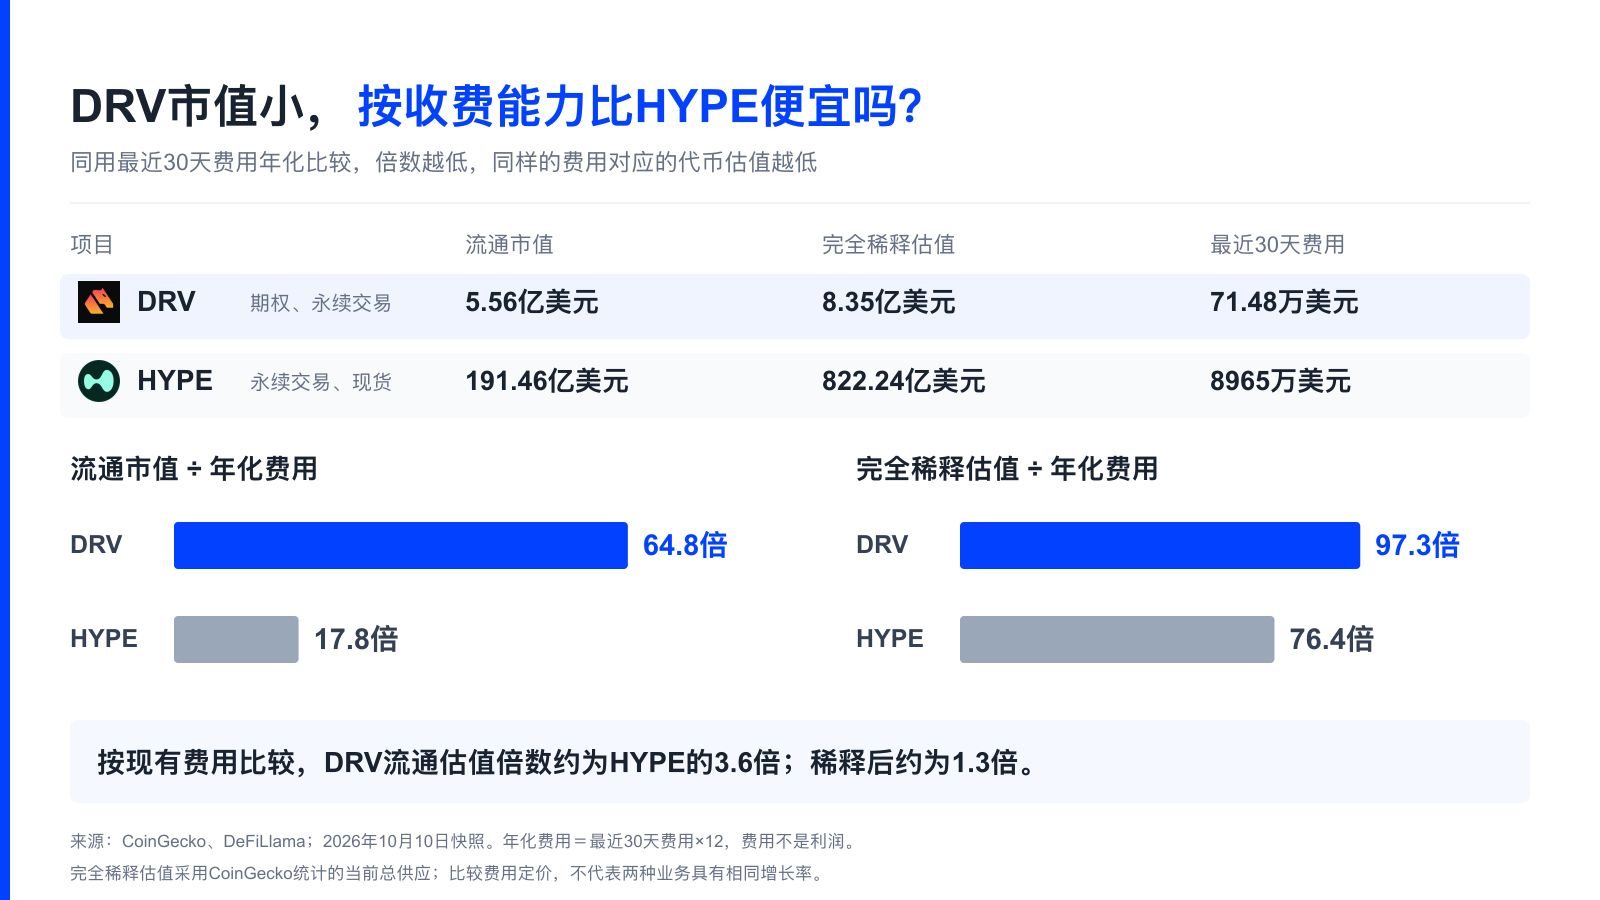
这也解释了为何近期许多英文区分析师在讨论 DRV 时,往往聚焦于其与 CX 未来的增长潜力。
鉴于现状并不便宜,投资者必须确信未来的收入规模和使用频率将出现爆发式增长。
我们可以参考 Hyperliquid 的发展轨迹:在完成初步交易量积累后,Hyperliquid 迎来了手续费的非线性激增。当其交易量上涨 10 倍时,手续费收入竟飙升了 88 倍。
目前,Derive 刚刚迈出了“交易量爆发”的第一步,过去一年的名义交易量已从 6.6 亿美元跃升至 50 亿美元。
因此,现阶段入场的资金,买的并非它当下每年数百万美元的静态收入,而是押注其能够完成向“手续费暴增”阶段的跨越。
在这些多头的预期中,他们赌的是 Derive 接下来能将利润再放大 5 倍。
如果手续费真能实现 5 倍增长,意味着在当前市值下,你付出的成本将从‘花 80 块买 1 块利润’,直接降至‘花 16 块买 1 块利润’;这在拥有真实收入的加密项目中,已属于相对合理的估值区间。
链上期权市场的潜在空间有多大?
许多熟悉合约交易的用户或许会提出疑问:既然去中心化永续合约(Perp)已经相当成熟,界面友好且流动性充沛,为何还要费力发展像 DRV 这样的链上期权?
笔者认为,这两种工具解决的是截然不同的两类需求,各自拥有独立的市场空间。
在永续合约交易中,一旦遭遇插针或极端行情,爆仓亏光可能就在瞬间发生。但对于期权买方而言,无论行情波动多么剧烈,最大损失在下单那一刻便已锁定,因为投入的成本仅限于最初支付的权利金。
专业交易者通常不会单独建立裸头寸,他们往往一手持有现货或永续合约,另一手购买期权以进行对冲。Derive 能够脱颖而出,核心优势不在于前端界面的美观度,而在于它允许将期权和对冲头寸打包计算保证金,无需重复占用资金,极大地降低了大资金的资本效率成本;
此外,大额客户可以提交一套复杂的对冲策略,直接由做市商在链上进行打包报价。
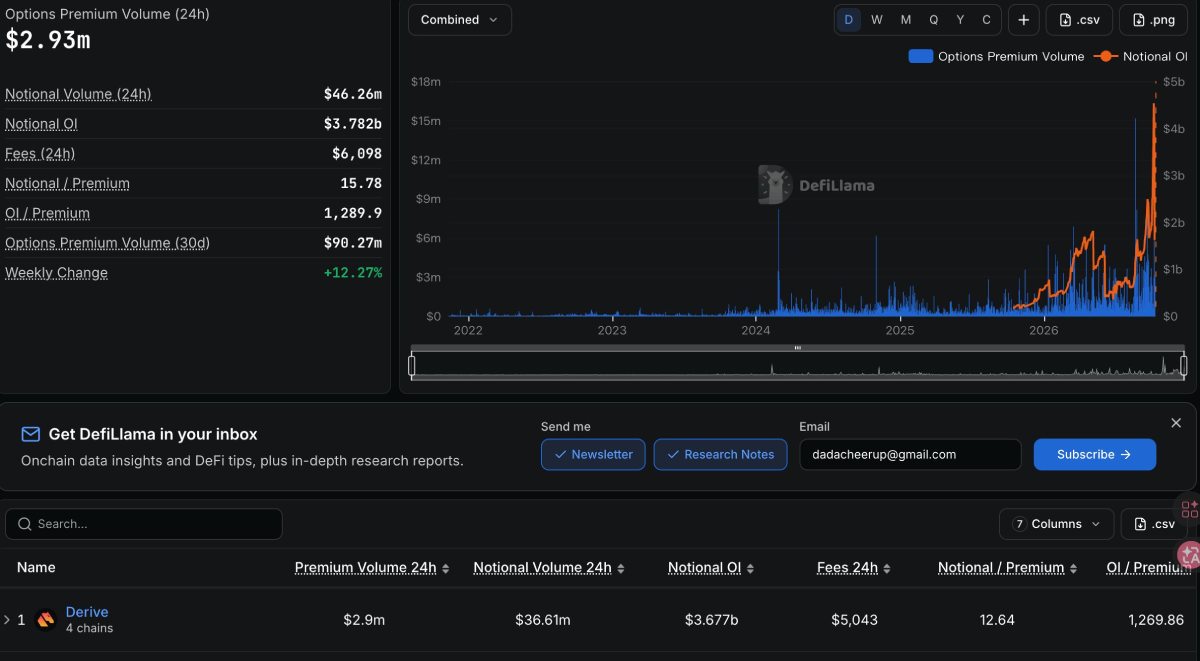
根据 DeFiLlama 的公开数据,今年 9 月份链上期权权利金成交量约为 7767 万美元,其中 Derive 一家就占据了约 91.7% 的份额。
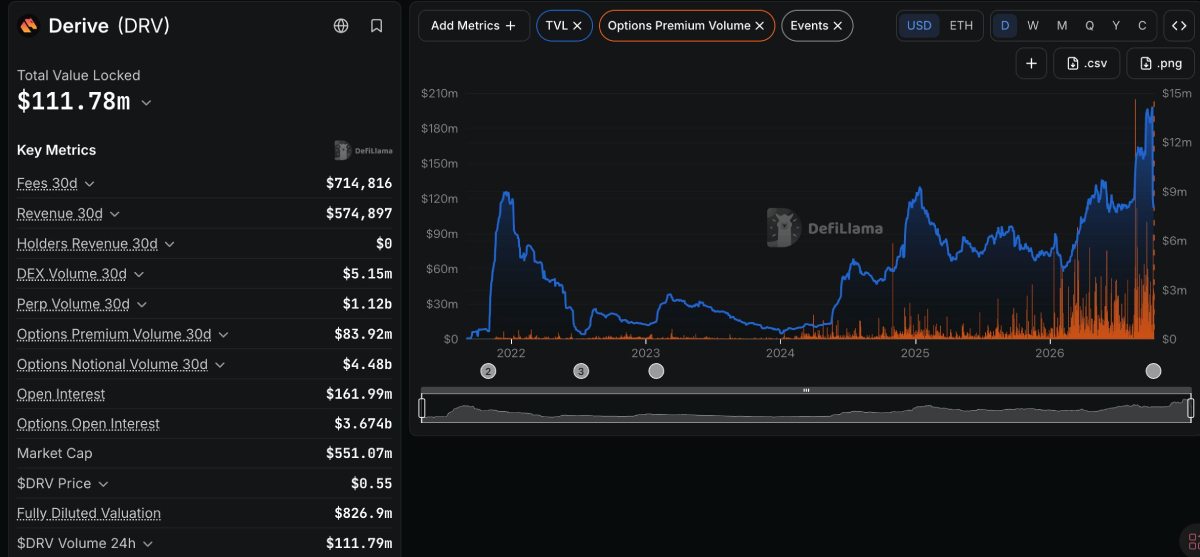
跳出链上视角,根据 Derive 在 V3 提案 中披露的数据:
以今年 9 月上旬为例,Derive 自身的期权未平仓合约(OI)约为 20 亿美元,而全球整个加密期权市场——主要由 Deribit 等中心化巨头交易所构成——的期权 OI 体量则在 400 亿美元左右。
这揭示了两点事实:
第一,在存量层面,Derive 已经垄断了现有的链上期权池;
第二,多头敢于给予高估值的真正逻辑,在于押注那 400 亿美元的中心化存量中,未来有 10%~20% 可能会迁移至链上。
因此,从预期角度来看,确实存在巨大的想象空间;正如当初 CEX 如日中天时,许多人也不相信 Hyperliquid 能在链上用 Perp DEX 切分蛋糕一样。
然而,不少人担忧,既然 Perp DEX 赛道的霸主是 Hyperliquid,若其转型涉足期权,Derive 是否会瞬间被碾压?
目前的答案恰恰相反。
Hyperliquid 在其公开的 HIP-4 规范里,主推的是二元期权(Binary Options,即收益封顶的结果预测合约),其创始人 Jeff 也基本确认短期内不会开发标准的香草期权,而这正是 DRV 的核心业务领域。
二元期权更偏向于事件预测,根本无法满足专业机构进行复杂波动率交易和 Delta 对冲的需求。这意味着,链上最具竞争力的掠食者主动避开了最正统的期权市场。
至于另一个号称要在年底推出香草期权的潜在竞争对手 Lighter,最快也要等到四季度末甚至更晚才能交付上线。
这就为 Derive 留出了一个完美的“垄断真空期”:巨头暂未入场,对手武器未备。
在此期间,Derive 正利用这一窗口期,通过上线 V3 版本将资金托管与结算迁回以太坊主网,同时开放跨资产保证金和底层金库接入,试图将自己的底层结算协议化。
此举的好处在于,即便未来其他团队开发出更轻量、更便捷的前端界面,底层的交易执行和费用分发仍需依赖 Derive。
10 月 14 日回购力度加码,但对币价利好有限
理清了估值逻辑和护城河,我们回到大家最关心的二级市场实操层面。
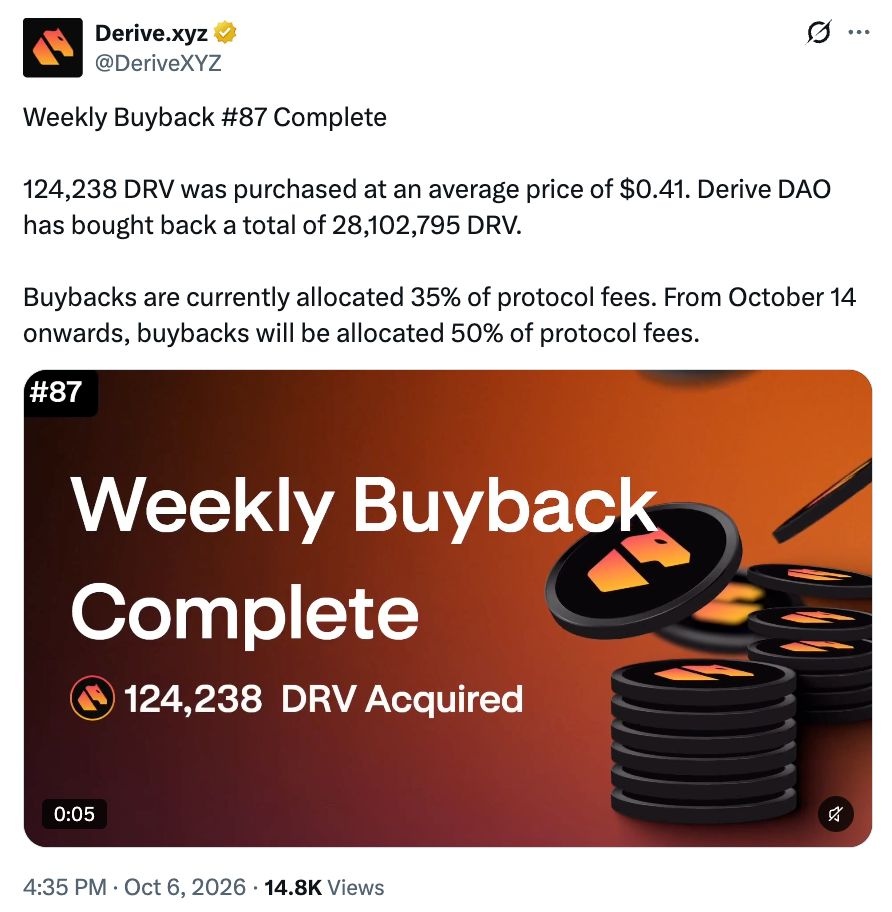
许多多头坚定持有的底气,源于 Derive 核心的代币赋能机制:协议此前会将 35% 的费用直接在二级市场回购 $DRV(目前已累计回购超 2800 万枚)。随着 V3 版本上线,社区已通过决议,从 10 月 14 日起,回购比例将硬性上调至 50%。
听起来这是绝对的买盘利好,但成熟的交易者必须算清另一笔账:交易者支付的费用,实质上转化为了 DRV 的实际买盘。
DRV 的币价在过去一个月里已经拉升了近 260%。
这意味着什么?假设协议每月拿出 35 万美元用于回购,当币价为 0.15 美元时,这笔资金能吸纳 230 多万个代币的抛压;而现在币价涨至 0.55 美元,同样的 35 万美元,只能购买 60 多万个代币。
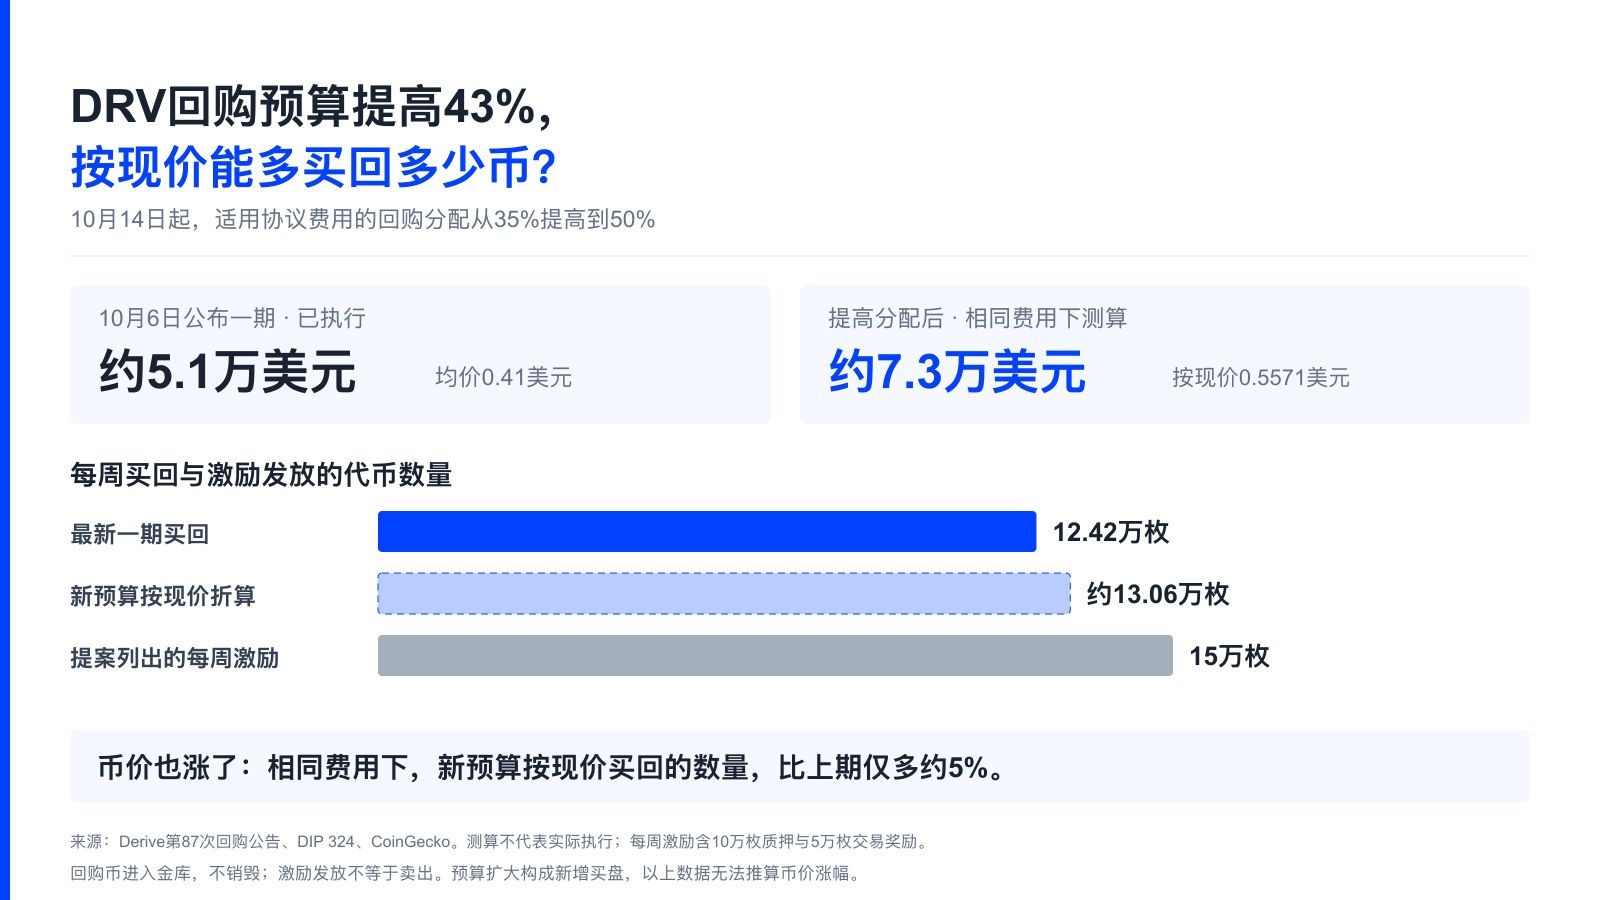
因此,10 月 14 日新规生效后,真正的博弈才刚刚开始:
这 50% 的真实买盘,究竟能否抵挡住高位获利盘的砸盘,以及代币常规解锁带来的抛压?这将是检验 DRV 价格韧性的第一块试金石。
总结
在 Citrini 的“喊单”效应推动下,DRV 已走完第一波由情绪驱动的估值修复。如前文测算,当前价格已提前透支了部分预期,不存在任何“闭眼捡漏”的安全边际。
面对这种高估值、高预期的标的,笔者认为最理性的策略绝非此时重仓追高。更优的策略是先建立底仓,然后观察以下几个关键指标。
一是 Q4 的真实收入表现。
V3 上线后,应直接关注 DeFiLlama 上的月度费用数据。9 月的 70 万美元仅是及格线。如果 11、12 月的数据能持续突破百万大关,说明多头所赌的“手续费暴增飞轮”真正启动,届时顺势加仓也不迟。
但如果数据出现下滑,则表明期权业务并未接住喊单带来的红利,当前的 80 倍估值纯属泡沫,币价的上涨主要依靠机构推荐后引发的 FOMO 情绪。
二是密切关注竞品 Lighter 的动态。
前文提及,Derive 目前享受着“真空期”的红利。需要重点观察之前宣称在 Q4 末上线香草期权的对手 Lighter,看其能否如期交付。期权市场规模有限,Lighter 也是一个强劲的对手;切勿忘记,在 Citrini 的推荐组合中,DRV 和 LIT 均配置了 10%,并列第一仓位。
因此,一个更为稳妥的做法是对这两个代币进行双向配置。
最后再次提醒,加密代币更多受叙事驱动。虽然真实收入叙事相较于传统市盈率或财务指标更为贴近基本面,但仍较大程度受到市场情绪和整体大盘走势的影响。
以上就是Citrini点名$DRV后一路上涨,链上期权龙头现在贵不贵?的详细内容,更多关于$DRV值得买吗的资料请关注其它相关文章!