近期,比特币价格从阶段性低位强劲反弹,伴随全网算力在上半年调整结束后重拾升势,整个比特币矿业板块正逐步显现出复苏迹象。
与此形成鲜明对比的是,曾经依靠Neocloud(新一代AI云服务)转型故事获得资本热捧的矿企,如今却陷入困境。随着市场对这种高杠杆扩张模式、资金链可持续性以及AI基础设施盈利能力的疑虑加剧,仅靠AI叙事支撑估值的逻辑正受到前所未有的挑战。
矿工收益改善与算力回升,矿业短期复苏信号明显
今年以来,受限于挖矿利润空间压缩和市场低迷,众多比特币矿企纷纷抛售库存比特币,并试图将业务重心转向人工智能(AI)与高性能计算(HPC)领域以寻找新增长点。根据BlocksBridge此前的数据,截至2026年第二季度,上市矿企的实际算力下滑了23%,涉及转移、改造或闲置的挖矿硬件总价值约为15亿美元。
这一系列“叛逃”行为曾导致全网算力显著下降。但随着比特币价格的强势回升以及算力的重新聚集,矿工的收入状况和运营环境正在逐步修复。
CryptoQuant最新报告指出,自7月份比特币价格反弹以来,反映矿工盈利可持续性的指标已从“极度低薪酬”区域回升至“薪酬较为合理”区间。在此期间,矿工每日总收入由约2700万美元攀升至近期的4800万美元,增幅达78%;日均交易手续费收入也从约19.5万美元增至27.5万美元。尽管手续费收入仍远低于2025年的历史高点,表明矿工收入依然主要依赖区块补贴,但整体趋势向好。
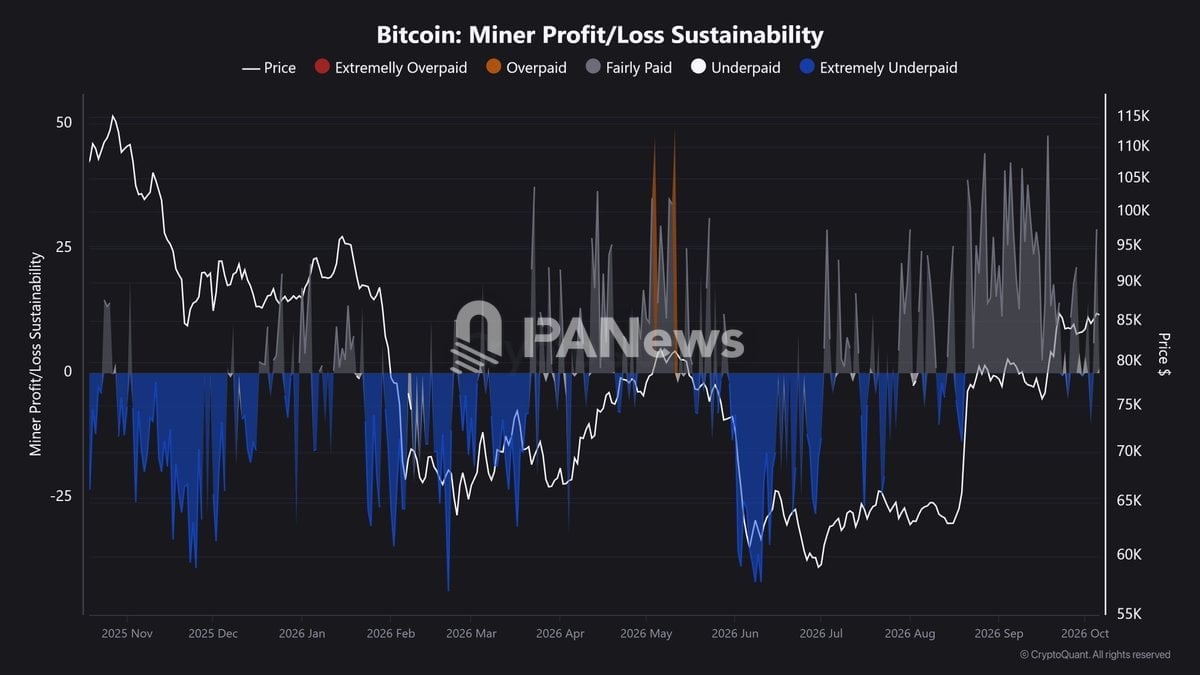
随着挖矿收益好转,矿工被迫抛售资产以求生存的压力减轻,抛售意愿显著降低。CryptoQuant数据显示,8月21日前后,矿工钱包曾出现约2.9万枚BTC的大规模流出,但此后此类极端流出事件不再发生,单日流出峰值降至约1.2万枚BTC。同时,老牌矿工的资金转移规模也有所收缩。进入9月后,涉及中本聪时代关联矿工及沉睡地址的转移量约为600枚BTC,较1月高峰期下降了约70%;此外,持有100至1000枚BTC的中型钱包,其比特币总余额虽从2025年12月的约6.4万枚降至9月初的约5.1万枚,但随后趋于稳定。
除了矿工收入回暖,全网算力也同步反弹。据Hashrate Index数据,截至10月25日,比特币全网7日平均算力时隔8个月首次重返1 ZH/s。
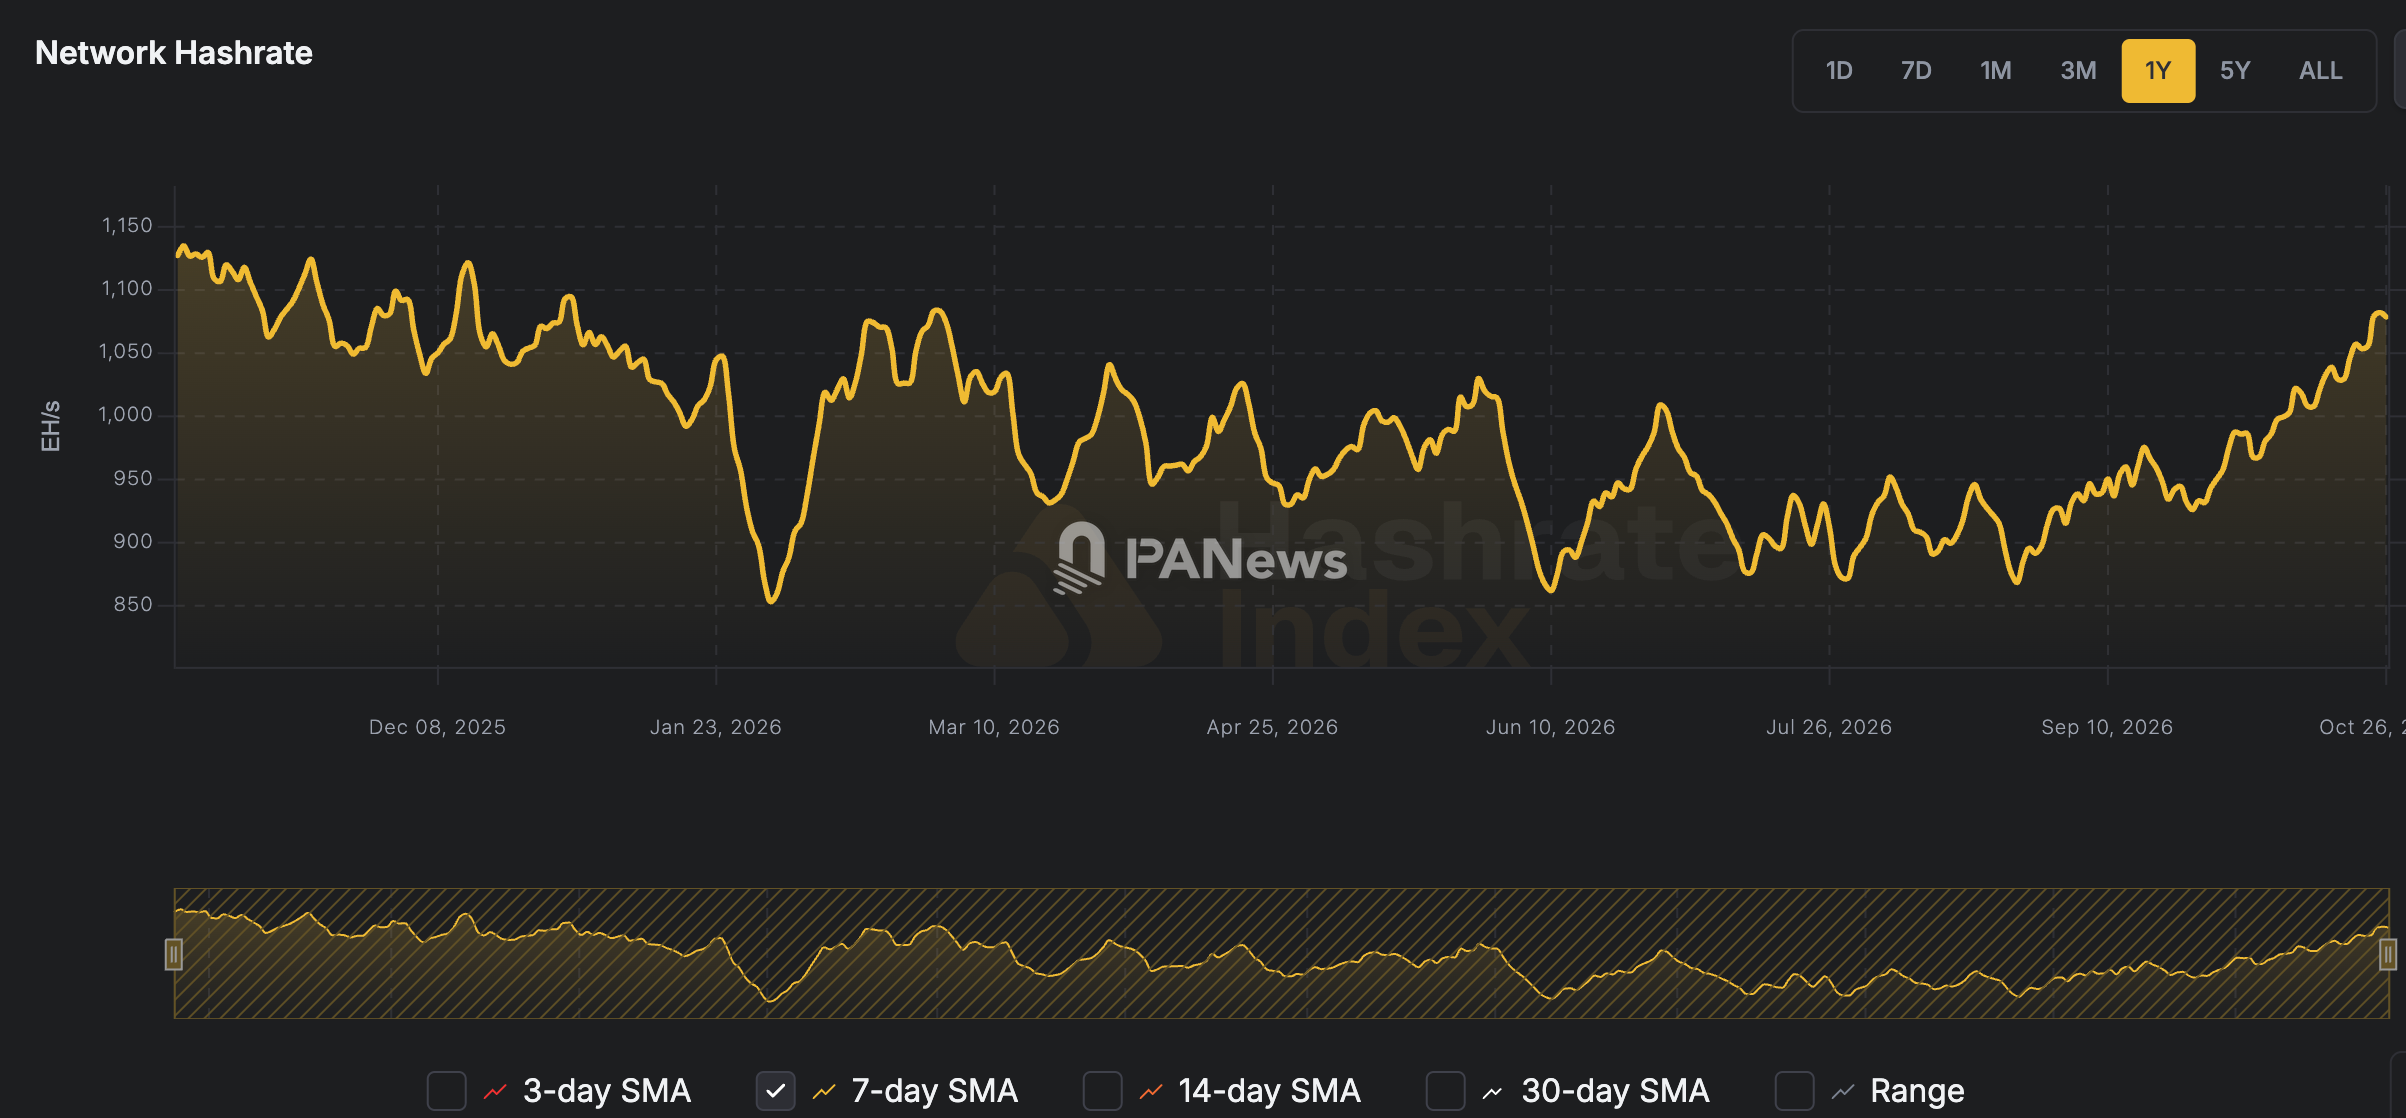
对此,研究咨询机构BlocksBridge Consulting分析认为,算力回升主要得益于部分矿企持续扩大挖矿规模,以及中小型矿工承接了大型矿企退出后释放的资源。虽然部分大型矿企加速向AI业务转型,但这并不代表整个行业都在缩减比特币挖矿。以Bitdeer为例,其自营挖矿与联合挖矿业务双双增长,单月合计增加约9.5 EH/s算力。同时,大型矿企出售或闲置的设备通过二手市场流入中小运营商手中,重新投入生产。对于拥有低成本电力和空闲机架空间的矿工而言,低价购入二手设备有助于降低前期投入,提高重新部署的经济性。
新一代比特币挖矿硬件在算力密度和能效比上的持续提升,也为矿业提供了缓冲,部分抵消了矿企退出带来的算力流失。目前,部分先进矿机的算力已突破1 PH/s,多家厂商推出的新型号能效已低于10 J/TH。更强的计算能力和更低的单位能耗提升了矿工的竞争力。此外,传统金融机构的介入也为部分上市矿企提供了融资支持,增强了抗周期波动能力,尤其是部分头部矿企中,传统金融巨头已成为重要股东。
需要注意的是,尽管短期复苏信号积极,但随着更多算力回归网络,挖矿难度升至历史高位,矿工未来的盈利空间仍面临承压风险。
Neocloud遭遇做空与融资寒冬,矿企AI转型生死大考
曾经因AI转型概念备受瞩目的比特币矿企,此刻正面临一场严峻的生存考验。
随着AI转型进入基本面验证阶段,财报表现、现金流健康度及融资能力成为衡量转型成败的关键。特别是对于那些依赖高额债务推动扩张的Neocloud企业来说,融资的可持续性如同悬顶之剑。一旦市场流动性收紧、融资成本上升或信用评级恶化,企业不仅扩张受阻,还可能面临资金链断裂的风险。
当前,美股Neocloud板块正经历抛售潮与做空危机。据金融数据分析公司ORTEX统计,本月针对美国Neocloud及AI数据中心公司的空头头寸已实现高达60亿美元的账面浮盈。其中,CoreWeave、IREN、Nebius Group、Applied Digital和Core Scientific五家主要AI基础设施公司的空头头寸,约占这些公司自由流通股的20%至26%。
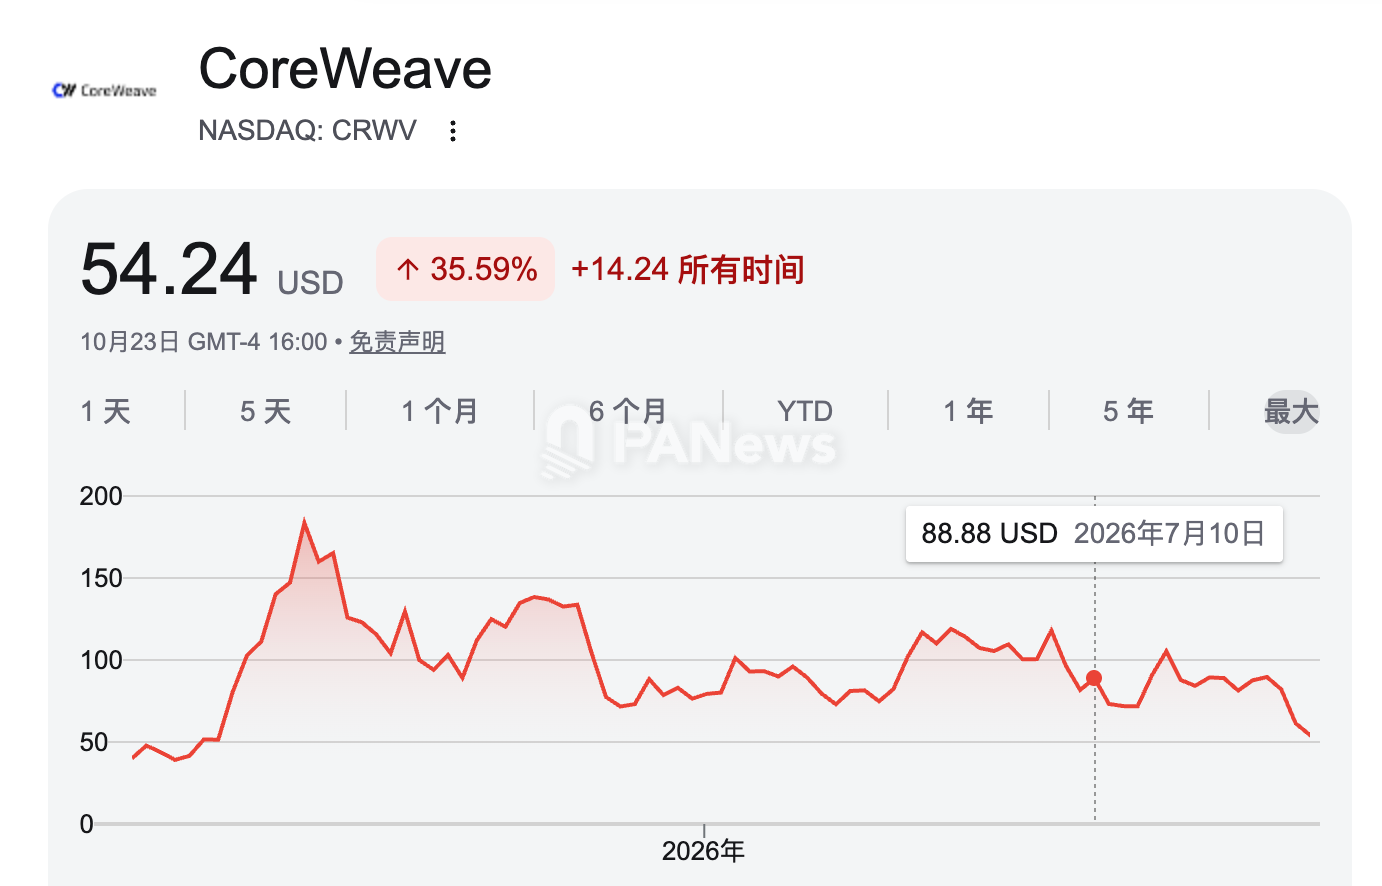
作为英伟达支持的算力租赁巨头,CoreWeave正处于本轮AI基建信贷定价与信任危机的中心,遭遇了上市以来最严重的股债双杀,股价跌至去年5月以来新低。伯恩斯坦指出,CoreWeave面临高达760亿美元的资金缺口,巨大的资金需求叠加沉重债务,使其无担保债券收益率飙升至15%甚至16%的高危区间。
近期,硅谷多位知名人士公开表达了对Neocloud商业模式及行业前景的担忧。10月25日,华盛顿大学研究员Yuchen Jin引用一位算力初创企业从业者的观点称,即便最终未能训练出顶尖AI模型也无妨,因为可以通过转售算力获利。由于提前锁定了GPU产能,随着H100、B200和B300的租赁价格上涨2至3倍,企业只需转售这些算力资源即可轻松获利。
马斯克随后回复称,未来将看到大量计算资源在未完全建成的数据中心内闲置。他进一步发文指出,过去几周,债务融资市场几乎全面切断了对这类公司的资金供给,凡是从AI数据中心业务以外无法获得可观收入的企业,都难以再获融资。尽管SpaceX通过举债筹集了400亿美元用于购买GPU,但其拥有投资级信用评级,且Starlink和火箭发射业务能带来额外收入。他预计,超200家Neocloud企业将迎来一轮惨烈的淘汰与整合,部分企业或许能够存活下来,但绝大多数恐怕难逃出局的命运。
硅谷知名风险投资人Chamath Palihapitiya同样指出,Neocloud企业普遍存在组织管理混乱、资本实力薄弱等问题,而超大规模云服务商则因架构僵化、流程繁琐,难以快速响应市场。他预测,现有项目管线可能出现延误,并在2027年集中显现,届时市场或将出现比预期更多的闲置和滞留算力。与此同时,超大规模云服务商可能优先满足自身需求而非向第三方提供算力,2027年或将成为AI算力行业加速出清与整合的关键年份。
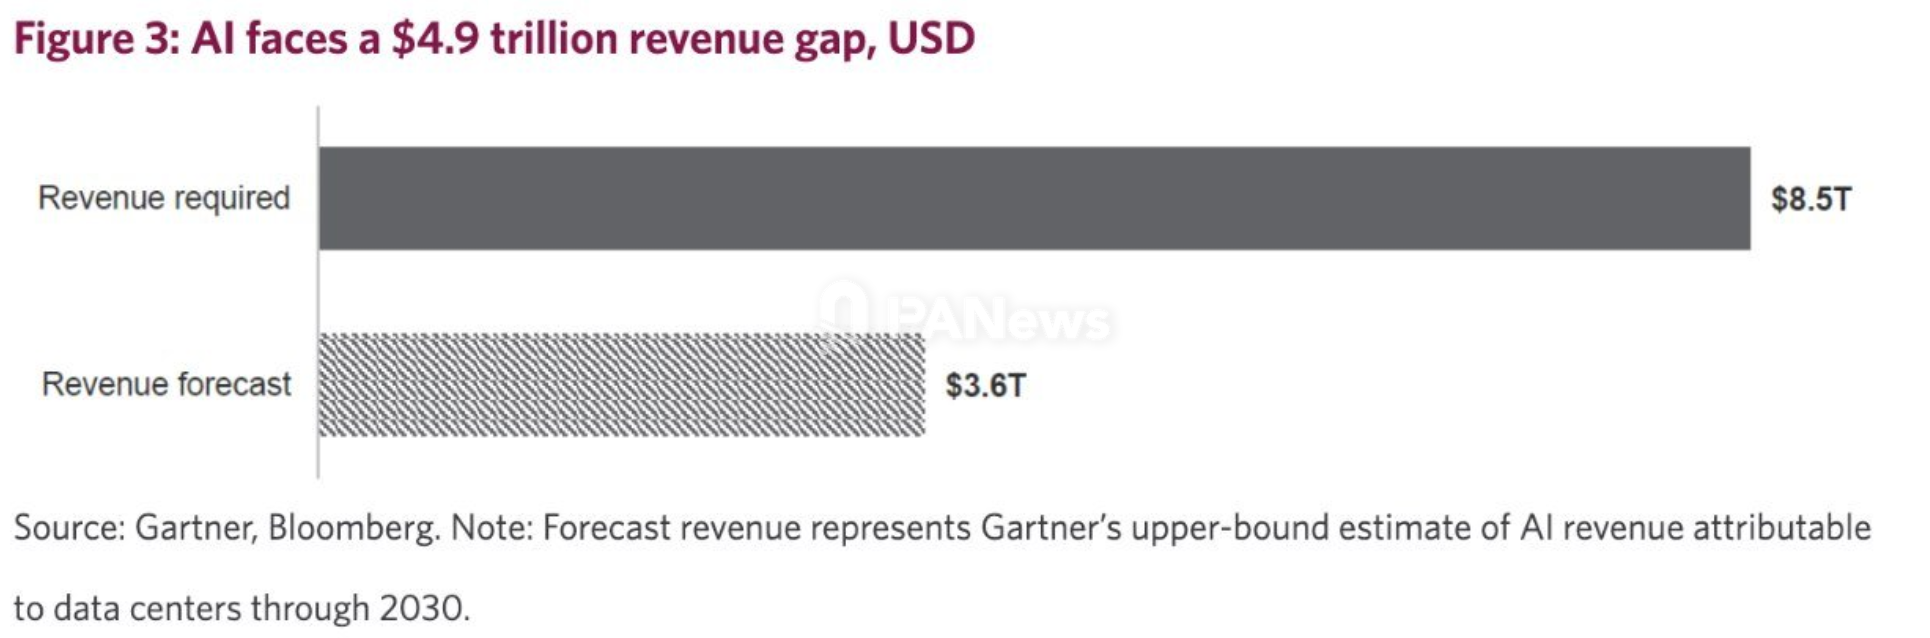
市场研究公司Gartner更是泼了一盆冷水,预计到2030年底,成本压力与缺乏差异化商业模式将迫使超过80%的Neocloud提供商停止独立运营。核心原因在于行业营收缺口将达数万亿美元级别。仅在2026年,AI服务商在基础设施上的投入就将接近1万亿美元,2027年至2030年间还将追加约6万亿美元,累计投资规模高达约7万亿美元。为了覆盖上述资本支出、融资成本,并实现12%的投入资本回报率(ROIC),数据中心所有者在2030年前需要累计创造8.5万亿美元的营收。而同期可归因于企业和消费者AI业务的收入最多只有3.6万亿美元,不足所需水平的一半。
曾经凭借AI转型叙事赢得资本青睐的比特币矿企,如今站在新的十字路口。例如,CoreWeave、TeraWulf、IREN、Core Scientfic、Bitfarms和Cipher等均面临不同风险,包括债务融资收紧、资本开支持续攀升、客户集中度较高以及交付和执行不确定性等。
随着Neocloud行业融资环境趋紧,市场对其商业模式和盈利前景的质疑声不断,这些矿企迎来了转型以来最严峻的信用与资本考验。面对即将到来的行业洗牌,它们能否守住融资渠道、兑现转型预期,并在新一轮竞争中存活下来,仍是未知数。