北京时间10月26日晚,人工智能巨头Anthropic向美国证券交易委员会(SEC)提交了首次公开招股(IPO)申请。依据该公司提交的S-1文件(点击跳转),Anthropic计划在纳斯达克全球精选市场挂牌交易,股票代码定为“ANT”。事实上,早在今年6月,Anthropic便已秘密提交上市申请。不过,招股书封面页上的发行股数、价格区间以及承销折扣等关键数据目前仍为空白;本次IPO共由21家机构担任承销商,其中高盛集团与摩根士丹利出任主承销商。
鉴于原始文件篇幅长达数百页,且部分数据与此前路透社曝光的草案存在较大差异,本文特摘录IPO核心内容,供读者快速掌握要点。
五大与市场传闻不符的关键数据
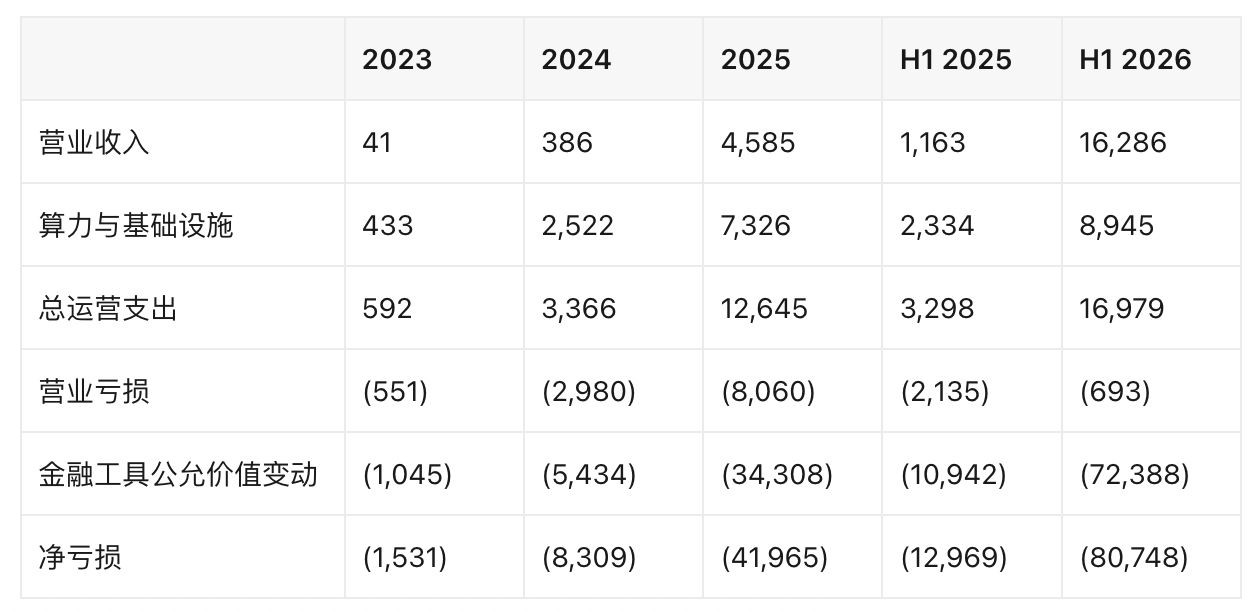
营业亏损修正为6.93亿美元,而非网传的87亿美元
自9月底招股书草案经路透社报道以来,中文媒体普遍将Anthropic 2026年上半年的「经营亏损」表述为约87亿美元。然而,根据正式招股说明书损益表显示,其营业亏损实际为负6.93亿美元。
此前流传的87亿美元数据,是通过从净亏损807.48亿美元中减去723.88亿美元的公允价值变动损失计算得出的。招股书对该项变动的解释是:“这些变动主要由我们未偿还可转换本票的公允价值上升所致,而这源于各期企业价值的提升。”
值得注意的是,同期营业亏损已从2025年上半年的21.35亿美元大幅缩减至6.93亿美元,降幅高达67.5%。同时,招股书显示同期营业收入实现了14倍的同比增长。
招股说明书主要合并损益数据如下(单位:百万美元):
现金及短期投资总额达1,316.51亿美元
市场上广泛流传的「现金仅202.8亿美元」这一数据,对应的是2025年12月31日的时点。而最新招股书资产负债表更新至2026年6月30日:此时现金及现金等价物为1,123.89亿美元,短期投资为192.62亿美元,合计达到1,316.51亿美元。现金流量表进一步显示,2026年上半年融资活动净流入1,107.74亿美元,期末现金及受限现金余额为1,149.18亿美元。
“5,180亿美元算力承诺”究竟流向了哪些机构?
此前曝光的草案中提到,“Anthropic计划在未来一年内支出5180亿美元用于云计算、算力和基础设施建设”,那么这些巨额资金具体流向了何处?招股书中给出了详细清单:
- 微软至少449亿美元,期间为2026年11月至2033年5月。谷歌至少1,145亿美元,2026年4月至2033年7月;
- 亚马逊至少1,100亿美元,2026年5月至2036年4月。
- SpaceX AI至多1,205亿美元,至2029年;
- Nscale至多446亿美元,至2033年;
- Lambda 413亿美元,至2034年;
- AMD Helios机架初始采购预计超200亿美元。
此外,还有谷歌TPU追加采购1,250亿至1,500亿美元,交付期为2028至2031年;经博通承担的设备租赁义务至多420亿美元。
其中,微软与亚马逊的两份协议均包含补差条款。招股书载明,若实际消费低于承诺额,需向谷歌支付差额,该差额按true-up机制结算,亚马逊协议亦有相同安排。
客户集中度的具体数字藏于财务报表附注
招股书正文仅模糊提及“我们相当一部分收入来自数量有限的客户”,并未给出具体比例,但具体数据出现在附注F-16中:2025年Customer A与Customer B各占营业收入12%,2025年上半年Customer B占18%,2023年Customer C曾占43%,但在2026年上半年降至11%。
同一附注还披露,经由云服务提供商(CSP)渠道产生的销售收入占总营业收入比例,分别为2023年的11%、2024年的32%、2025年的47%,并在2026年上半年升至48%。经由同一渠道产生的净应收账款占总应收账款比例则为2024年的42%、2025年的60%、2026年6月的58%。
招股书将云厂商依赖列为风险因素:“我们依赖数量有限的云服务提供商与供应商,其中部分与我们存在战略及投资关系,同时是我们的客户。这种关系带来的复杂局面可能引发利益冲突,并对我们获取算力的能力造成不利影响。”
净收入留存率高达900%
市场此前引用的500%数值出自CFO Krishna Rao在2026年5月的播客访谈。而招股书正文披露,截至2026年9月30日,净收入留存率(NRR)约为900%。
招股书同时说明了该指标的计算范围:“基期为测量日期前一年结束的前三个月,分子为测量日期当日的前三个月收入;基期内收入低于1美元的客户,以及Claude Pro、Claude Max固定订阅用户,均不纳入计算。”
Run-Rate Revenue:招股书自定义口径不同于ARR
招股书在术语定义部分给出了Run-Rate Revenue的计算方法:指某一测量日上我们创收活动的年化估计值,计算方式为:(一)截至该测量日的过去28天内消费型费用乘以13,与(二)截至该测量日的月度订阅费合计乘以12,两者之和。
消费型费用按过去28天计算后乘以13,而非行业惯用的12。
该指标的具体数值在招股书中留白,披露位置为「截至2026年10月31日,我们的Run-Rate Revenue为___美元」。
招股书风险因素章节对该指标作了限定:“因此,这些指标可能无法准确反映我们的实际业绩或未来结果。Run-Rate Revenue、净收入留存率、客户数量以及Claude成功率等指标,均建立在大量假设与限制之上。”
季度营收环比增速:从132%放缓至45%
招股书披露的季度营业收入为:2026年第一季度47亿美元,第二季度116亿美元,第三季度168亿美元。第二季度环比增幅为132%,第三季度环比增幅降至45%。
月度年化经常性收入(ARR)路径为:2025年末90亿美元,2026年2月300亿美元,5月470亿美元,7月650亿美元,第三季度末670亿美元。
公司对增速放缓给出了三项解释:竞争对手OpenAI推出GPT-5.6与GPT-6 Astra并下调价格争夺智能体市场;公司自身推行的反蒸馏措施封禁相关账号,导致客户流失;约5%至7%的营业收入来自模型蒸馏活动,该部分预计在第四季度进一步下降。
招股书另披露一项口径差异:营业收入统计包含云平台渠道销售且未剔除平台分成,而OpenAI披露的年化收入为剔除分成后的净收入口径,两者不可直接比较。
五类股份结构:Class T与Class F各仅发1股
招股书封面页披露的资本结构包含五个类别,Class T普通股与Class F普通股各发行1股,Class E普通股发行数量为0股,如下所示:
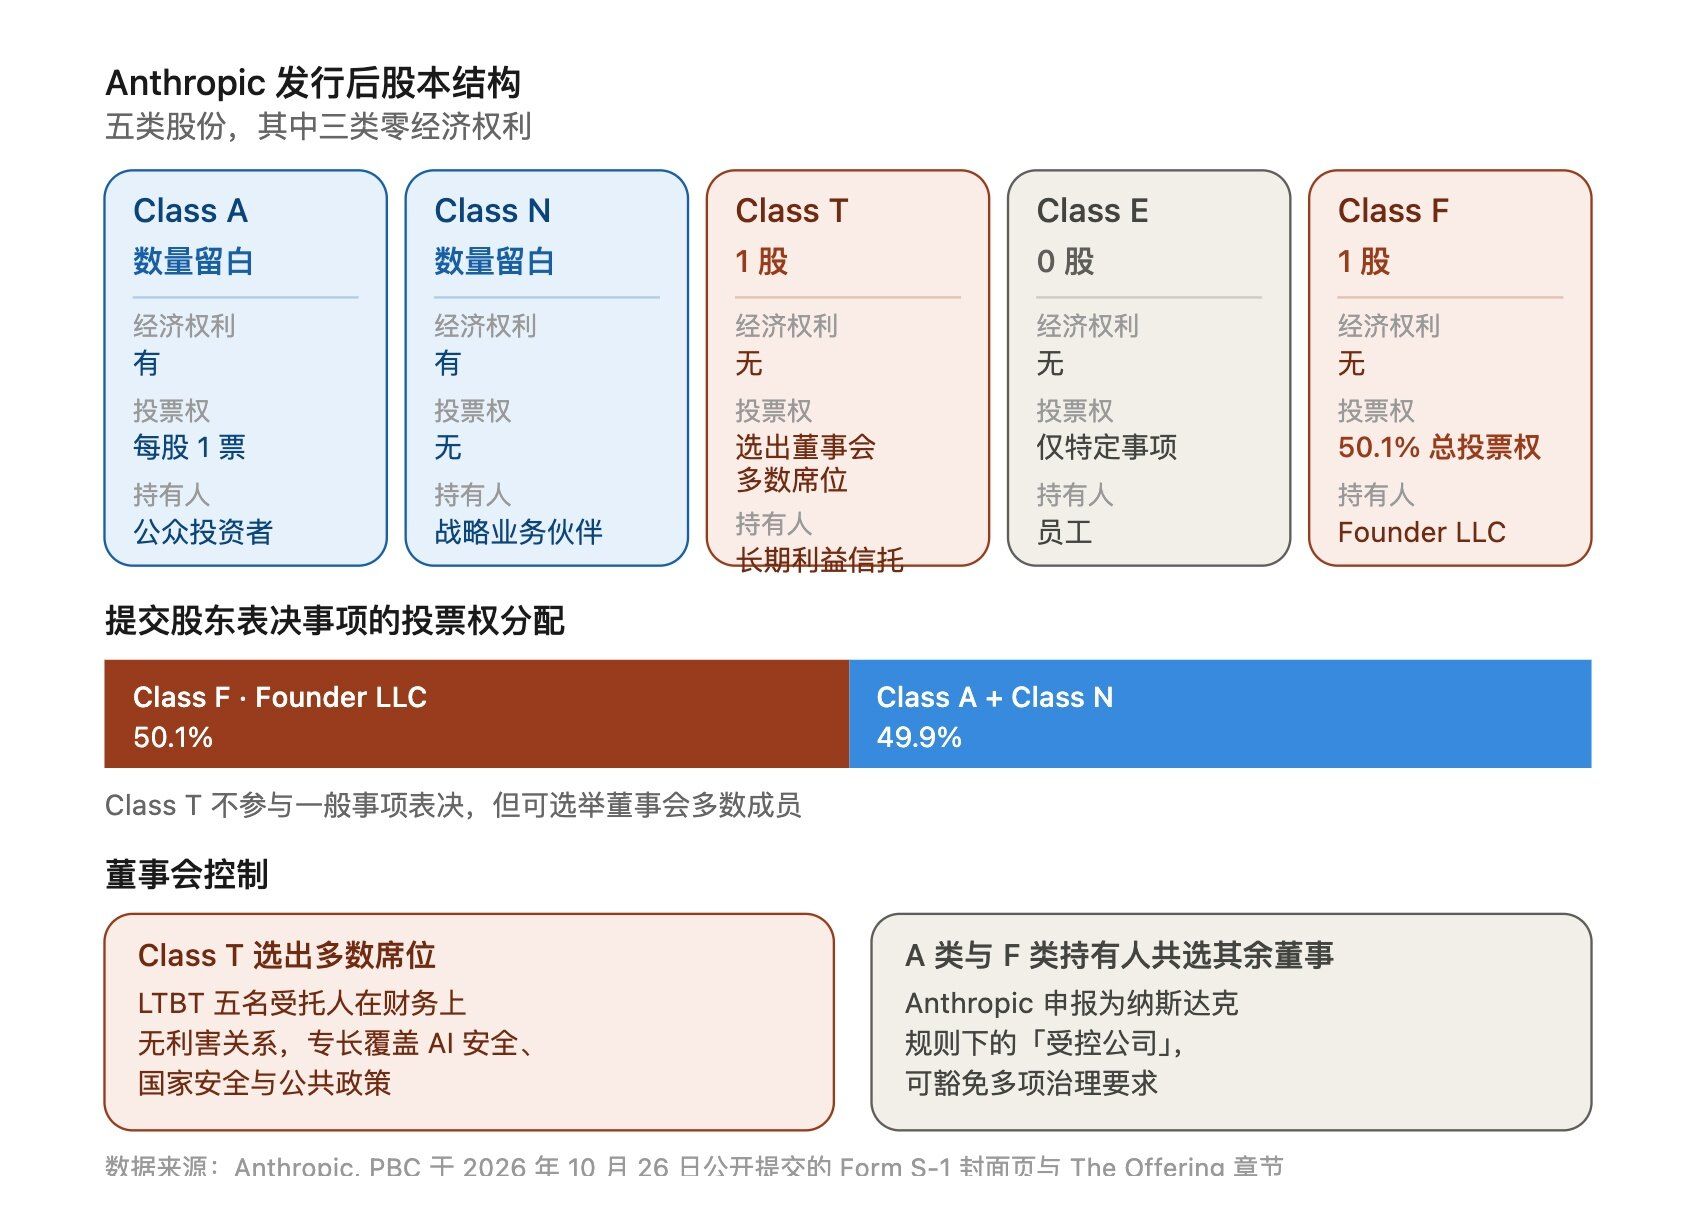
Class T由长期利益信托(Long-Term Benefit Trust,LTBT)持有。招股书称该信托的定位是:“作为一个由财务上无利害关系的受托人组成的独立机构运作,受托人在AI安全、国家安全、公共政策与社会企业领域具备专业能力。”
该信托可选举及罢免Class T董事,由其选举产生的Class T董事将构成董事会授权席位的多数。Class T普通股在其他方面无投票权,亦无经济权利。
Class F将于本次发行前发行给由七位联合创始人组成的Founder LLC,持有总投票权的50.1%。Class N普通股无投票权,持有人为主要战略业务伙伴。Anthropic认定自身为纳斯达克规则下的「受控公司」。
招股书风险因素章节原文:“我们的股本结构包含若干新近设计、在其他采用多重股权结构的公司中并不常见的条款,可能实质上消除A类普通股持有人影响重大决策的能力,包括控制权变更。我们的股本结构将在可预见的未来使投票权集中于LTBT与Founder LLC,并导致这两个主体的投票权并非源自或不对应于其在公司的经济利益。”
治理结构章节进一步载明:“因此,A类普通股持有人通常将无法影响提交股东表决的任何事项结果或董事选举结果,无论其如何投票——除非多数存续创始人无法就F类普通股的表决方式达成一致。”
股价每涨50%,触发向公益基金增发
公司已向全资子公司Anthropic Public Benefit Fund捐赠846,840,960股Class N普通股,占2026年6月30日全面摊薄后股份的5%。董事会另获授权,每当股价较上一个价格里程碑上涨50%时(以本次IPO发行价作为起点),可向该基金或指定方增发代表不超过届时已发行股份、未行权期权、未归属RSU等合计2%的Class N普通股。
该授权由董事会裁量行使。七位联合创始人另行承诺将个人所持Anthropic股权的80%用于慈善用途。
董事会现任六人,含Netflix联合创始人
招股书披露的董事及高管名单(截至2026年9月30日):
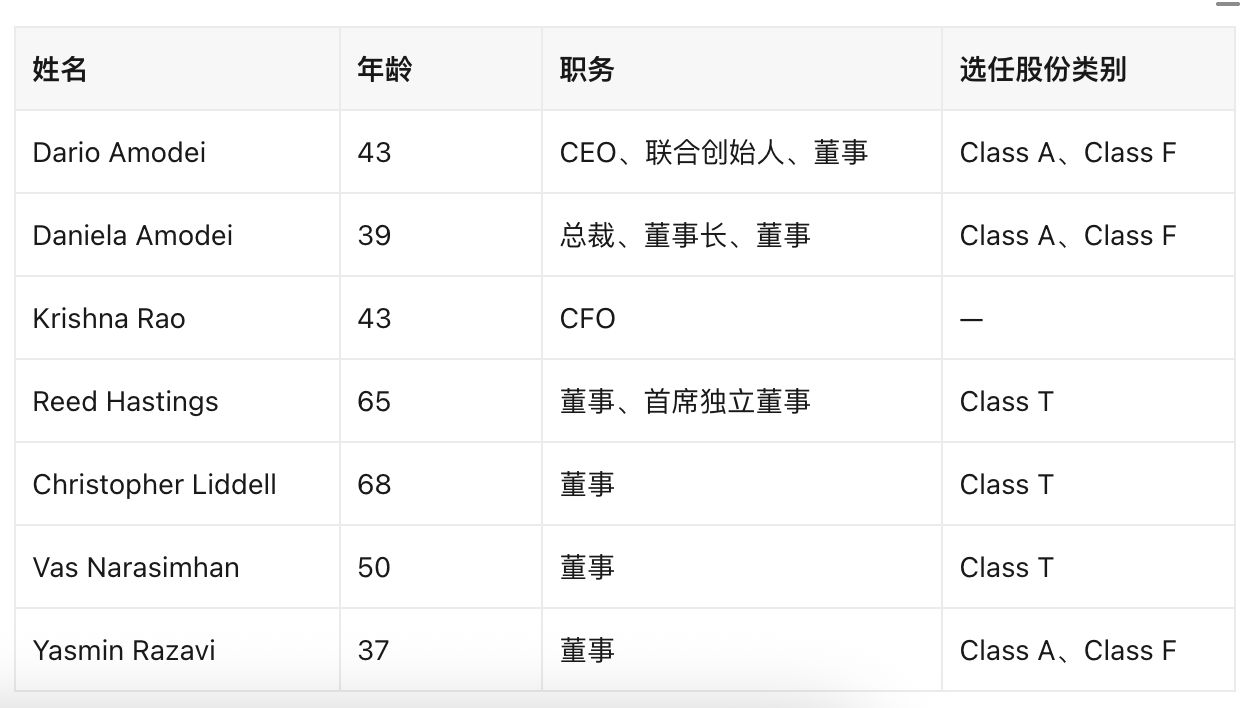
公司设审计、薪酬、提名与治理(NGC)、安全与风险四个委员会,审计与薪酬委员会全部由独立董事组成。Jay Kreps已于2026年5月辞任董事,Christopher Liddell于2026年2月加入,Vas Narasimhan于2026年4月加入。
五位联合创始人作为出售股东减持
招股书「主要股东及出售股东」章节列明,五位联合创始人作为出售股东减持A类普通股:
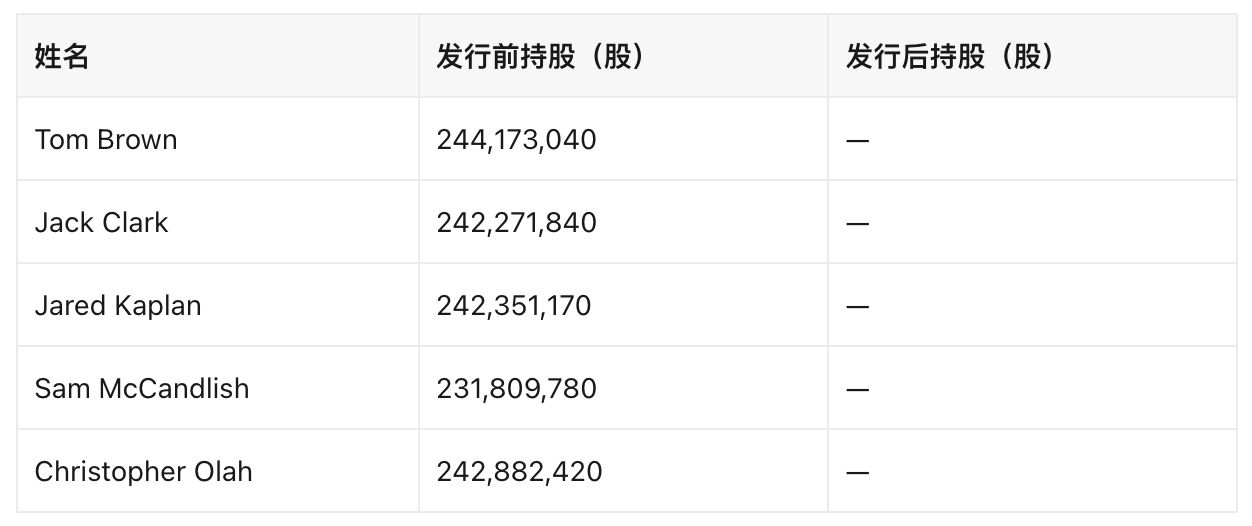
官方直言不讳地表示:“我们出售A类普通股,本招股书中列明的出售股东另行出售部分A类普通股。任何出售股东出售我们A类普通股所得款项,公司均不予收取。”
承销协议主体亦为三方:“我们、出售股东以及下列承销商将就本次发行的A类普通股签署承销协议。”
按招股书表述,本次发行的主要目的包括「为出售股东有序分配股份」,即主要服务于出售股东的减持安排。
需要注意的是,Anthropic其实一直有巨大的算力资金需求,市场也一直预期它要大规模发primary(新股)融资,目前公开的S-1尚未最终确认primary(新股)与secondary(老股)的具体比例,因此不能完全定义这次IPO就是老股退出。
5,300名员工,90%的代码由Claude撰写
截至2026年9月30日,公司全职员工约5,300人,其中多数任职于研究、工程与产品开发部门。TTM营业收入同比增长约1,200%,同期人数增长约170%,人均TTM营业收入由140万美元升至超过660万美元。
业务章节披露,2026年9月公司代码库中超过90%的代码贡献由Claude撰写,第三季度人均日代码量超过2024年全年平均值的45倍。
客户结构方面,TTM贡献10万美元以上收入的客户由2025年9月30日的950余家增至11,900余家,TTM贡献100万美元以上者1,900余家,1,000万美元以上者约250家。招股书称前者已覆盖《财富》10强全部公司、《财富》500强逾半数、《全球》2000强逾三成。
招股书同时披露收入集中于高用量客户:2026年第三季度,未使用Claude Code的Claude Enterprise用户月均消费低于75美元,而使用Claude Code的头部5%用户消费额约为前者的20倍。
AI安全:风险表述详尽但支出金额成谜
风险因素章节约占正文三分之一篇幅。招股书对先进AI系统可能造成的后果表述如下:“先进AI系统若未在适当的安全保障、监督与安全措施下进行开发、部署与运作,可能对人类构成灾难性或生存性风险,尤其是当此类系统被滥用、复制、武器化,或被允许以高度自主的方式运行时。”
关于模型行为,招股书称模型,包括Anthropic自有模型,已经表现出并可能在未来表现出意料之外的策略性或自保行为:“试图抵抗关闭、隐瞒或操纵信息,或生成可被解读为胁迫性、欺骗性或操控性的输出,包括类似勒索的行为,或试图影响人类决策者以维持模型的持续运行或访问权限。”
关于智能体自主执行的后果,招股书警示:“错误、目标偏离或安全漏洞可能导致现实后果——包括难以或无法逆转的后果,例如提交代码变更、删除或修改数据,或完成金融交易——且有效干预可能来不及发生。”
公司同时披露了自身研发速度与安全投入之间的关系:“我们已经观察到,我们的模型正在加快我们自身研究的推进速度。我们必须在安全相关工作与其他计划之间分配有限的资源、资本与人才,而我们在安全方面的投入往往没有明确的回报。”
关于产品取舍,招股书称:“我们选择不开发某些商业上颇具吸引力的产品,例如图像与视频生成模型,以便将算力资源投入我们的研究与安全优先事项。”
全文检索显示,与safety research相关的表述共12处,未披露具体支出金额。
招股书自造概念:强大AI
业务章节为「强大AI」(Powerful AI)给出五项特征:
认知能力在多数专业与科学领域达到或超越顶尖人类专家水平;可操作人类虚拟工作所能触及的全部界面,包括文本、音频、视频与直接控制计算机;可在长时间跨度内自主推理复杂任务,持续数小时、数天甚至数周,并在需要时主动寻求澄清与反馈;可在多个实例间协调,并与人类及其他AI系统协作;可通过数字连接与物理世界交互,操控实验室设备、机器人系统及其他机器。
同一文件的风险因素章节则载明先进AI可能对人类构成生存性风险。
招股书中仍有三项关键留白
本次初步招股书还有一些空白,需等待路演阶段补充:发行股数与价格区间(封面页)、Run-Rate Revenue具体数值、合同承诺表各项金额。
承销商名单共21家。高盛与摩根士丹利为联席代表,并获30天内增购额外股份的选择权。
其余承销商包括摩根大通、花旗、巴克莱、富国银行、BofA Securities、德意志银行、RBC Capital Markets、UBS、BMO、BNP Paribas、Credit Agricole、Jefferies、瑞穗、摩根三菱、Société Générale、TD Securities、BTIG、Cantor Fitzgerald、Capital One与Macquarie。
招股书披露的发行时序信息显示:根据SEC规则,采用保密申报的企业须在正式启动路演前至少15个自然日公开提交注册文件。据此计算,11月9日当周启动路演在程序上可行。
以上就是一文速览Anthropic IPO招股书:五位联创减持卖出,公司一分钱不融?的详细内容,更多关于Anthropic IPO招股书解读的资料请关注其它相关文章!