美联储9月纪要揭示加息共识:年内或再升息,10月暂缓成主流预期
美联储9月会议纪要显示偏鹰立场,全体官员一致支持上月25个基点的加息,且多数认为年底前可能进一步收紧。然而,受多位官员鸽派表态及就业数据疲软影响,市场已将加息押注从10月推迟至12月。高盛分析指出,12月加息概率较高,但结束紧缩周期的可能性同样显著,未来路径高度依赖后续经济数据。
美联储9月会议纪要显示偏鹰立场,全体官员一致支持上月25个基点的加息,且多数认为年底前可能进一步收紧。然而,受多位官员鸽派表态及就业数据疲软影响,市场已将加息押注从10月推迟至12月。高盛分析指出,12月加息概率较高,但结束紧缩周期的可能性同样显著,未来路径高度依赖后续经济数据。
受美国劳动力市场降温及通胀预期减弱影响,投资者对美联储10月加息的预期降至25%以下,推动全球风险资产回升。日经指数周一大涨2.5%,美股亦随之上扬。然而,长期国债收益率高企及地缘政治风险仍为市场带来不确定性,后续走势需关注通胀与就业数据的持续变化。
美联储最新加息与美股触及历史新高并非必然的看空信号。历史数据表明,这两者均不具备稳定的负面预测能力。真正影响市场走势的核心变量,在于宏观经济与企业盈利能否持续支撑当前的高估值水平。
许多投资者习惯将美联储加息视为利空信号,或将资产价格创新高作为卖出依据,但这种单一维度的判断逻辑存在局限。市场走势受流动性、资金预期及宏观经济基本面等多重因素驱动,单纯依赖政策动作或技术点位难以准确预测趋势终结。本文通过分析历史数据与宏观背景,指出投资决策应避免刻板印象,需综合评估经济韧性、企业盈利及金融条件传导效应,从而理性应对市场波动。
现货黄金在美联储本周加息25个基点后经历短暂回调,随后强势反弹至一周高位。分析指出,市场交易主线已从单纯聚焦利率上调,转向油价回落缓解通胀预期、美元及美债收益率同步下行等更广泛的宏观变量联动,推动金价重获支撑。
9月17日凌晨美联储宣布25个基点加息,美元指数DXY突破100关口至100.32,创7月底以来新高。尽管美债收益率回升、美股回调,比特币在短暂下探至75,400美元后迅速反弹至76,200美元附近。本文深入剖析强美元对加密市场的传导机制,以及为何在多重利空共振下,比特币仍能展现出强劲的市场韧性。
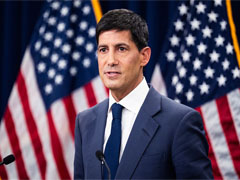
美联储9月FOMC会议全票加息25个基点至3.75%-4.00%,点阵图暗示2026年或还有进一步加息动作。主席沃什在发布会上释放强烈鹰派信号,强调通胀仍具粘性。与此同时,CLARITY法案推进受阻令比特币面临监管不确定性。在宏观流动性收紧与政策监管双重压力下,机构对BTC后续走势分歧明显,市场焦点转向高利率维持时长及关键支撑位博弈。
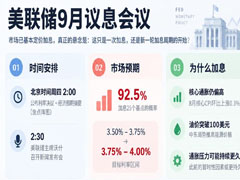
北京时间周四凌晨,美联储FOMC将公布利率决议及经济预期摘要,随后主席凯文·沃什召开新闻发布会。鉴于市场已近乎确定本周将开启加息周期,这将是沃什今年5月上任后的首次货币政策调整。文章深入分析了从观望转向行动的政策逻辑变化、加息频次的不确定性,以及沃什在白宫政治压力与高企美债收益率之间的平衡难题,并梳理了华尔街机构对此次会议可能引发的三种市场反应情景。
美联储9月17日以12比0全票通过加息25个基点,联邦基金利率升至3.75%-4.00%。主席沃什在会后明确表示当前金融条件并不紧缩,此次操作仅移除部分宽松,措辞强硬。瑞银研报指出,相较于前任,沃什的政策反应函数发生实质性转变:对通胀及供给冲击更为敏感,对劳动力市场顾虑显著降低,且拒绝赋予中性利率操作意义。这一转变意味着未来四年FOMC可能维持更高程度的鹰派立场。
在通胀高企、地缘冲突加剧及油价飙升的多重压力下,G7主要央行将于下周集中召开议息会议。受美国核心通胀数据超预期影响,美联储主席沃什领衔加息的预期显著升温,这可能成为该行三年来的首次加息。与此同时,日本央行预计将把利率提升至30年高点,英欧及加拿大央行也展现出更强的鹰派姿态,标志着全球货币政策正经历集体紧缩的关键转折。
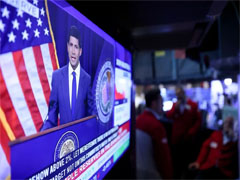
尽管市场押注美联储9月加息概率高达88%,渣打银行报告指出,核心通胀压力可能被高估,关税对PCE的推升效应预计将在四季度见顶后消退。该行认为当前加息是错误选择,且现有数据不足以说服至少4名鸽派委员转向,因此判断9月利率将维持不变。
本周加密行业聚焦于即将在参议院进行关键投票的CLARITY法案,该法案有望为数字资产提供明确监管框架。与此同时,AI巨头因担忧系统失控呼吁放缓研发,引发市场对AI股票波动的预期。此外,Liquid网络遭黑客攻击、Robinhood交易量显著回升、Revolut数据泄露事件以及比特币ETF资金流出等动态也构成本周重要资讯。