OpenAI 推出的 GPT-6 Astra 正在从根本上重构 AI 基础设施的投资逻辑。
9 月 7 日,摩根士丹利发布的科技行业策略报告显示,GPT-6 Astra 不仅在百万级 GPU 集群中完成训练,其在跨推理、工程开发、计算机操作及物理世界任务中的广泛应用能力,正深刻改变市场对 AI 需求的认知。大摩强调,在当前阶段,低估 AI 基础设施投资风险的可能性高于高估风险。尽管宏观不确定性加剧且近期市场出现回调,导致投资者对 AI 板块的持仓比例大幅下降,但这恰恰为重新布局提供了战略窗口。
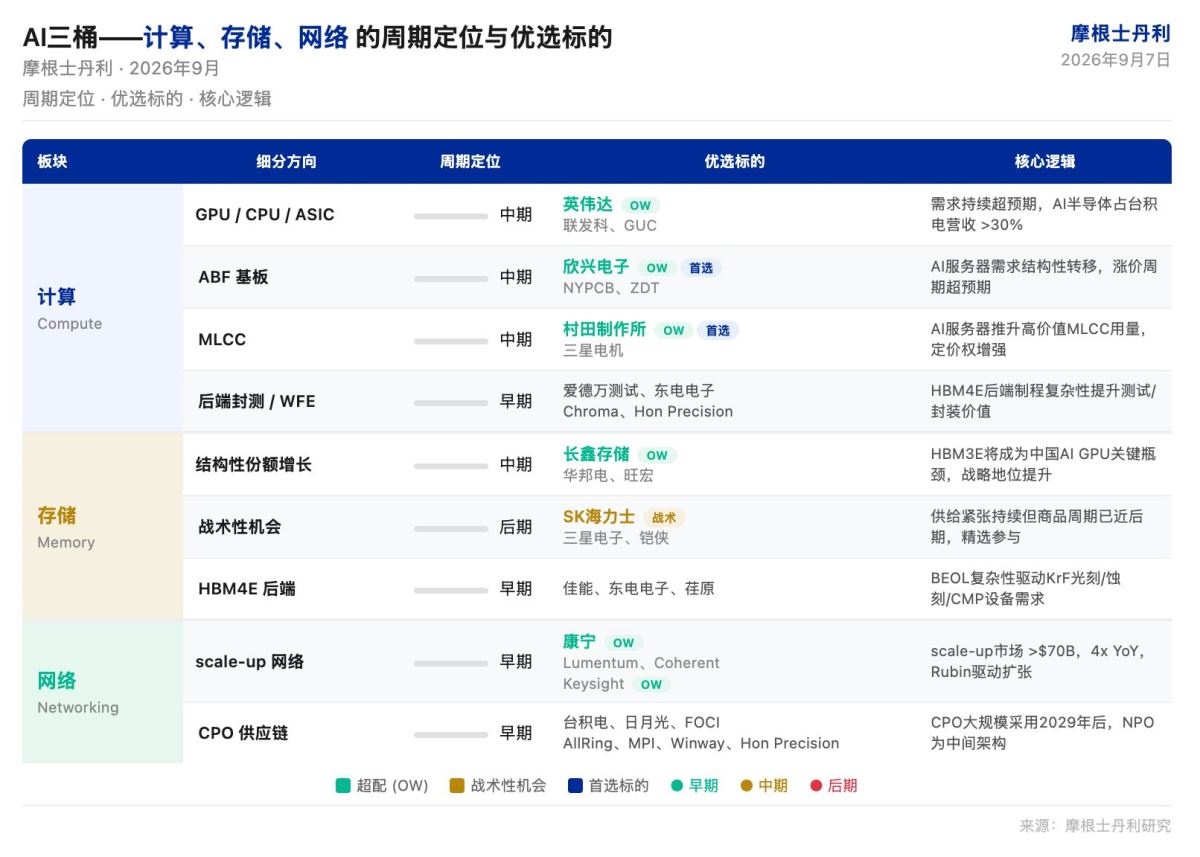
大摩将 AI 相关投资划分为三大垂直领域:AI 计算(评级最高)、存储(结构性看好但需严格筛选)以及网络(次优选择)。此外,报告还指出,非 AI 领域的模拟芯片已进入周期性复苏初期,为投资组合提供了有价值的分散化配置机会。
算力确立核心地位,组件环节共享红利
大摩对 AI 算力的信心最为坚定,其核心依据在于需求持续超出市场预期,且盈利上修动能依然强劲。GPU、CPU 和 ASIC 作为直接受益者,前景广阔。台积电已将 2026 年营收增长指引上调至 40%以上,预计 AI 半导体在其总营收中的占比将突破 30%。同时,台积电将 2026 年资本开支上调至 600 亿至 640 亿美元区间,进一步印证了 AI 需求的强劲势头。
算力投资机会正逐渐向更广泛的组件环节扩散。ABF 基板的需求结构已从传统的 PC 和服务器领域,加速向 AI GPU/ASIC 及网络设备转移。大摩预测,ABF 板的涨价周期将比此前预期更为强烈且提前到来,欣兴电子因此被列为首选标的。MLCC(多层陶瓷电容器)同样受益于这一趋势,AI 服务器对功率密度和性能要求的提升,大幅拉动了高价值 MLCC 的需求。村田制作所被视为首选标的,而三星电机因兼具 ABF 与 MLCC 双重受益逻辑,也受到市场关注。
存储周期步入尾声,精选个股成关键
尽管存储芯片基本面依然强劲,但行业周期正逐步向后期过渡。大摩预计 DRAM 月度价格同比增速将在 2026 年四季度达到峰值,随后价格上涨幅度将逐渐收窄,盈利上修的速度也已开始放缓。2026 年 DRAM 位元供给增长从此前的 25%上调至 31%,与此同时,HBM4E 后端制程的复杂性正在重塑存储制造的范式,HBM 正由专用的 3D 存储堆栈演变为高度集成的定制化 Chiplet 逻辑系统。
HBM4E 后端制程的高复杂度可能会延缓 DRAM 供应的增长节奏,进而波及 NAND 供应。在周期的这一阶段,投资策略应优先选择那些具备结构性份额增长、本地化优势以及与下游 AI 业务紧密关联的标的,而非单纯依赖大宗商品价格波动的品种。长鑫存储是唯一被列为超配的存储标的,其 HBM3E 预计将成为 2027 年中国 AI GPU 的关键瓶颈,从而显著提升其在国产 AI 供应链中的战略地位。SK 海力士、三星和铠侠则被视为战术性机会,前提是供给紧张局面持续,但它们已处于商品周期的后期阶段。
网络机遇聚焦 Scale-up 扩张,CPO 普及尚需时日
网络是 AI 基础设施中的第二大增长极,但市场对其理解存在偏差。真正的机会在于 scale-up 网络规模的快速扩张,而非简单的铜缆替代光缆。目前,scale-up 网络的市场机会已超过 700 亿美元,是去年同期估算的四倍以上。主要驱动力来自英伟达 Rubin 架构将 scale-up 域扩展至 144 个 GPU,以及 Rubin Ultra 扩展至 576 个 GPU。
铜缆的使用寿命可能长于市场普遍预期。在短距离机架内互联场景中,铜缆在延迟、功耗和成本方面仍具显著优势,SerDes、重定时器和有源铜缆技术的改进进一步延长了其生命周期。光学方案仅在 scale-up 域跨机架扩展、带宽密度提升及电气 I/O 功耗面临挑战时才变得必要。技术演进路径呈现为“铜缆到 NPO/混合架构再到 CPO”的渐进过程,而非简单的二元切换。预计 CPO 的大规模采用将在 2029 年及以后发生,2028 年的应用规模有限。
在 scale-up 网络领域,康宁、Lumentum 和 Coherent 受到看好,Keysight 因测试复杂性提升而被上调至超配。在 CPO 供应链方面,台积电、日月光、FOCI、AllRing、MPI、Winway 和 Hon Precision 被列为超配标的。
模拟芯片迎来非 AI 驱动的分散化机遇
模拟芯片正处于周期性复苏的早期阶段。2026 年二季度业绩确认了行业已站在上升周期的起点,这一趋势预计至少延续至 2026 年下半年,具体表现为价格持续改善、库存补充以及积极的订单出货比。
在全球模拟芯片覆盖中,意法半导体、恩智浦和瑞萨电子是首选标的。这些公司在 AI 热潮之外拥有多元化的终端市场布局,为投资者提供了宝贵的周期性分散化机会。
GPT-6 Astra 的意义远超模型本身的升级,它改变了 AI 需求的形成机制。随着模型智能水平的提升,更多工作负载变得经济可行,推理工作负载的数量、持续时间和复杂度均将增加。AI 基础设施的瓶颈已从“需求是否会来”转变为“物理约束能否支撑智能的大规模交付”。在此阶段,低估投资的风险已明显大于高估的风险。
总体来看,算力仍是这轮AI产业变革中最确定的投资主线之一,但需注意供需错配窗口和商业化落地的不确定性。
到此这篇关于大摩研报解读:GPT-6 Astra 重塑 AI 需求框架,算力仍是投资首选的文章就介绍到这了,更多相关PT-6 Astra 如何重塑算力需求内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!