Solana 创始人在周末罕见地卷入了一场公开争论,起因是对网络验证者数量的不同解读。此前,一则声称“验证者暴跌84%”的帖子引发了社区热议,Solana 联合创始人 Anatoly Yakovenko 对此予以反驳,指出实际下降幅度仅为20%左右,并强调验证者与全节点是两个截然不同的概念。他解释称,节点数量下滑的主要原因是 Solana 基金会委托计划(SFDP)的终止,该计划此前负责为小型验证者承担投票成本。然而,更深层的隐忧在于,节点规模的缩减引发了外界对其去中心化程度的质疑,甚至有批评者将其比作中心化的数据库。
当前,Solana 正致力于构建“链上纳斯达克”的宏大叙事,但节点锐减与扩张野心之间的张力日益凸显,同时其生态安全及对 Meme 币的高度依赖也持续遭受审视。
上周末,Arbitrum 联合创始人 Steven Goldfeder 与 Solana 联合创始人 Toly 围绕 Robinhood Chain 的手续费模式展开激烈交锋,话题从是否应收取10%的分成,延伸至排序器收费是否构成变相的 MEV 保护费。
这场争论发生在 Robinhood Chain 单日交易费用飙升至600万美元,且 HOOD、ARB、UNI 等基础设施方代币价格大幅上涨的背景下。Toly 主动发起讨论,言辞间流露出明显的不满,这种情绪难以单纯用技术路线分歧来解释,更像是一种自身焦虑的外化表现。
多位行业意见领袖(KOL)感叹,这一轮行情中 Solana 最大的遗憾在于缺乏自家的头部交易所,导致目前处境略显尴尬。
暂且不论这场争论的胜负,对于持币者和潜在投资者而言,一个核心问题是:Solana 现在是否还拥有站得住脚的做多理由?
Robinhood Chain 为何选边 Arbitrum?这笔经济账怎么算
据市场消息透露,Robinhood 在项目立项阶段曾对比评估过 Solana 和 Arbitrum,最终选择了支持独立部署链的 Arbitrum。
在 Arbitrum 的架构下,Robinhood 能够保留约90%的 Gas 收入;若迁移至 Solana,其留存比例为0,且需自行承担补贴的 Gas 费用。
根据 Arbitrum 官方 AEP 条款,Orbit 链需将协议净收入的10%转给 Arbitrum 基金会,其中8%进入 DAO 金库,2%分配给开发者公会,且不涉及自动分红、回购或向 ARB 持有者进行现金分配。Arbitrum 联合创始人 Steven Goldfeder 将此策略总结为:“做房东,而不是租客。”
Solana 联合创始人 Toly 则质疑这种房东模式并不划算。他在 X 平台表示,Arbitrum 从 Robinhood 手续费中抽取的10%,按他的估算,足以覆盖 Solana 全网交易手续费的四倍。如果 Robinhood 基于 Solana 部署,完全可以实现接近零 Gas 费的体验,同时收入仍可在应用前端收取,他给出的参考数字是前端收取50到80个基点的手续费。
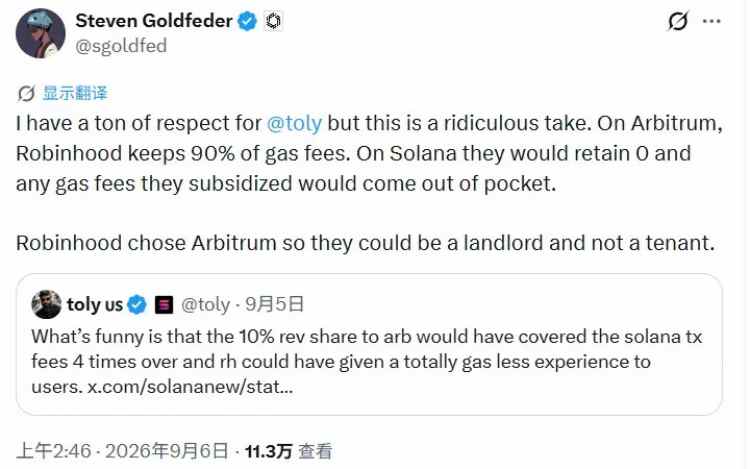
据 Blockworks 数据显示,Robinhood Chain 上的单笔交易平均手续费一度达到0.40美元,是 Solana 的100倍以上,也是以太坊的两倍多。Toly 认为,依靠全网拥堵来收取高额费用并非健康的商业模式。
9月6日,Steven 发帖辩称,不能仅比较表面手续费,Arbitrum One 和 Robinhood Chain 主动防范了抢跑行为及大部分有害的 MEV。他指出,一些标榜低手续费的链,散户实际承受的抢跑和三明治攻击成本反而更高,他宁愿预先支付明确的费用,也不愿为了账面更低的手续费而承担隐性损失。
Toly 回应称,Arbitrum 当前的买卖价差本身就更差,加上更高的手续费,仅从手续费里抽取的10%分成,折算成基点后的成本,据他估算已超过三明治攻击损耗率的十倍,甚至还未计入价差的影响。
这场关于 MEV 的争论也引发了同行的技术性质疑。Curve Finance 创始人 Michael Egorov 认为,抢跑防护本就不应是基础设施层该解决的问题。Toly 回应说,竞争才是促使基础设施提供应用真正所需服务质量、并压低应用不想要的那部分 MEV 的唯一途径。
Meme 代币玩法遭复制,优势能否维持?
随着 Robinhood Chain 上的发射平台涌现出 Pons,许多人将其与 Solana 上的 Pump.fun 进行对比。
据公开数据,Pons 代币近一个月涨幅超过20倍,9月日均 Meme 币交易量已超越 Pump.fun,达到约5亿美元。
近期更火热的是 Meme 币与股票配对交易的趋势。Robinhood Chain 上的 Long.xyz 于7月14日上线,主打社区代币与股票代号代币配对交易,例如 AI/NVDA、SPACEHOOD/SPCX、BONER/HIMS。该平台没有自己的平台币,持有配对的社区代币也不代表对应公司的股权。
随后跟进的 Bankr 是一个由 AI 驱动的代币创建平台,支持包括 LEVE/AAPL、SPX690/SPY 在内的90多个股票和 ETF 代号作为定价资产。其自有代币 BNKR 上线时仅配置了5万美元的流动性池,旨在验证这一模式的可行性。
BSC 链上也出现了类似产品 Flap,同样是将 Meme 币与股票代号绑定,并向持有人发放与股票相关的奖励。
Solana 阵营对应的产品是 StonkFun(又名 LaunchOnSF),允许用户创建与其他资产配对的代币,包括代币化股票和 ETF,如 STONK 与追踪标普500指数的代币化产品 SPYx 配对。
9月4日,Solana 官方 X 账号回复了 StonkFun 的帖子,表示支持 Stonk 代币,STONK 当天市值涨至约1.4亿美元,24小时涨幅超过250%。然而,StonkFun 平台过去30天的手续费收入仅为123万美元,不及 Pons 一天的收入。
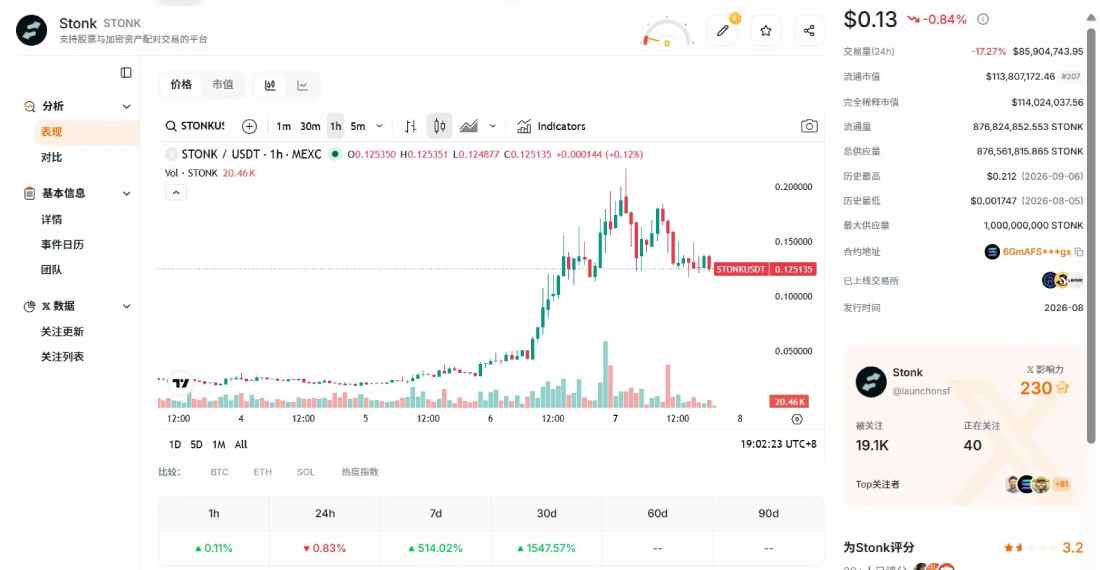
市场分析指出,普通的 Meme 和 USD 代币配对已难以吸引投机资金,唯有结合叙事和股票代号的配对玩法才能重新吸引这批用户。如果 Pump.fun 不跟进此功能,StonkFun 目前的领先地位恐怕难以长久保持。
加密 KOL Haotian 则认为,Solana 的核心优势在于资金效率和高负载能力,pump、gmgn、fomo 这类新平台本身就是 Solana 的新入口。出口端缺失头部交易所并非关键问题,因为当市场行情发展到需要单纯依赖 CEX 变现的阶段时,行情本身往往已接近尾声。
他进一步指出,这一轮真正的资金放大器是 fomo、pump、Robinhood Wallet 这类新型超级入口。CEX 要成为入口,前提是自己具备承接链上叙事发酵的能力,而这一点 Base 和 BSC 已经用整整一个周期进行了验证——新叙事的发酵永远发生在链上。
也有用户认为,Solana 缺少的不是一个属于自己的交易所,而是最终会成为各家交易所争抢流量的地方。
稳定币、支付、预测市场:关键环节是否正在流失?
Meme 打法被复制仅仅是表层现象。更深层的问题在于,像 Robinhood Chain 这样由巨头自建公链的模式,正在将原本依赖 Solana 的关键环节逐步收回内部。
公开信息显示,Circle 自建的公链 Arc 计划于9月16日主网上线。此前,USDC 在以太坊或 Solana 上结算时,手续费流向这些链自身的验证者和搜索者,Circle 无法从中获利。Arc 上线后,USDC 将成为原生 Gas 代币,这部分收入将直接落入 Circle 手中。
目前,Arc 已吸引黑石、DTCC、Visa 等机构担任创始验证者,完成融资2.22亿美元,估值达30亿美元。
Roninhood 自建链,Circle 亦自建链,这类巨头不再满足于将资产和流量置于其他链上,而是选择将结算层收归己有。
纵观几个主要加密赛道,Solana 链上不乏产品,但在结算、发行和入口这三个关键环节的主导权似乎并未完全掌握在自己手中。这也是 Toly 此次主动挑起争论背后更根本的焦虑来源。
据 DefiLlama 数据,Solana 过去24小时 DEX 交易量约19.61亿美元,30天累计约650.28亿美元,位居所有链之首;同期以太坊约8.37亿美元,Base 约5.67亿美元。
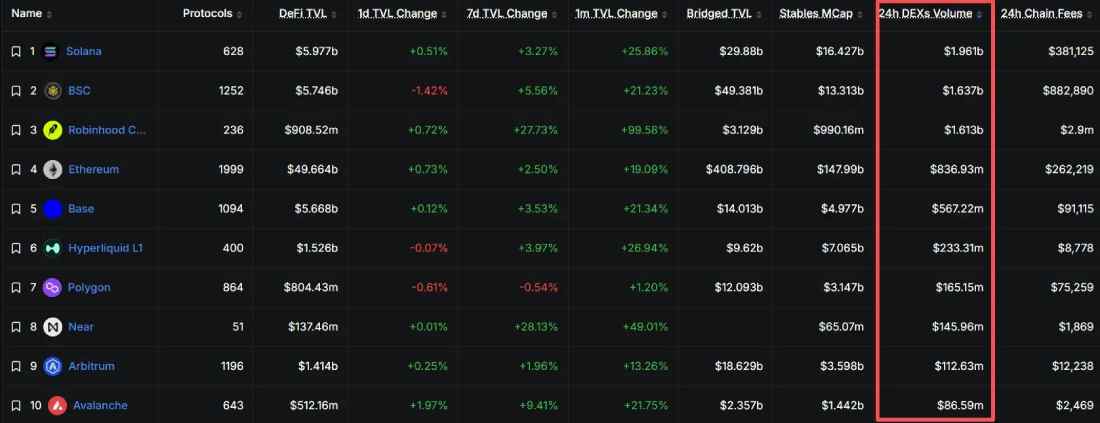
然而,Robinhood Chain 上线仅两个月,其24小时 DEX 交易量已达16.13亿美元,位列第三(仅次于 Solana 和 BSC),与 Solana 的差距正在迅速缩小。
在交易所方面,获得迪拜 VARA 牌照的 Backpack 虽在 Solana 上推出了股票代币和永续合约产品,但其规模远未达到币安、Robinhood、Coinbase 的量级。
Roninhood Chain 证明了一点:散户集中在券商 App 内,而非公链官网。由于 Solana 拿不到排序器分成,因此谈不上真正拥有这批用户。
加密 KOL Christine 表示,能够存活下来的 L2 往往背靠交易所,而后来者不仅学会了 Solana 的 Meme 打法,背景也更为强大。
在本轮热门赛道之一的预测市场中,估值和叙事也未回流至 SOL。Polymarket 部署在 Polygon 上,Kalshi 则是持牌法币平台。Solana 本土产品 Jupiter 于6月4日上线的 Forecast,前身 Jup Predict 累计交易量仅约1700万美元,规模差距悬殊。此外,生态内的衍生品协议 Drift 在今年4月发生过一起涉及2.85亿美元的安全事件。
在支付领域,Visa、PayPal、西联均在利用 Solana 进行结算。PayPal 将 Solana 定为 PYUSD 默认网络,理由是结算更快、费用更低。但目前 PYUSD 供应量中,以太坊仍占约73.74%,Solana 约占20.76%,默认网络的地位尚未转化为存量上的领先优势。
x402 最初由 Coinbase 提出,后转由 Linux Foundation 治理,Solana 是其接入链之一,但目前未见单独的收入或销毁机制回馈给 SOL。
在稳定币供给方面,USDC、USDT、PYUSD 均在 Solana 链上运行,但发行权掌握在 Circle、PayPal、西联手中,相关费用归发行方所有。据 Visa Onchain Analytics 数据,今年7月 Solana 和 Base 的月度结算量几乎并列,均在2860亿美元左右;到了8月,Base 占比飙升至29.67%,Solana 降至7.05%,Solana 在一个月内被迅速甩开。
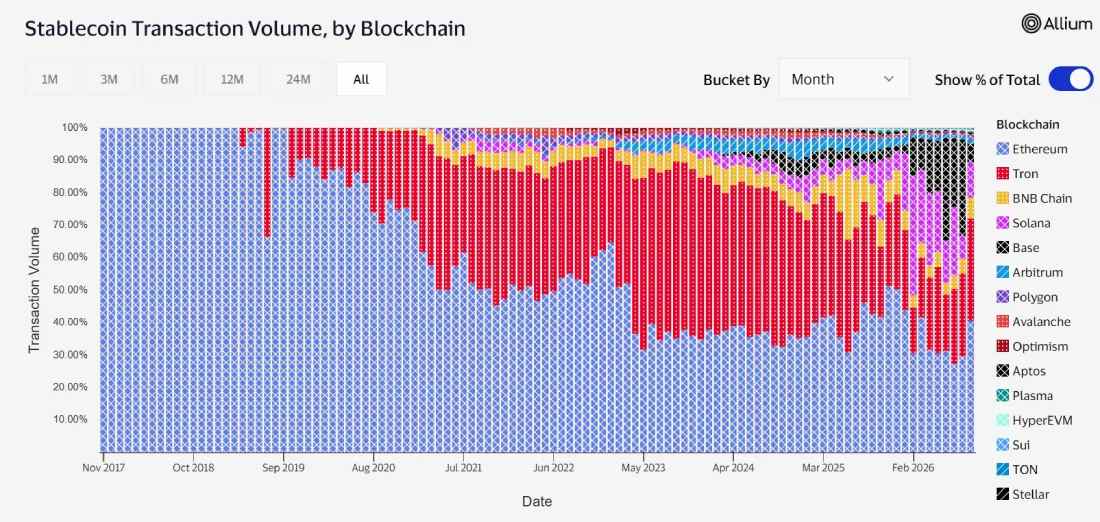
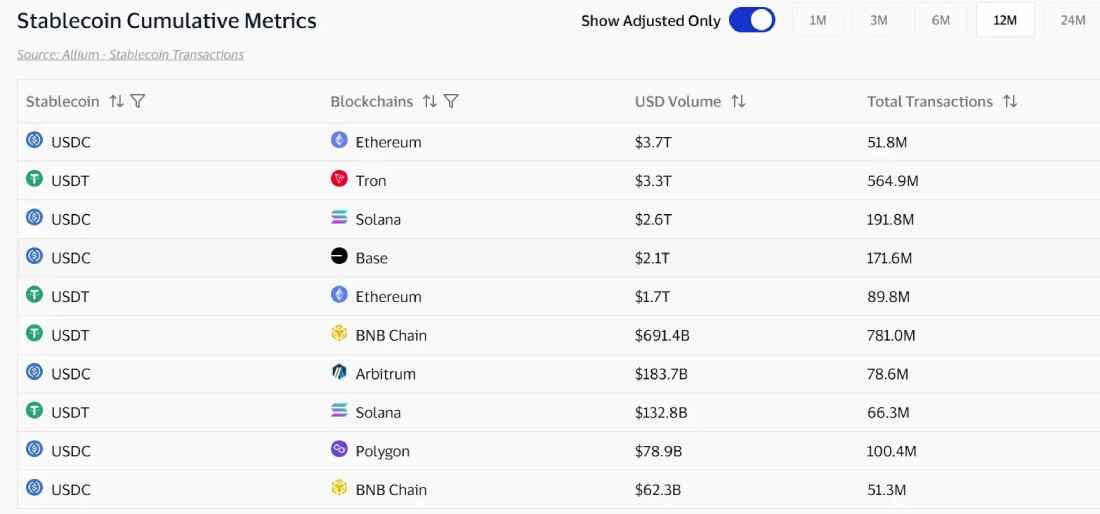
在存量结算方面,Solana 过去12个月 USDC 累计结算量仍有2.6万亿美元,高于 Base 的2.1万亿美元,但最近一个月的势头已经逆转。
不过,若按转账笔数计算,8月 Solana 有4729万笔,占比20.43%,位列第三(仅次于 BNB Chain 和 Tron);Base 仅有1211万笔。尽管金额被甩开,但笔数仍占优,这说明 Solana 上更多发生的是高频小额转账,未能有效转化为结算金额上的份额。
上周,Solana 基金会主席 Lily Liu 发文提出,互联网资本市场将成为全球规模最大的资本市场,她主张将稳定币、机构资产迁移、区块链基础设施和 AI 相结合,作为支撑 Solana 长期持有的叙事基础。
但对比来看,尽管 Solana 在产品层面大多齐全,DEX 交易量甚至领先,它却始终缺失发行权、结算权和入口控制权。在当前的一些热门叙事中,似乎尚难找到一个能让 SOL 直接升值的完整闭环。
以上就是Solana(Sol)创始人周末罕见开怼,生态焦虑背后究竟在怕什么?的详细内容,更多关于Solana生态焦虑的资料请关注其它相关文章!