尽管近期通胀指标较年初高点有所下行,但降温进程依然缓慢。与此同时,地缘政治紧张、跨大西洋贸易争端以及人工智能基础设施投资引发的芯片需求激增,正交织形成新的价格压力源。
基于此背景,“萨姆规则”提出者Claudia Sahm修正了其此前支持维持利率不变的判断。
她认为,单看现有数据,美联储仍勉强可以选择观望;但货币政策需要处理未来风险,而不仅是解释已经发生的通胀。
能源价格的持续高位可能向核心通胀领域渗透,新一轮关税措施可能阻碍商品去通胀进程,而AI领域的资本开支则可能制造更持久的需求拉力。
尽管Sahm仍将通胀回落视为基准情景,并承认加息与否是一项接近五五开的决定。但在无法确信PCE通胀会于未来一两年内自行回到2%的情况下,她主张美联储以一次小幅加息作为「保险」。
以下为原文编译:
为何我从「按兵不动」转为支持加息?
是加息还是维持现状?这是美联储下周会议必须解答的核心命题。可以明确的是,美联储内部已现分歧,且这种分歧绝非单份CPI报告所能消弭。
近日,我将自己认为适宜的政策路径从「维持利率不变」调整为「加息」。原因在于,我已不再确信,若美联储不进一步收紧货币,PCE通胀能否在未来一到两年内降至2%的目标水平。
更为关键的是,自7月以来,通胀面临的上行风险显著增加。我认为,美联储可从9月加息25个基点起步,年底前累计加息50至75个基点,以确保通胀能够及时、持续地向下运行。
这并非指当前通胀数据已明显恶化。相反,近期数据略显积极。真正使风险天平向加息倾斜的,是中东局势迟迟未见缓和、美国与加拿大之间的贸易战,以及AI建设带来的芯片短缺。
如果仅审视现有通胀数据,美联储仍然可以选择维持利率不变,只是理由已经不再充分。
截至7月,整体和核心PCE通胀均较年初高点回落,可被视为去通胀仍在继续的证据,但改善幅度有限。过去12个月的通胀率下降缓慢,本周公布的PPI和CPI将构成8月PCE数据的主要输入。市场普遍预计通胀会进一步放缓,但距离2%的目标仍然很远。
我对近期三个月通胀变化所释放的积极信号持谨慎态度。过去几年,PCE通胀呈现一定的季节性特征:年初偏高,随后逐渐回落。7月核心PCE环比上涨0.2%,折合年率约为3%。这一速度低于上半年,却依然明显高于2%的目标。
因此,近期数据更像是在消化年初的异常升温,回到去年已经偏高的运行速度,而不能证明基础通胀趋势出现了实质性改善。
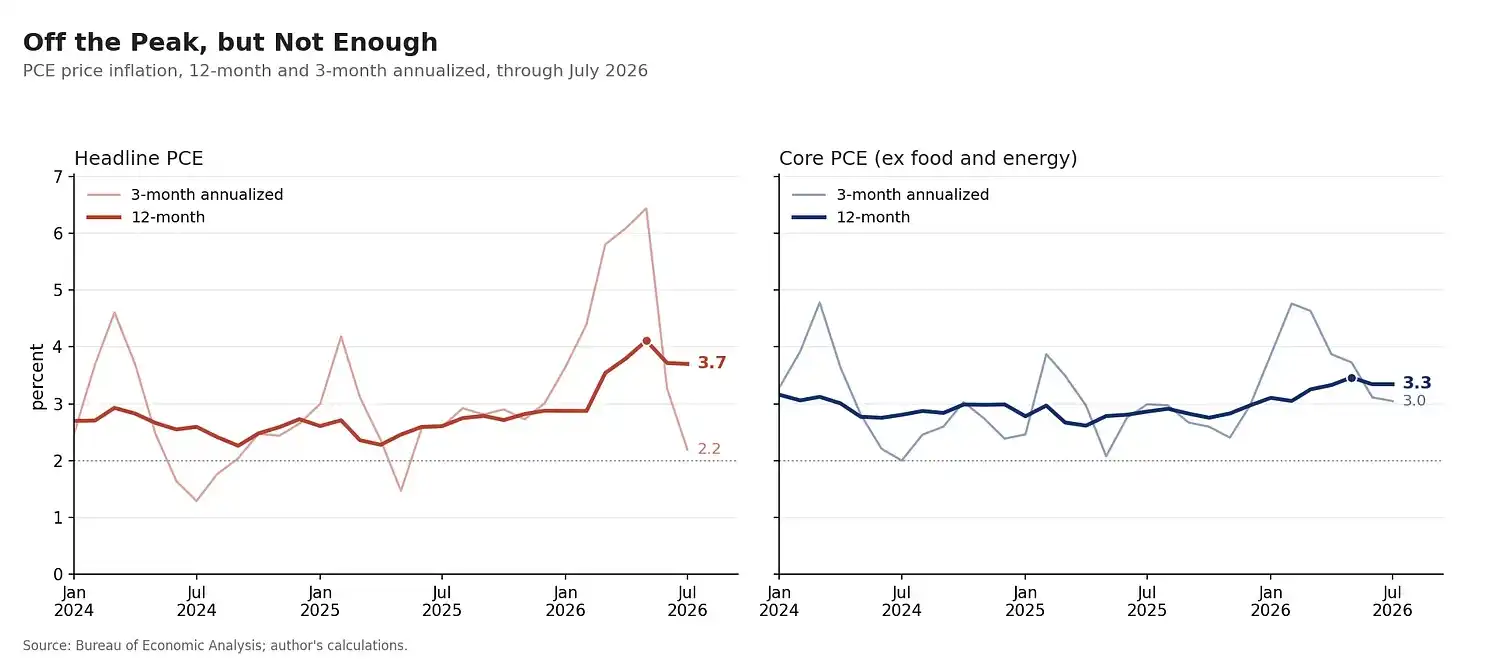
核心PCE通胀年初偏高、年中回落的季节性特征,使近期三个月数据释放的降温信号可能被高估
暂时性冲击正趋于持久化
既然去通胀进展有限、劳动力市场又保持稳健,美联储为什么此前一直维持利率不变?我又为什么直到几周前仍然支持这一决定?
关键在于推动通胀的冲击类型。
去年关税大幅上调,推高了商品价格。但当更高的进口成本被充分反映到终端价格之后,关税对通胀的增量影响通常会逐步减弱。中东能源供应中断也是如此:能源价格先快速上涨,一旦冲突结束,价格可能回落,并反过来拉低通胀。
这类冲击往往造成一次性的价格水平上升,未必会带来持续通胀。若美联储以加息应对,便可能为了压制原本会自然消退的价格压力而过度削弱需求。
此前的数据基本符合这一判断,但未来风险已经发生变化。
风险一:中东冲突可能将能源通胀传导至核心价格
单纯的能源价格上涨,并不足以成为美联储加息的理由。但如果能源价格长期处于高位,并逐渐传导至非能源商品和服务,货币政策就可能需要作出反应。
历史经验显示,能源价格上涨后,航空票价通常会迅速上升;其他核心价格的反应则较小、较慢,传导效应可能在一年甚至更长时间后达到高点。汽油价格每上涨10%,未来一年核心通胀大约会增加0.2个百分点。
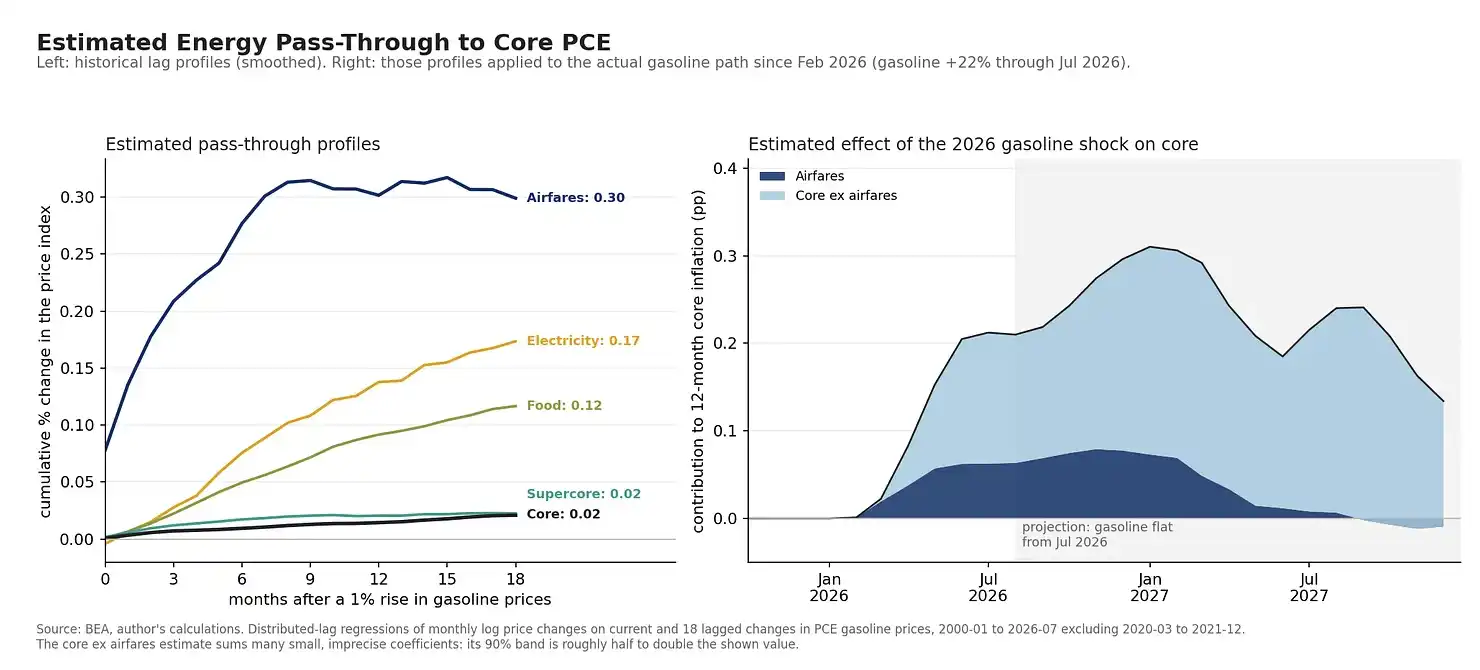
能源价格上涨对核心通胀的传导较慢,影响可能在一年或更长时间后达到高点
这一影响看似有限,但能源价格维持高位的时间越长,对通胀的累积推动就越明显。
中东冲突刚开始时,将其迅速解决作为基准情景尚属合理,现在却越来越难以作出这种假设。如果汽油价格维持当前水平,对核心通胀的影响可能延续至明年。
柴油价格尤其值得关注。作为交通运输和物流体系的重要成本,柴油上涨会影响广泛的商品与服务。霍尔木兹海峡恢复通行迟迟没有取得进展,意味着核心通胀仍面临进一步上行风险。
风险二:关税上调可能尚未结束
美联储7月会议纪要显示,大多数官员认为,关税对通胀的影响已经基本见顶,未来将逐步减弱。
这一趋势已经体现在数据中。去年关税生效后,核心商品价格的三个月年化涨幅迅速上升,并在今年年初达到高点,随后于夏季明显回落。
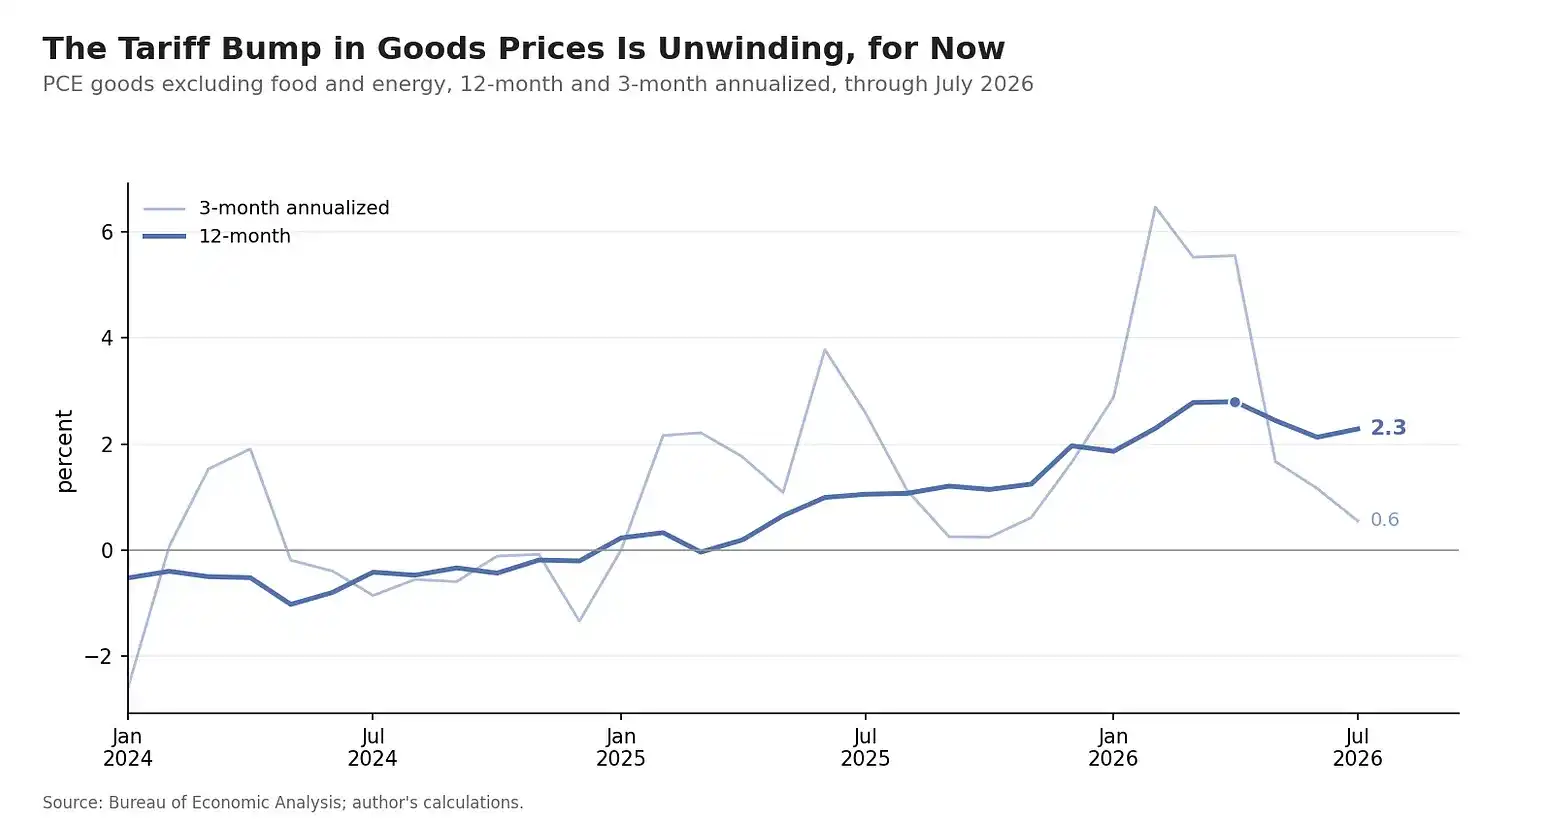
关税实施后,美国核心商品通胀一度明显上升,近期虽已回落,但进一步降温建立在关税不再上调的前提下
但商品去通胀能够继续,需要建立在关税税率不再上升的前提下。
目前,受到美国额外50%关税影响的加拿大进口商品规模相对有限,但加拿大针对美国商品采取反制措施,可能引发美国进一步提高关税。更重要的是,这场争端说明,美国政府仍在将关税作为谈判工具使用。
因此,与上次美联储会议相比,关税重新推高通胀的风险已经增加。
风险三:AI投资短期内也可能推升通胀
AI基础设施建设是另一个容易被低估的通胀来源。英伟达近期财报显示,AI需求依然强劲,预计大型云服务商明年的资本支出将超过1万亿美元。
从五年或十年的维度来看,AI提高生产率后可能产生通缩效应。但在未来一年这一货币政策更关心的时间范围内,AI投资对通胀的影响更可能是向上的。
消费和企业投资价格数据已经显示,存储芯片价格正在上涨。相关支出在整体经济中的占比或许有限,但它仍然增加了通胀上行风险。
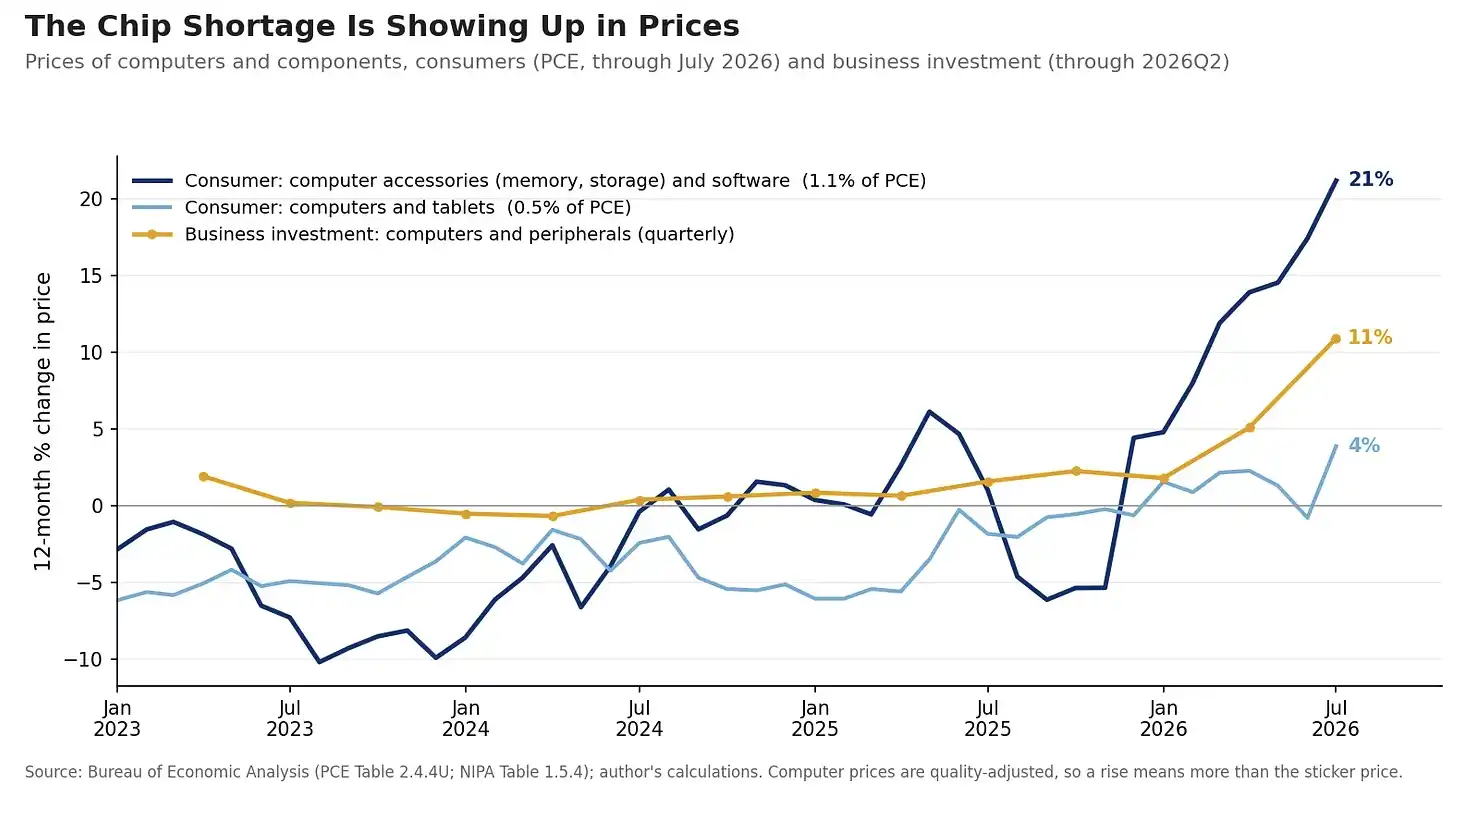
AI基础设施投资带动存储芯片需求上升,相关消费与企业投资价格已出现上涨迹象
AI建设带来的价格压力,本质上是一种需求驱动因素。对能源和关税冲击,美联储可以选择暂时忽略,因为其影响可能自行消退;但存储芯片短缺背后是持续扩张的投资需求,同样的逻辑未必适用。
加息是对未来风险的一份保险
综合来看,我的基准情景仍然是通胀继续回落。不过,通胀面临的上行风险已经相当可观,而且分布在能源、商品、运输和科技投资等多个领域。
从风险管理角度出发,美联储有理由进一步收紧货币政策。在通胀下降阶段加息听起来或许矛盾,但政策目标不只是让通胀最终达到2%,还要确保未来一年通胀能够以足够可信的方式持续下降。
现在适度加息,相当于为不断上升的通胀风险购买一份保险。
当然,维持利率不变也有合理依据,尤其是当决策者更重视现有数据,而非预测和尾部风险时。如果本周通胀数据明显改善,或者上述风险出现缓和,我也可能重新转向支持按兵不动。货币政策判断本就需要随着信息变化不断调整。
从2024年起,我一直参与由杜克大学组织的「影子经济预测摘要」。今年3月,我仍然预计美联储会在年内降息;到6月,我转向支持维持利率不变;现在,我认为年内可能需要加息两次,未来几年的利率路径也会更高。
这并不意味着美联储一定会加息。对那些此前认为维持利率不更为合适的官员而言,他们需要像我一样改变立场,才能形成支持加息的多数。这仍然是一个十分接近的选择。
市场需要的不只是一项决定
9月会议究竟加息还是维持利率不变,将是一项艰难决定。现有通胀数据仍足以支持美联储观望,但通胀前景已经因不断增加的上行风险而恶化。基于这一点,我认为略微提高联邦基金利率更加合适。
无论美联储最终作出何种选择,市场都需要一个清晰的解释。
在FOMC会议前无法确定结果并不可怕,真正不可接受的是,在新闻发布会结束后,市场仍然不知道美联储为何作出这一决定。
如果多数官员仍然相信通胀会很快回到2%,他们需要说明这种信心来自哪里;如果他们已经不再确信这一点,那么美联储就应该采取行动,重新建立通胀能够回归目标的可信度。
到此这篇关于周五CPI前瞻:通胀风险正在转向,美联储9月要加息了?的文章就介绍到这了,更多相关周五CPI前瞻内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!