作为凭借发行USDT成为全球利润率最高、现金流最充裕的“非典型金融机构”,Tether迈出了其业务转型中至关重要的一步——从虚拟资产走向实体经济。
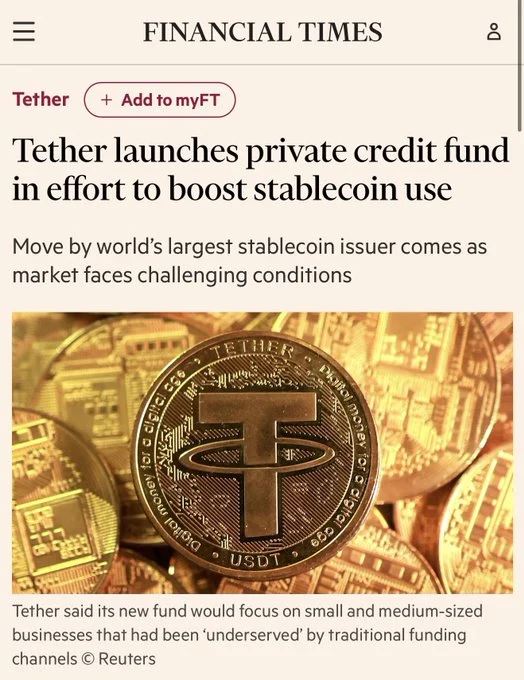
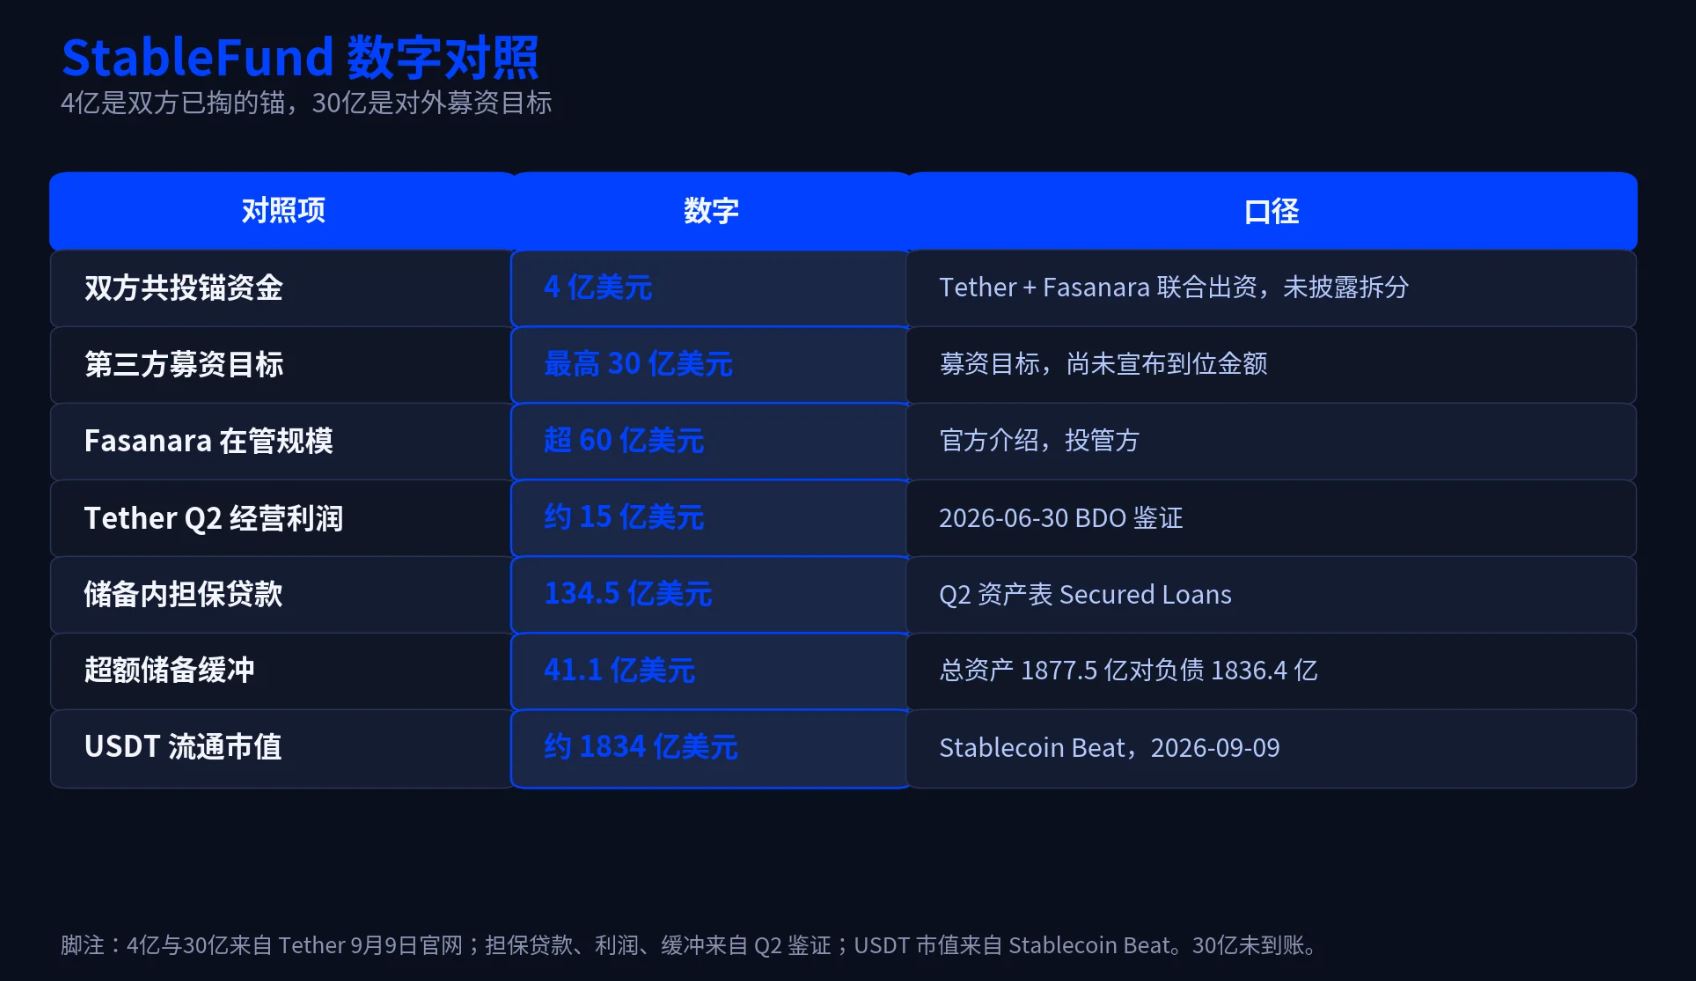
9月9日,Tether联合伦敦另类资产管理公司Fasanara Capital,正式推出规模上限为 30亿美元的永续型私募信贷基金StableFund。双方首期投入4亿美元共同资金作为基础仓位,随即面向外部机构投资者开启募资通道。
此次布局,Tether的关注点已从加密市场的流动性捕获,转向了分布于全球60多个国家的实体中小企业借贷及消费信贷市场。当硅谷行业仍在探讨加密货币的实际应用场景时,手握巨额美债利息收入的Tether,已悄然转型为传统金融体系中极具野心的“链上影子银行”。
资本飞轮:从无风险利差,到华尔街的“抢食者”
回顾过去两年,Tether的商业逻辑显得直接而高效:一方面承接无息的稳定币铸币需求,另一方面将数千亿美元的储备金配置于无风险的美债资产中。
这种依靠息差稳赚不赔的“印钞机”模式,助其在今年二季度轻松实现了约15亿美元的经营利润。
然而,随着全球宏观降息周期的临近,依赖无风险利差的黄金窗口期正逐渐收窄。面对庞大的利润储备,Tether亟需寻找新的蓄水池,以吸纳巨量资本并追求更高的收益弹性。
私募信贷(Private Credit)因此成为最佳选择。
在欧美传统商业银行收缩资产负债表、全球中小企业面临高达5.7万亿美元融资缺口的背景下,Blackstone、Apollo等华尔街巨头早已在此领域重金布局。但与传统的华尔街机构不同,Tether具备降维打击的独特优势:它不仅提供资金,更提供通道。
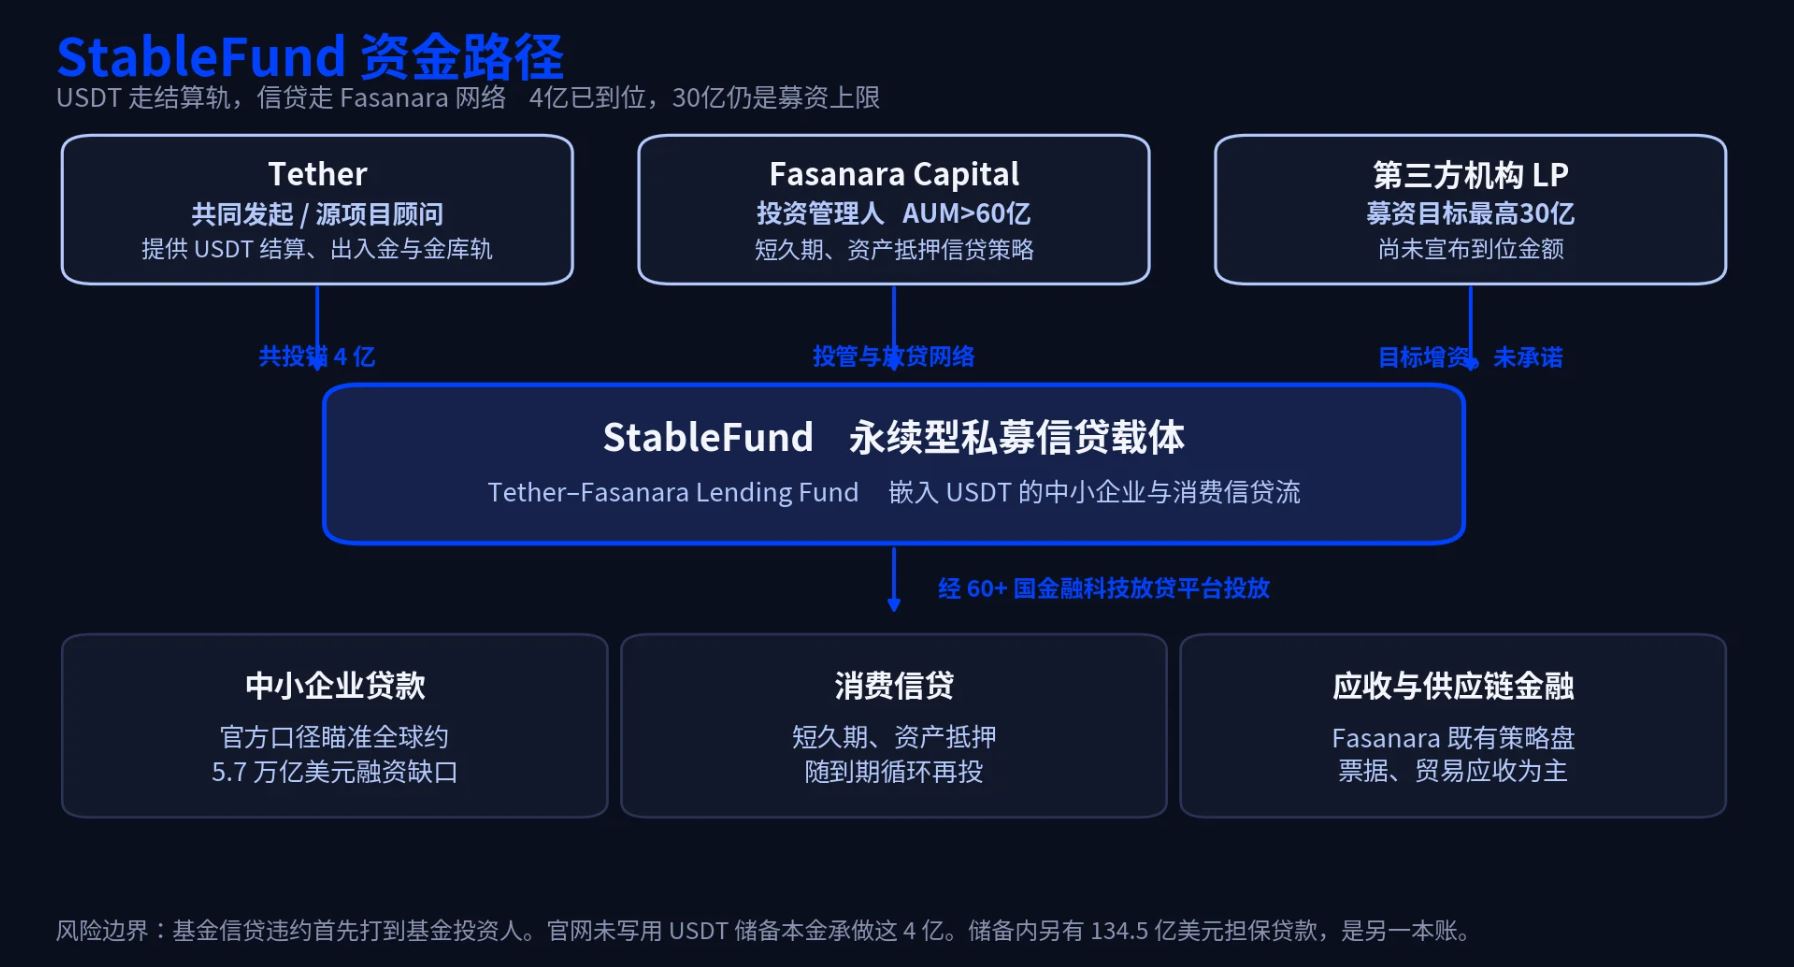
在这笔30亿美元的交易中,资金流通渠道被彻底重构。借款人获得的不再是经过多层代理行、耗时数天清算且手续费高昂的电汇美元,而是能够秒级到账的USDT。
用 USDT 绕开传统银行的放贷铁轨
在StableFund这一新载体中,Tether与Fasanara的分工清晰明确,呈现出典型的“前店后厂”协作模式。
总部位于伦敦的Fasanara担任“承销商”与“风控官”的角色。这家管理着逾60亿美元资产的专科资管机构,已在全球60多个国家的金融科技平台上建立了广泛的放贷网络。其职责是将资金精准注入短久期、有资产抵押的中小企业和消费信贷策略中。
而Tether则承担核心的资金源与结算轨道职能。对于这一角色,Tether CEO Paolo Ardoino 保持着极度克制的清醒:
至此,USDT的价值叙事发生了根本性转变。它不再仅仅是币圈参与者用于对冲波动的“交易对”,而是化作一条直接嵌入新兴市场实体经济的放贷水泵。Tether正试图将原本封闭在加密市场内的流动性,转化为提升全球实体企业融资效率的美元替代方案。
扩展文章:
表内外双轨博弈,影子银行的风控深水区
涉足实体信贷,意味着Tether正式进入了传统银行最为忌惮的风控雷区:
若借款人违约,损失由谁承担?
根据现有架构,新设立的StableFund属于表外基金。理论上,其信贷违约损失仅限于基金净值和LP(有限合伙人)层面,从而与USDT 1:1的兑付储备实现隔离。
但外界的审视并未停止。因为在Tether自身的资产负债表内,信贷业务已形成庞大规模。截至今年二季度,Tether储备资产中仍包含高达134.5亿美元的担保贷款(Secured Loans)。相比之下,新基金4亿美元的初始锚资金仅是冰山一角。
真正令华尔街和监管层担忧的是:一家缺乏极致透明审计的稳定币巨头,既在表内持有百亿级的质押借贷,又在表外通过60个国家的金融科技平台向中小微实体放贷,这使其事实上成为了一家规避所有资本充足率约束的超级影子银行。
在StableFund完成30亿美元的目标募资之前,这仅是一场试探性的火力侦察。但若Tether凭借极低的资金成本和USDT的结算优势,真正在全球私募信贷市场撕开裂口,任何大规模的跨国催收失败或抵押物贬值,都可能演变为对整个加密流动性底座的压力测试。
届时,这只游离于监管之外的“无牌全球央行”,必将面临华盛顿方面最为严厉的监管目光。
到此这篇关于Tether推出最高30亿美元私募信贷基金,稳定币巨头进军实体借贷市场的文章就介绍到这了,更多相关Tether进军实体借贷市场内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!