供给冲击:柴油触及历史高位,炼油利润再度瞩目
一场全球性的燃油危机已然爆发。在笔者看来,美国本土的炼油企业或许是此次风暴中的最大受益者之一,且这种利好态势预计将持续延续。驱动因素并非仅仅是原油成本的上涨,更关键的是汽油和柴油供应的紧缩,加之加州市场受到的严格限制,这些因素共同推高了炼厂的利润率。尤为重要的是,即便未来油价出现回调——从目前局势判断,短期内发生的可能性较小——炼油环节的商业机会依然稳固。
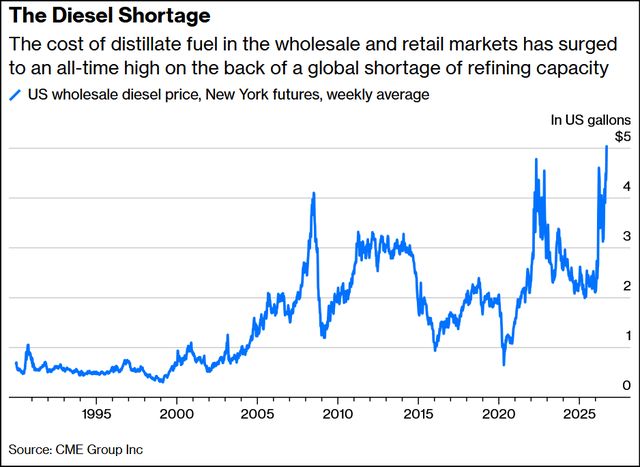
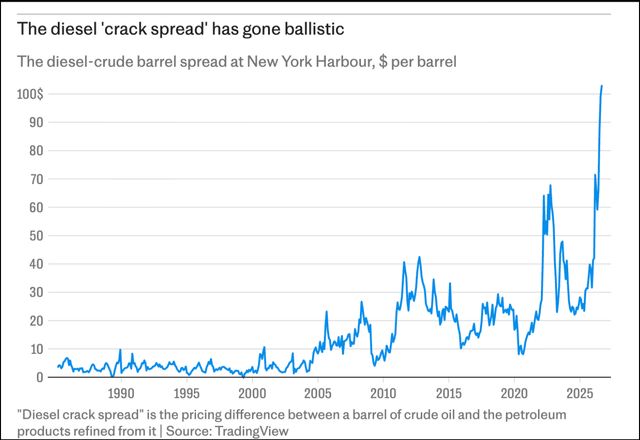
多地地缘政治冲突不断压缩全球炼油产能,并扰乱供应链稳定。目前,美国炼厂已逼近满负荷运转状态,而库存水平却在持续下滑。本周,美国柴油期货结算价创下历史新高,零售价格也随之刷新纪录。成品油价格的涨幅显著超越原油,导致柴油对原油的裂解价差飙升至峰值。
(Energy and Climate Intelligence Unit,ECIU)
与此同时,美国汽油的平均零售价格依然维持在每加仑 4.40 美元以上的高位。高盛预测,柴油的价格及利润率仍有上行空间,并认为汽油存在更大的上涨潜力——原因在于炼厂将优先保障柴油的生产。无论是柴油还是汽油,美国炼油商都将站在受益的一方。
全球燃油危机下的炼油股精选策略
这场全球燃油供应的剧烈波动,特别为三家美国炼油商带来了机遇:它们均有能力通过扩大「裂解价差」(即原油采购成本与成品油销售价格之间的差额)来获取高额利润。作者首先利用 Seeking Alpha 的股票筛选工具,筛选出炼油行业中评级为「强烈买入」的公司,并进一步锁定那些对美国及全球燃油紧张局势暴露度较高的标的。入选的三只股票各具资产与布局优势,能够对接全球偏紧的市场需求,特别是弥补西岸地区日益严峻的供应缺口。
1. 马拉松石油(Marathon Petroleum,MPC)
市值:1162.4 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):能源板块 226 只中第 3
Quant 行业排名:炼油行业 17 只中第 3
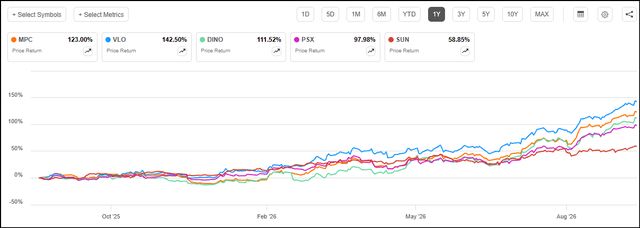
在 Quant Growth & Income 组合中,马拉松石油与另外两只炼油股的表现最为突出。该组合自今年6月上线以来,马拉松石油实现了 +56.82% 的总回报,瓦莱罗能源(VLO)达到 +56.07%,Phillips 66(PSX)为 +46.85%,过去一年内均大幅跑赢所属板块。
分析人士认为,MPC 受益于相对积极的宏观环境:中东与俄乌地区的冲突限制了全球炼油产能,而美国汽油库存仍明显低于历史平均水平。依托其西海岸资产和一体化物流网络,当亚洲进口量回落时,MPC 有能力承接加州消费市场的需求。
大型炼油股:近 1 年股价回报表现
随着裂解价差走阔推动炼油利润增长,MPC 在2026 年二季度录得了 85 亿美元的调整后 EBITDA,远高于上年同期的 32 亿美元。在二季报电话会议上,公司表示汽油、柴油及航空煤油的国内外需求依然强劲,并预计炼油行业的景气周期将贯穿本年度剩余时间,并延续至 2027 年。
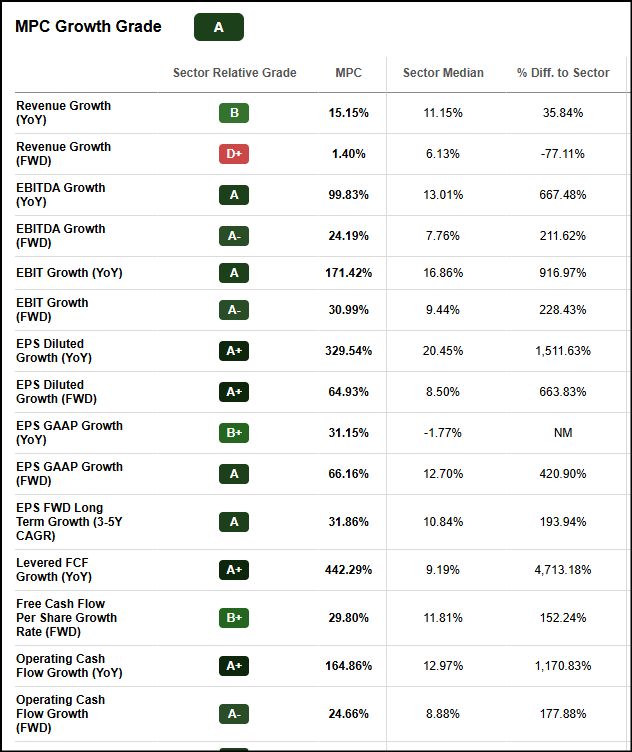
除了盈利与现金流的飙升,MPC 出色的成长评分还基于其远期 EPS 增速超过 64%,这一数字远超板块约 8% 的平均水平。在过去 90 天里,分析师对其 EPS 预期上修了 16 次,而下修次数为 0,盈利展望持续向好。
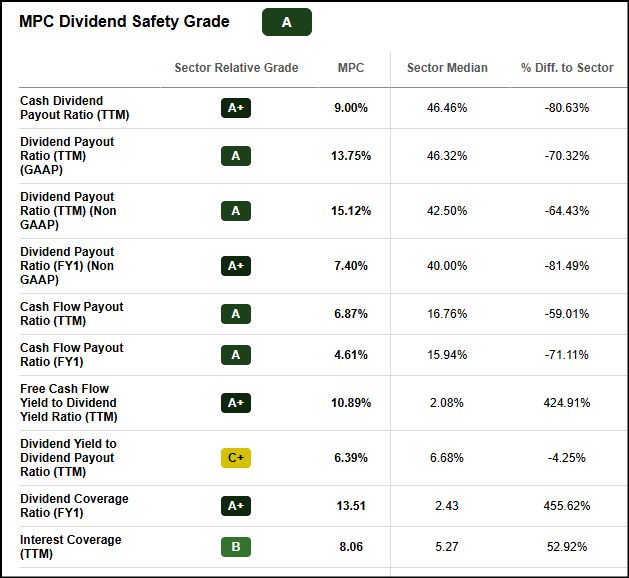
MPC 的股息安全性高且覆盖充分,已连续派发股息 14 年。强劲的现金流与保守的派息率支撑了其「A」级的股息安全评分,反映出公司维持当前股息水平的能力。尽管股价的大幅上涨将股息率压低至 1% 以下,但其五年股息复合增长率仍有 11.51%,一致预期也指向未来三年将继续上调分红。
从 PEG(市盈率除以长期增长率)角度来看,MPC 仍具吸引力:其远期 PEG 仅为 0.24,相比板块存在约 78% 的折价。接下来,我们将目光转向另一只同样属于 QG&I 组合、被认为具备上行空间的炼油股。
2. 瓦莱罗能源(Valero Energy,VLO)
市值:1161.2 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):226 只中第 2
Quant 行业排名:17 只中第 2
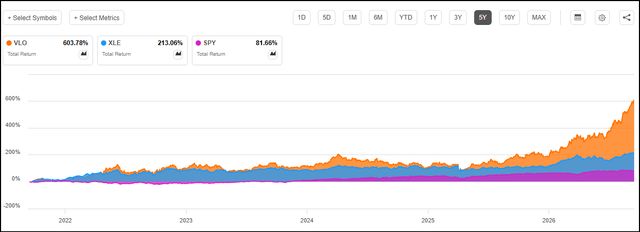
分析人士认为瓦莱罗兼具成长性与稳定的股息支付能力:过去五年间,其股东总回报率超过 600%,远超大盘及能源板块整体表现。它曾是 Alpha Picks 组合的持仓,在俄乌冲突初期能源供应紧张、需求旺盛时,为组合贡献了显著收益;此后公司业绩持续超预期,屡创利润新高,充分受益于地缘政治导致的供应受限格局,股价随之走强。
VLO vs 标普 500 与能源板块(XLE):五年总回报对比
瓦莱罗 2026 年二季度利润同比激增逾 5 倍,达到 37.2 亿美元,炼油利润率接近翻倍。公司预计,由于需求韧性强、全球成品油供需格局有利以及产能受限,炼油裂解价差将维持在高于历史中周期的水平。
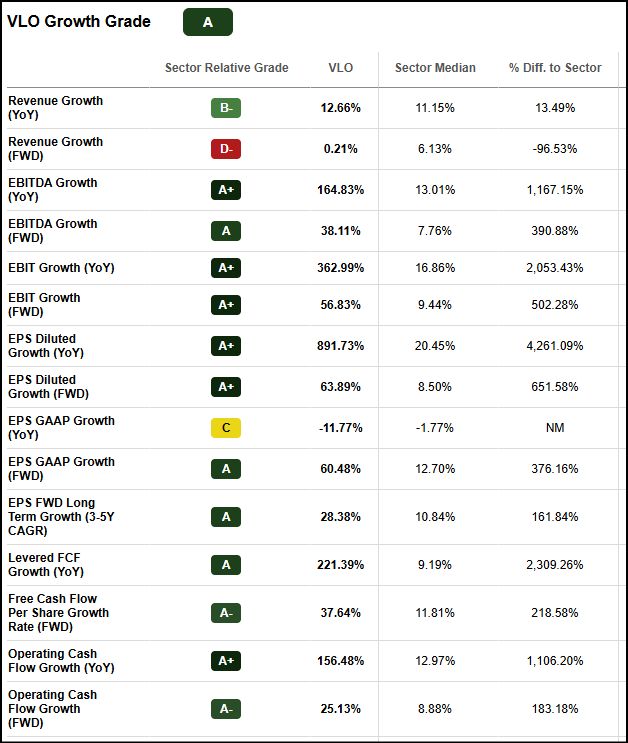
过去 90 天内,分析师对 VLO 的 EPS 预期上修了 19 次,下修为 0,这支撑了公司在 2026 财年——包括未来两个季度——EPS 与营收的大幅上修预期。强大的运营杠杆帮助提升了其成长评分:EBIT 迅速攀升,远期 EPS 与现金流增速同样强劲。
VLO 已连续派发股息 28 年,远期股息率约为 1.19%。得益于出色的覆盖率、保守的杠杆水平以及可持续的增长,其股息安全评分高达 A+。
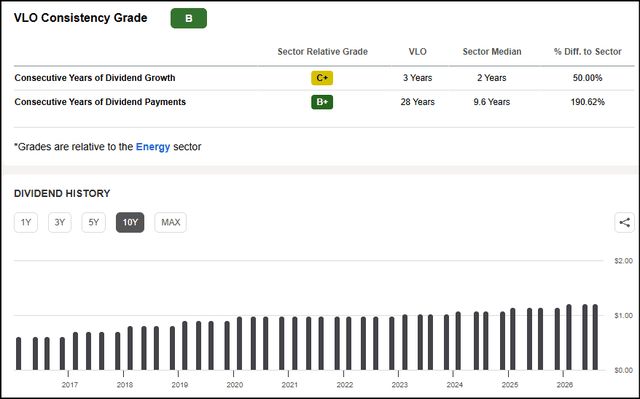
尽管 VLO 多项估值指标具有吸引力,但整体评分受到偏高市净率的拖累。按远期 PEG 计算,其相对板块折价约 72%。分析人士认为,安全的股息政策与扎实的基本面,使 VLO 成为在持续燃油危机中获取上行敞口的理想选择。
3. PBF Energy(PBF)
市值:90.7 亿美元
行业:石油天然气炼制与营销
Quant 板块排名(截至 2026/9/17):226 只中第 1
Quant 行业排名:17 只中第 1
压轴登场的是 PBF Energy:它是目前 Quant 排名第一位的能源股,也是近期加入 Alpha Picks 与 PRO Quant 组合的标的。作为美国领先的独立炼油商和运输燃料供应商,PBF 拥有六座炼厂,其中两座位于加州。鉴于加州约三分之一的汽油需求依赖进口,本地市场供应偏紧,PBF 处于有利地位。
PBF vs 标普 500 能源板块:近 1 年股价回报
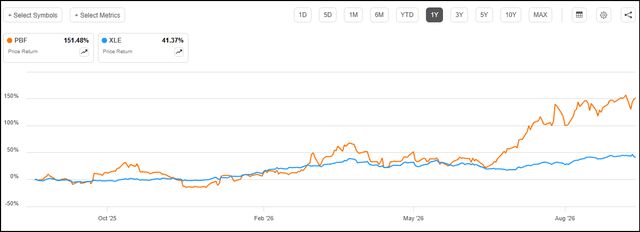
2026 年二季度,PBF 营收同比大增 56%,达到 116.8 亿美元,EPS 大幅超出市场预期;有利的裂解价差及加工量的提升使得炼油利润率进一步扩大。同时,公司同步修复资产负债表,净债务减少了 14 亿美元,季末现金储备约为 9 亿美元。
远期经营性现金流与 EBITDA 的增长支撑了其较高的成长评分。华尔街对 PBF 2026 财年的展望日益乐观,盈利预期连续上修。
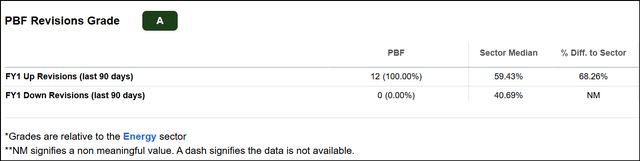
PBF 远期股息率约为 1.45%,现金流充裕且派息率保守,覆盖充分,股息安全评分坚实。在股价大涨后,其估值仍不算昂贵,远期市盈率仅约 3.7 倍。
PBF 完善了作者在全球燃油危机叙事下的炼油股精选篮子:这三只股票同时具备盈利的成长性强劲的动量特征。
结语:搭乘能源供应冲击的顺风车
美国炼油商有条件在这场压缩产能、推高柴油与汽油价格的全球燃油危机中大获全胜。成品油的涨幅超过了原油,柴油对原油的裂解价差创历史新高,直接抬升了炼油利润率。即便原油价格回落,只要裂解价差维持高位,炼油端的投资机会就依然存在。作者尤其看好三家美国炼油商承接结构性顺风的能力,其基本面扎实,且盈利上修的空间巨大。
到此这篇关于全球燃油紧缺,美股三大炼油股为何最吃裂解价差?的文章就介绍到这了,更多相关三大炼油股裂解价差内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!