9月17日,美国证券交易委员会(SEC)发布了市场期待已久的“创新豁免”(Innovation Exemption),首次在联邦层面确立了代币化美股链上交易的合规框架。继Robinhood引发链热潮之后,这份迟来的豁免令为代币化股票的规范化发展提供了具体依据。
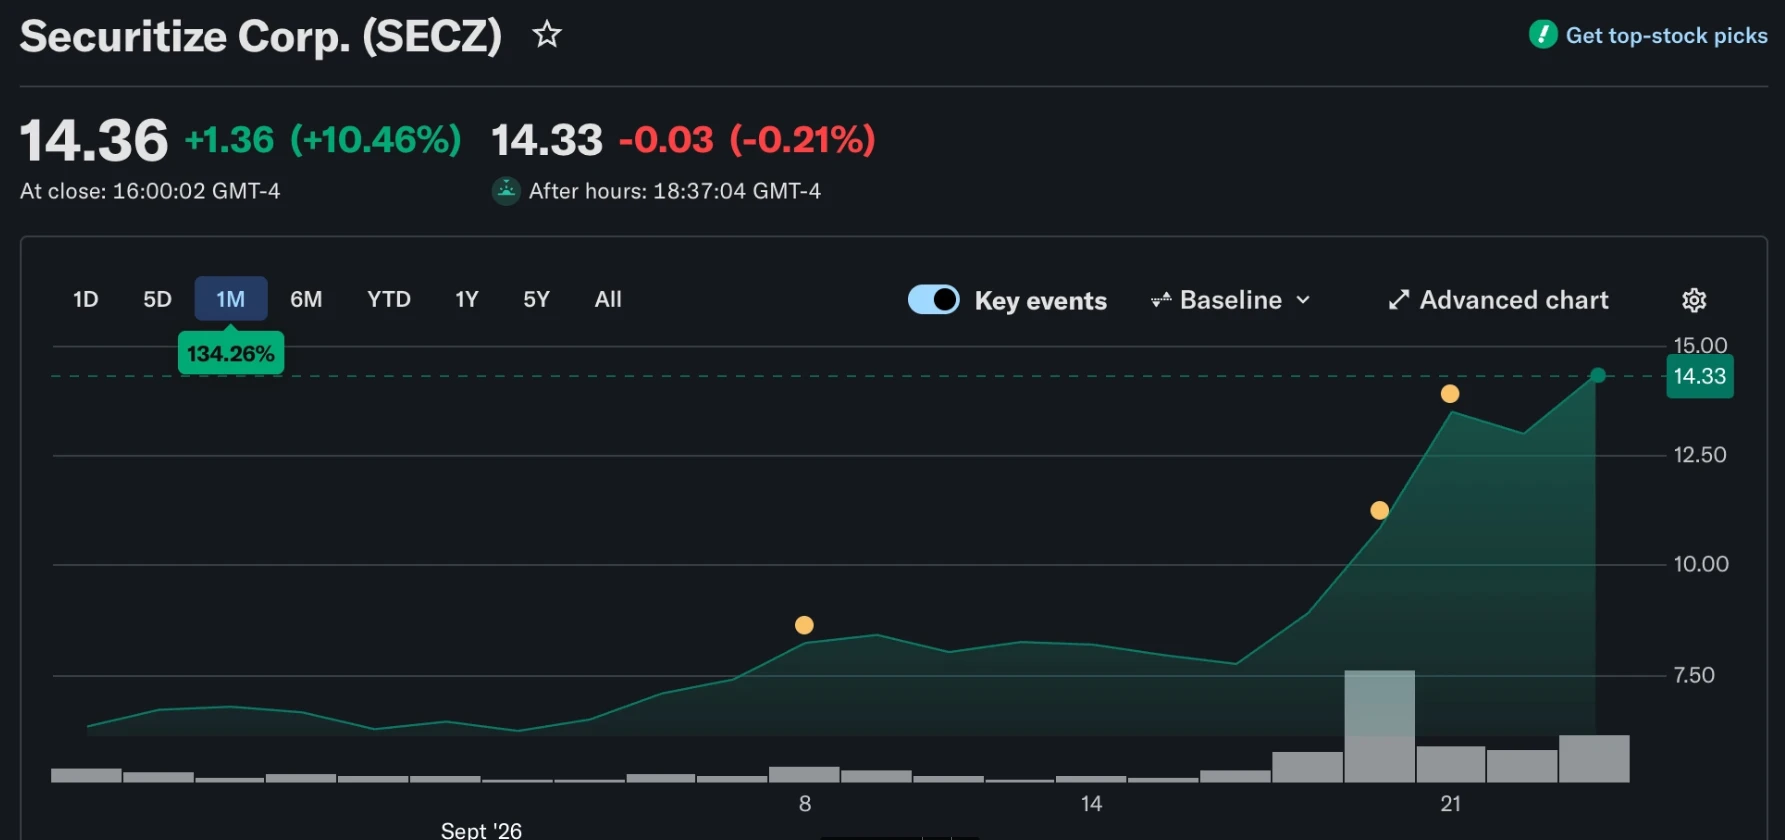
消息公布后,Securitize(SECZ)、Ondo、Uniswap等相关资产价格应声上涨。然而,深入解读条款后可知,这并非“代币化股票全面放开”的信号。究竟哪些主体能从中获益,哪些将被拒之门外?Odaily星球日报将为您深度解析。
一、SEC创新豁免的核心内涵
该文件全称为《关于代币化NMS股票的分布式账本交易场所及流动性提供者的临时附条件豁免令》。SEC依据《证券交易法》第36(a)(1)条赋予的权力发布此令,即刻生效,有效期长达五年,至2031年9月17日止,并同时向社会公开征求意见。
需要明确的是,这是一份豁免令,而非经过完整“通知—评论”程序的最终规则。SEC保留提前修改的权利,未来的委员会亦可能推翻此项决定。SEC主席Paul Atkins也强调,豁免出台后必须跟进更持久的规则制定。如果未来民主党重新掌权并提名一位如Gary Gensler般反对加密的主席,这项豁免随时可能被撤销。
豁免内容主要涵盖两方面:
- 针对“代币化证券交易场所”(Tokenized Securities Venue,简称TSV)。在美国运营许可型AMM流动性池、交易合格代币化美股的主体,不被视为“交易所”,因此无需注册为全国证券交易所或另类交易系统(ATS)。
- 针对流动性提供者(Covered Firm)。在TSV池中利用自有资金为代币化股票提供流动性的机构,不被认定为“交易商”,无需注册为经纪交易商。
作为交换条件,SEC设定了多项约束:
- 代币必须赋予与普通股一致的股东权利,涵盖股息、投票权及清算剩余财产权。
- 上市股票数量设有上限:Tier 1股票(含S&P 500、Russell 1000成分股等)限75只,Tier 2股票限250只。
- 单只股票的链上成交量占比受限:Tier 1为0.25%,Tier 2为2.5%。
- 对于未经授权的第三方代币化股票,上市公司享有30天的异议权,可阻止其发行。
委员Hester Peirce对此评价道:它与DeFi无关, 它处理的是一种特定的、受控的链上交易模式,不是对去中心化金融的整体松绑。SEC加密工作组官员预计,首批TSV可能在今年第四季度出现。
二、容易被忽视的七个关键细节
多数报道聚焦于“五年期限”、“许可型AMM”、“股东权利”及“发行方异议权”等热点词汇。但真正决定谁能入局的,往往是那些不那么显眼的条款。
1. 豁免对象是交易场所,而非代币本身
豁免仅覆盖TSV和流动性提供者,发行代币化股票的一方并不享受任何豁免待遇。代币化发行方仍需遵循SEC今年1月发布的《代币化证券员工声明》及《证券法》发行规则,所有要约和销售行为仍需注册或取得豁免。
此外,该命令未涉及过户代理和清算机构的法律地位。因此,此举仅降低了“交易”门槛,“代币化”门槛丝毫未减。已在该环节获得牌照的公司,自然成为所有TSV的上游供应商。换言之,必须先取得全套牌照,方能开展代币化股票业务。
2. “发行方异议权”仅适用于第三方代币
30天的异议程序仅针对无关联第三方的代币化操作:TSV需在上架前至少30个自然日书面通知发行方,若发行方在期限内书面反对,则该股票不得上线。据CoinDesk援引SEC官员的说法,反对的理由“简单到只说一句反对”即可。由发行方自己或其委托方进行的代币化,则无需经过此程序。
这意味着,“先上线、如有问题法庭上见”的策略在此行不通。此前AMD相关股票争议中,现行法律依据倾向于支持发行方。
3. 仅限AMM机制,且必须在公开无许可链上运行
交易机制被限定为AMM流动性池。场所可提供询价(RFQ)等非确定性交易意向,但独立的链上中央限价订单簿(CLOB)不在覆盖范围内。智能合约必须公开且可审计,并部署在公开、无许可的分布式账本上。
“许可”仅体现在池子准入层面:通过链上白名单限制交易资格。底层链必须是公链。这意味着Coinbase、Bullish等现有CLOB交易所无法直接套用此豁免,私有链及联盟链方案也被排除在外。
4. 交易对有严格限制,禁止与BTC配对
代币化股票只能与三类资产进行配对:另一只代币化股票;依据GENIUS Act发行的支付型稳定币等非证券类加密资产;代币化货币市场基金。TSV不得上架“AAPL/BTC”等纯加密交易对。这一规定使得合规稳定币直接成为豁免框架下的“法定结算货币”。
5. 禁止杠杆、借贷及再质押
TSV内严禁融资、保证金交易,禁止借贷或再质押池内资产。目前Coinbase在Base上发行的代币化股票可进入Aave、Morpho进行抵押,但在TSV框架下,这种可组合性被视为不合规。这将显著削弱链上股票的DeFi叙事。
6. 成交上限按关联方合并计算,超限即停牌三个月
标的数量上限和成交占比上限均按关联TSV合并计算,不允许通过拆分多个场所来规避。成交占比的分母采用SIP报告的上月日均股数成交量。首次超限时无需采取行动,此后每次超限,该股票均需暂停交易三个月。
换算下来:一个TSV在苹果这类Tier 1股票上的成交量,最高仅占全市场的四百分之一。
此外还有几点值得注意:
- 场所仅限二级交易,不得在TSV上进行一级发行。
- 第三方代币化方必须免费向持有人分发代理材料和发行人通讯。
- 成交数据须在10分钟内免费公开。
- 流动性提供者不得持有或托管客户资产。
- TSV必须是美国主体,并遵守OFAC制裁规定。
三、受益者与受冲击者分析
通过将各家现有产品逐条对照条款,大致可分为三类。总体结论是:目前没有任何一家现有产品能原样接入豁免框架,区别仅在于达标距离及改造成本高低。
第一类:最大受益者——持牌代币化方与底层基础设施
最受益的是已拥有过户代理和经纪商/ATS牌照,并采用发行方授权或托管权益模式的公司。
Securitize是最典型的受益方:其在过户代理、经纪商、ATS、投资顾问和基金管理等领域均拥有SEC注册实体,并通过SPAC在纽交所上市。今年二季度,全球最大过户代理Computershare和第三大Continental Stock Transfer均选择与Securitize合作,推动上市公司发行方授权的代币化股票。代币化股份仍与发行方官方股东名册挂钩,满足“相同权利”要求,且不受异议程序影响。它还是Uniswap v4许可池的首批合作方。豁免令发布后的几个交易日,SECZ股价大幅上涨,多家券商上调了目标价。
Ondo的美国业务线同样高度合规。去年收购Oasis Pro后,Ondo获得了经纪商、ATS和过户代理牌照,并于今年7月获得FINRA授权,可向美国机构和散户提供代币化NMS股票。其在以太坊上发行的托管型代币化证券,底层股票保留在美国受监管的托管链条中,持有人可通过Broadridge行使投票权。9月,它成为DTCC Fund/SERV的首个代币化平台会员。Ondo的短板在于旗下440多个代币远超标的数量上限,且大多未获发行方授权,需精选标的,同时也面临异议风险。
Superstate与Galaxy的组合是另一个样本。去年9月,GLXY以SEC注册A类普通股的形式在Solana上链,转让实时同步官方股东名册。Superstate还参与了Uniswap许可池标准的设计。
其他受益者包括“卖铲子”的基础设施层:
- 稳定币:支付型稳定币被明确列为合格交易对,USDC凭借GENIUS Act合规身份及Circle新上线的Arc链占据优势,但将面临代币化货币基金及其他合规稳定币的竞争。
- Uniswap:今年7月推出的v4 Permissioned Pools在协议层核验白名单,是TSV最现成的技术底座。但Uniswap Labs本身并非TSV,仍需一个美国主体对池子负责。
- 公链:“公开无许可账本”的要求利好以太坊及其Layer 2(Base、Arbitrum)和Solana。
第二类:部分符合要求的玩家
此类公司产品结构基本合规,底层均为1:1托管的真实股票,但在投票权传递、美国用户开放或交易场所形态方面仍需补齐短板。
Coinbase于今年8月在Base上线了首批AAPLc、NVDAc等代币化股票。发行主体为阿布扎比国际金融中心注册的SPV,底层股票由SEC注册经纪商Alpaca托管,SPV以信托方式持有,持有人享有受益权益而非债权。股息会传递(扣除5%分配费),但投票权仅限完成KYC的持有人,且由SPV“可能”代为投票,距离“相同投票权”尚有差距。产品依据Reg S发行,不对美国人开放,Base上的DEX交易也是无许可的。Coinbase需设立隔离的美国TSV实体、部署白名单池子、落实投票传递,并解决美国发行的合规路径。在大型交易所中,其改造成本最低。
Dinari拥有过户代理和经纪商双重牌照,去年成为首家获得美国经纪商资格的代币化股票平台。dShares采用托管权益结构,股息自动映射,但投票权传递未获官方明确确认,官方仍称暂不对美国用户开放。它目前运营的是订单簿网络而非AMM,需要对接或自建TSV。
Bullish另辟蹊径。今年5月,它将自家BLSH的完整股东名册代币化上链,由过户代理Equiniti管理,属于发行方授权的真股。它正在以42亿美元收购Equiniti,预计2027年1月完成交割,同时申请美国经纪商和ATS牌照。若收购和牌照落地,Bullish可能成为中长期潜力最大的玩家,但目前尚处过渡期。
第三类:受冲击最大的离岸“追踪凭证”模式
受冲击最大的是将持有人变为发行SPV债权人的离岸结构化票据产品。这类产品恰好落入豁免令“提供合成敞口的独立证券”这一排除条款中。
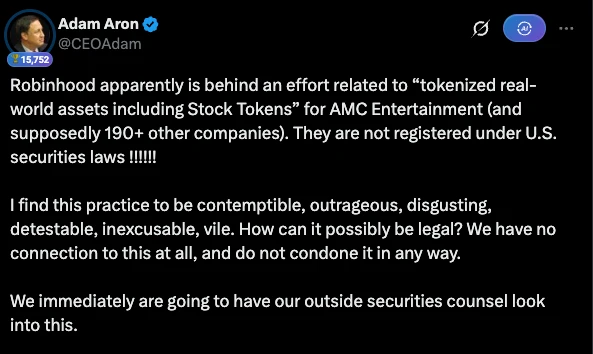
Robinhood在Arbitrum架构的Robinhood Chain上推出了新一代Stock Tokens,已有约200只。发行人是泽西岛的SPV,产品性质为代币化债务证券,持有人仅拥有经济敞口,无股东法律权利,目前也无投票权。其招股书规定底层股票可以出借,借出期间放弃投票权,这与“相同权利”直接冲突。本月AMC CEO公开要求下架未经授权的AMC代币,这场争执可视作发行方异议权的一次预演。Robinhood CEO Vlad Tenev随后表示实物赎回和投票功能“即将推出”,但这仅是计划。要进入豁免框架,Robinhood需将底层结构从债务票据改为托管权益,基本等于重做系统。
Kraken旗下的xStocks是规模最大的代币化股票产品。据Crypto Briefing报道,累计成交额已超过350亿美元,覆盖700多个资产。但Kraken的法律文件明确指出:xStocks持有人没有投票权,对底层股票也没有法律主张权。其发行主体同样是泽西SPV,也不对美国用户开放。庞大的离岸规模在美国几乎无法直接变现,Kraken需借助旗下的美国持牌实体另起一条托管权益产品线。
Ondo的离岸业务Ondo Global Markets也属此类。其产品为BVI发行的结构化票据,持有人为债权人。虽然接入Broadridge提供“投票偏好”表达,但发行人并无法律义务遵从。
结束语
总结而言,这份豁免令的核心在于:豁免的是交易场所,而非代币。
由此推导出的行业格局大概率呈现三层分工:持牌代币化方负责造币及对接股东名册,许可型AMM负责链上撮合,合规稳定币负责结算。考虑到0.25%的成交占比上限,交易场所本身短期内难以贡献大规模收入。价值更可能首先流向过户代理、托管服务、稳定币及池子基础设施。
发行方异议权的设立将推动整个行业从“第三方包装”转向“发行方授权”。RWA.xyz的研究负责人预计,未来12个月内多数产品将转向发行方授权模式。
以上就是SEC五年"创新豁免"落地,谁拿到代币化美股船票?的详细内容,更多关于SEC股票代币化豁免政策的资料请关注其它相关文章!