美国加密市场规则制定的主导权,正逐渐从立法机构向行政监管机构转移。本文将立法进程的现状、对HYPE代币的影响,以及许可制HIP-3如何协助美国用户接入Hyperliquid平台这三个议题置于同一分析框架中。理解这一合规路径的关键前提在于:Hyperliquid未必需要自身完成登记程序,持牌金融机构完全可以在其底层技术之上构建并运营自己的交易市场。
立法僵局:国会仅通过稳定币法案
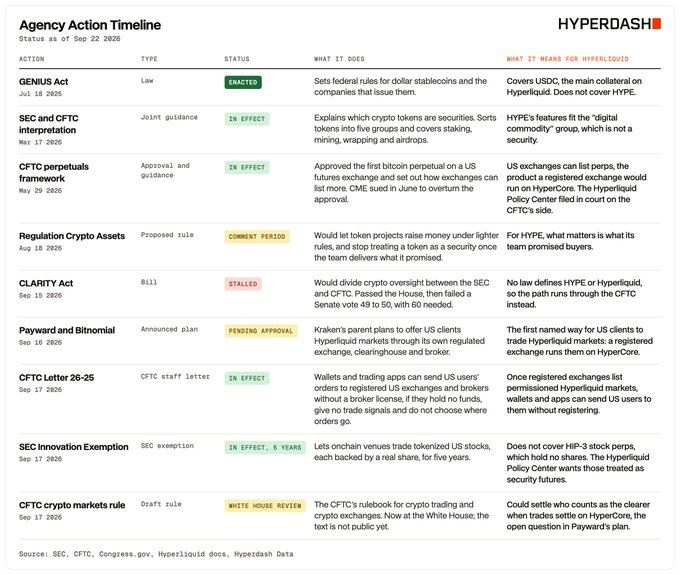
截至目前,真正生效的联邦层面加密立法仅有2025年7月通过的《GENIUS 法案》,该法案主要规范支付类稳定币。旨在明确SEC(美国证券交易委员会)与CFTC(美国商品期货交易委员会)监管边界的《CLARITY 法案》曾被视为里程碑,虽已于2025年7月获得众议院通过,但在2026年9月15日的参议院辩论中以49比50的一票之差未能过关,最终未能成为法律。
Hyperliquid政策中心分析师Jake Chervinsky指出:「这周没拿到 Clarity,但拿到了前方路径的确定性。」对此,作者解读认为,这意味着未来的关注焦点将转向CFTC的政策导向,而非等待下一轮国会的立法表决。
监管接力:SEC与CFTC年内密集布局
3月17日,SEC与CFTC发布联合声明,阐释证券法在加密资产领域的适用性,取代了SEC职员于2019年发布的旧有指导方针。新规对数字证券、数字商品、收藏品和工具进行了分类界定:链上股票、债券及基金份额直接受证券法规管辖;数字商品则排除在证券定义之外;而稳定币的定性最终取决于其具体条款设计。
5月29日,CFTC批准了首个在美国期货交易所上市的比特币永续合约。然而,芝加哥商品交易所(CME)随即于6月提起诉讼,要求推翻该批准决定。关于美国场内市场是否允许开展永续合约交易,相关司法诉讼目前尚未尘埃落定。
8月18日,SEC发布了《加密资产条例》草案:允许代币项目申请发行豁免;其中的“安全港”条款明确,一旦发行人完成或放弃此前承诺的开发工作,相关代币将不再被视为投资合同。
9月17日一天内发生三件标志性事件。首先,CFTC发布第26-25号信函,允许前端应用将用户导流至已注册的美国经纪商和交易所,前提是这些前端不托管资金、不提供交易信号且不影响订单路由,因此无需登记为介绍经纪商。此举实质上是将今年3月单独授予钱包Phantom的豁免权扩展至所有符合条件的应用。早在7月,Hyperliquid政策中心与Phantom便曾呼吁将此豁免转化为适用于所有钱包的正式规则。同日,SEC批准了一项创新豁免,允许链上场所交易由真实股票1:1抵押的美股衍生品。还是在同一天,CFTC将加密交易与市场规则草案提交白宫,目前仍处于规则制定前的阶段,公开文本尚未披露。作者推测,链上订单簿是否被承认为合法的清算引擎,答案可能隐藏在这份未公开的草案中。
8月19日,特朗普表示,CFTC主席Selig正在推动让Hyperliquid「以完全合规、合法的方式」进入美国市场。需注意的是,第26-25号信函覆盖的是引导流量至已注册场所的应用,而Hyperliquid本身目前并不具备这种场所资质。正在形成的解决方案并不要求Hyperliquid自身登记,而是允许一家已注册公司在HyperCore上部署专属市场,并由该公司承接客户业务。
HYPE定位:基于数字商品逻辑与期货挂牌实践
根据3月的联合解释,数字商品的价值源于网络效用及供需关系,而非团队的经营管理成果;持有者不享有收益分配、利润分红或资产索取权。基于效用标准,HYPE被归类为数字商品:它在HyperEVM网络中用于支付Gas费;持有者可将其质押给验证者,以增强HyperBFT共识的安全性;在HIP-3/4部署过程中,方必须锁定50万枚HYPE作为可罚没保证金;此外,持有人对交易所收入没有任何索取权。
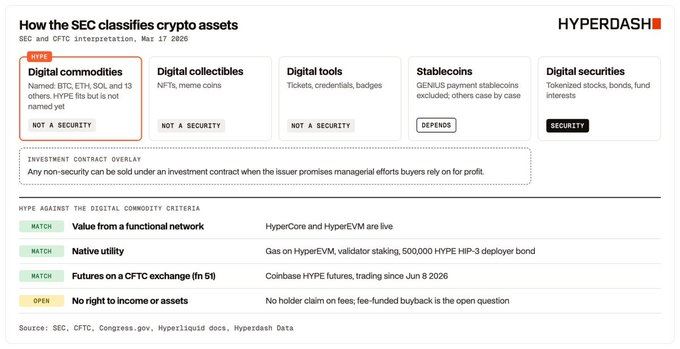
CFTC的文件中列出了16种明确的数字商品,包括BTC、ETH、SOL和XRP。脚注51给出了筛选标准:每种资产都必须「作为已在CFTC监管的指定合约市场挂牌交易的期货合约标的」。由于当时HYPE尚无此类挂牌合约,故未被列入点名名单。但这并不意味着HYPE被排除在外,仅说明该名单是跟随已挂牌期货的动态列表。
5月18日,Coinbase衍生品依据CFTC第40.2条规定进行自我认证后上线了HYPE永续风格期货,并于6月8日正式开盘,期间未遭叫停。「自我认证」是指交易所自行向CFTC报备后即可挂牌,无需委员会做出定性裁决,但该合约确实按商品期货形式挂出。作者据此推断,HYPE实际上已经在美国场内按照商品期货进行交易。
入美模板:Payward整合三大持牌主体
9月16日,Kraken的母公司Payward宣布计划采用许可制HIP-3模式进入美国市场。其结构拆解为三家独立的持牌实体:
- Bitnomial Exchange:作为指定合约市场,负责创建、拥有及管理许可制HIP-3市场;
- Bitnomial Clearinghouse:作为衍生品清算组织,承担清算与结算职能;
- NinjaTrader Clearing:作为期货佣金商(FCM),负责账户开户及资金托管。
只有经过NinjaTrader开户,并同时进入NinjaTrader和Bitnomial白名单的账户,方可交易这些合约。这是一种非开放的全球订单簿,而是仅限于许可名单内的美国客户盘。Payward于今年5月1日收购Bitnomial,旨在获取交易所、清算所及期货经纪这三张核心牌照。目前,上线日期、费率结构及标的资产均未公布,方案仍需等待监管批准。
清算分工:HyperCore负责撮合,持牌机构兜底
清算责任的划分是全文最具技术性且至关重要的环节。HyperCore的代码已具备盯市、冻结保证金及执行强平的功能。已注册的清算所更可能扮演后手角色:通过调用modifyBackstopLiquidatorApproval参数,部署方可指定谁接手那些强平后仍无法平仓的头寸。Bitnomial Clearinghouse将成为该座位及相应亏损的自然承担方。作者强调,这是最可能的结果,前提是CFTC承认协议代码可作为合法的清算引擎。
Payward是首家公开此种结构的公司,其他已注册交易所和经纪商亦可效仿。在此模式下,经纪商自有App是最自然的前端界面;而钱包及其他交易应用只要符合第26-25号信函规定的三项限制,即可将美国用户导流至此,自身无需转型为经纪商。
后续观察:三大变量决定落地节奏
- HIP-3何时正式上线主网;
- Bitnomial是选择按第40.2条进行自我认证上架,还是走常规审批流程;
- 加密市场规则能否顺利通过白宫审查——其中关于链上订单簿作为清算行的合法性认定,将写入那份未公开的文本。
作者总体持乐观态度:将Hyperliquid合规接入美国的多数组件已基本就位。HYPE符合机构对数字商品的定义,且已在美国交易所作为商品期货进行交易;持牌机构也已有了清晰模板——注册交易所部署市场,注册经纪商承接客户,HyperCore负责撮合、保证金管理及强平操作。Payward率先表态,但这并非孤例,预计不会是最后一家采取此策略的公司。
然而,仍有三块拼图尚未落地:CFTC是否承认协议代码即清算引擎;CME对美国交易所永续合约的挑战是否会败诉;HIP-3是否最终能上主网。在本届政府执政下,鉴于SEC和CFTC已占据主导地位,作者预计后续进展将会加速。
需要强调的是,这是生态内部人士勾勒的路径图,而非正式的监管批复。即使许可制市场开通,也不意味着全球无许可的Hyperliquid自动对美国零售投资者合法化。真正需要核实的,仍是白宫那份尚未公开的规则文本,以及Bitnomial是否真正将合约挂出来。
以上就是Kraken母公司能否为Hyperliquid打开入美通道的详细分析内容,更多关于Kraken能否为Hyperliquid打开入美通道的资料请关注其它相关文章!