围绕AMC与Robinhood的争议核心在于“包装代币”(Wrapped Tokens)的法律合规性,美国证券交易委员会(SEC)已为此划定界限;Bullish公司的Tram Doman指出,比合法性更深层的挑战在于如何定义一个真正的交易市场。此前,Robinhood链上的AMC代币在美股收盘后一度冲高至正股价格的九倍,随即又迅速回落。这一剧烈波动并非源于套利资金的介入以抹平价差,而是代币持有者动用自有资金进行的方向性博弈。在此模式下,包装代币负责连接用户,而发行人赞助的代币(IST)则确保与正股享有同等权利。若要实现两者的无缝打通,单凭任何一方之力难以建成完整的基础设施体系。
AMC首席执行官Adam Aron指责Robinhood发行的代币化AMC股份构成了“未授权市场”,并扬言采取法律手段。对此,Robinhood创始人Vlad Tenev反驳称,上市公司并不拥有审批基于其股票衍生产品的权力。
在双方争执之后,舆论焦点转向何种代币才被视为“合法”——是作为底层股份债权凭证的包装代币,还是由发行人赞助、正式登记在股东名册上的代币。尽管SEC已明确监管红线,但当前亟需探讨的核心问题是:究竟需要满足哪些条件,才能形成一个成熟且有效的市场。
Robinhood平台上的AMC代币表现
数据显示,在8月31日至9月9日之间的七个交易时段内,Robinhood平台上AMC代币的收盘价相对于纽约证券交易所(纽交所)AMC正股收盘价的偏离度中位数为0.87%,最大偏离幅度为2.71%——这一数据基于Robinhood Chain上Uniswap流动池的计量结果。
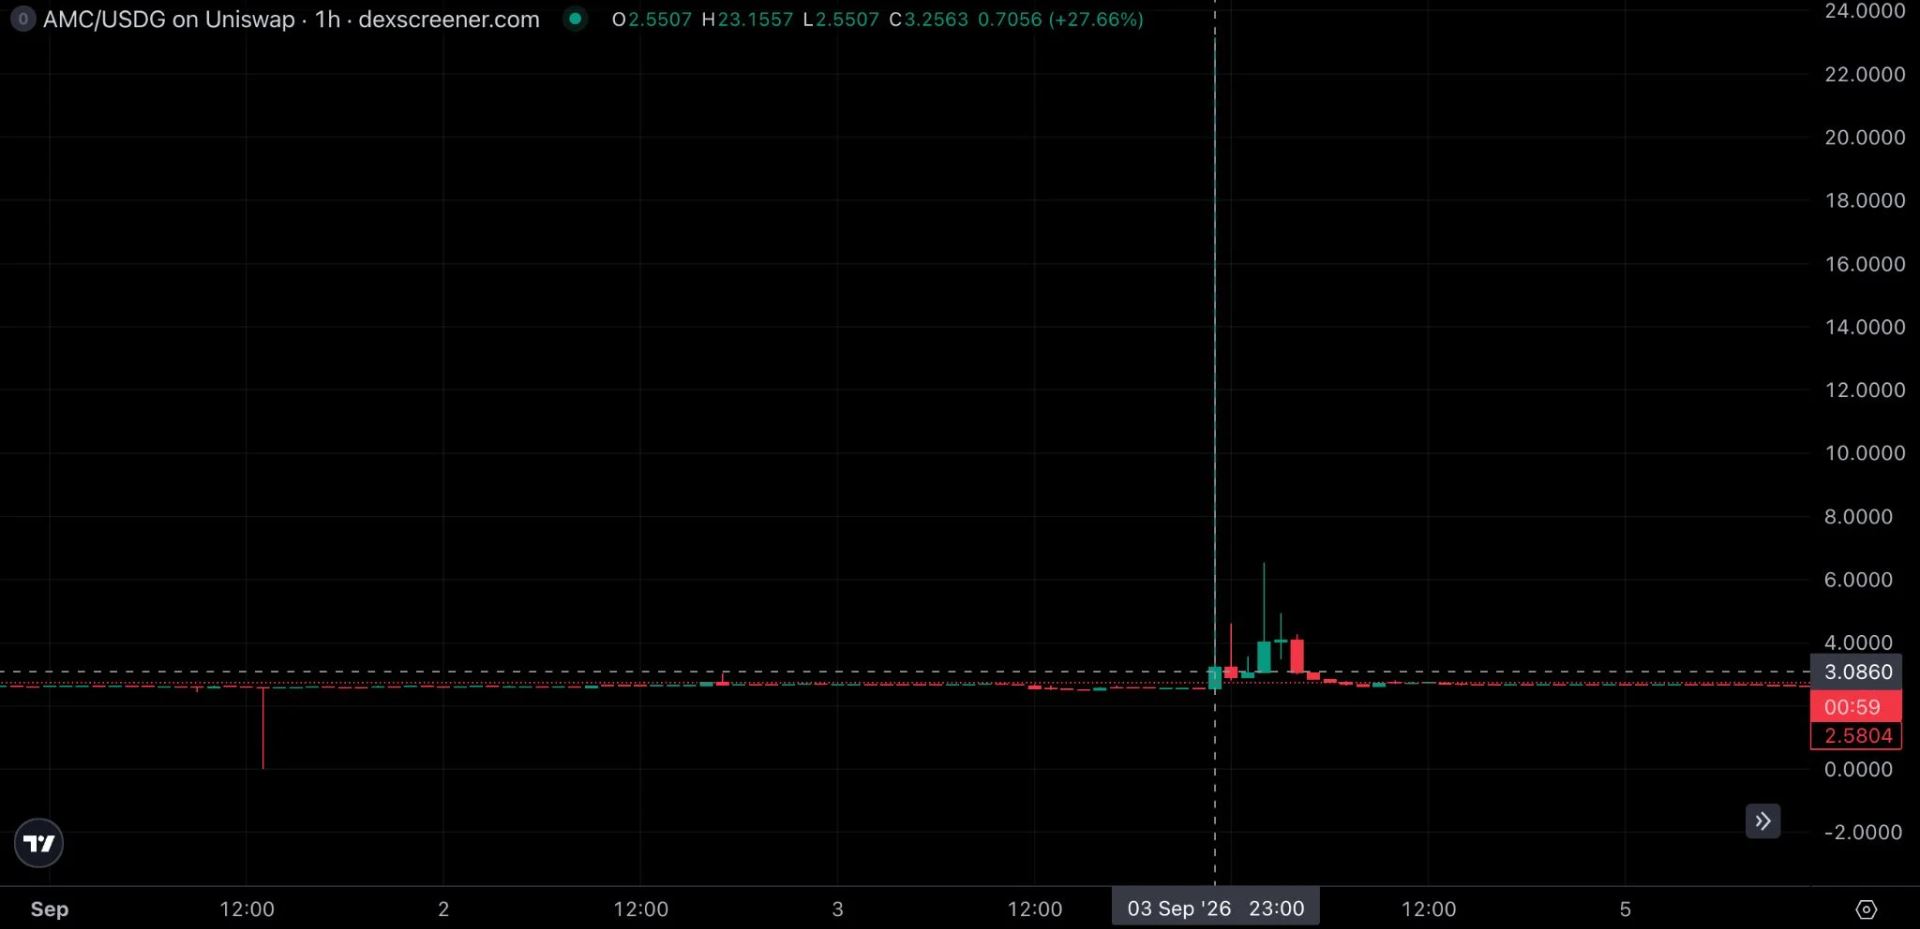
然而,当底层股票市场休市时,情况截然不同。9月3日周四接近午夜时分,Robinhood平台的AMC代币价格从2.55美元急剧攀升至23.16美元,这相当于七小时前纽交所2.54美元收盘价的九倍,但在同一小时内又迅速回落至3.26美元。在该小时的交易池中,成交额约为1050万美元。
Robinhood等平台的包装代币,在结构上通常表现为对离岸发行方的债权,并由发行方以底层股票作为抵押。理论上,只要底层资产仓位与债权保持1:1匹配,两者价格应当对齐;但实际上,由于两种工具分开交易,价格可能出现显著偏离。通常情况下,高频交易商和做市商等套利者会介入以抹平价差并锁定利润,存托凭证与正股、ETF与净值之间的关系也依赖于同样的机制。
但在Robinhood的案例中,泽西岛的发行方仅指定了一名获准的创建/赎回参与者。这次价格暴涨发生在允许创设和赎回的时间窗口内,但该参与者当时并未铸造或销毁任何代币。链上数据证实,9月4日周五共有47笔铸造记录,全部发生在美国东部时间中午至晚上7点之间——这恰好落在现金盘交易时段,距离代币脱锚及随后的修复已经过去了半天。
在正常运作的市场中,交易商可以通过卖空或利用自有库存来吸收溢价,然后再补回头寸。然而,在缺乏借币基础设施的情况下,获取新代币的唯一途径是向发行方预付资金,这意味着必须先购买正股;如果纽交所已经收盘,经纪商本应在收盘前完成买入。对冲这些敞口将占用大量资本,而溢价的上限取决于链上流动性池能吸收多少抛压——这本质上是一种自营押注,而非传统意义上的套利行为。
对于发行方而言,在没有对应股票支持的情况下进行铸造,等同于账面欠下尚未购买的股份,必须自行承担直至开盘的风险——这对于一款宣称“足额抵押”的工具来说,显然是难以接受的。
因此,将价格打回去的卖盘主要来自持币者的止盈操作。资金仅在代币市场内部流转,并未发生真实股票的换手。没有人进行套利;所有参与者均是在使用自有资本进行方向性押注。
这一切现象与真实的AMC正股交易并无直接关联。在Aron发帖数小时后,市场上出现了一种以代币化AMC计价的迷因币。随着迷因币需求的上升,交易者在池中卖出AMC代币以购买迷因币,进而拖累了股票代币的价格。一个本应锚定院线公司股份价值的工具,其价格却由与正股无关的投机需求所驱动;下游所有引用这一价格的主体,所获得的都是一串被无关投机行为生成的数字。
为了限制链上错位交易对正股市场的影响,SEC豁免规定将链上交易量上限设定为大盘股日均成交额的0.25%,以及其他上市公司的2.5%。面向非美国持有人的离岸包装代币——包括Robinhood发行的产品——处于SEC管辖范围之外,继续按照原有模式运作。
包装代币的利弊分析
包装代币确实具有实用价值,特别是在接触美股受限或成本高昂的新兴市场方面。Robinhood的股票代币覆盖全球120个国家的逾190家公司;xStocks与Ondo也通过不同的渠道提供类似服务。在美国境外,这种模式无需发行人同意、无需进入股东名册、也无需逐市场获得授权——其强大的触达能力源自于此,持有人所承担的对手方风险也同样源自于此。
包装代币以潜在的价格错位、投资者权利缺口以及发行人透明度不足为代价,换取了广泛的分发能力。这种约束不仅限于Robinhood的时间表或某一家发行方的安排。价格发现过程并不会随着纽交所或纳斯达克的收盘而停止:许多经纪商在美股盘外仍接受订单,并利用隔夜场所和衍生品进行对冲。但当主要交易所关闭时,按规模获取底层股票的能力会急剧下降。于是,持有人手中握着的是债权,却几乎只能在纽交所每周168小时里那32.5个小时的常规交易时段内完成转换;而在盘外时段,代币相对正股昨日收盘价的溢价,是由买家自行承担并在开盘收敛时付出的风险。
发行人赞助代币(IST)的优势
发行人赞助模式直接将登记股份本身代币化,发行人与过户代理直接参与交易流程。除了具备包装代币共有的7×24小时运行与可编程性优势外,IST本身就是那只证券,附带投票权与公司行动权益。
这会改变做市商被要求承担的风险类型。凌晨3点报价包装代币时,库存是对股份的债权,缺乏实时价格锚点;而报价IST时,库存就是证券本身,成交即视为股票交易。虽然凌晨3点的订单簿依然稀疏,但去掉了两种工具之间的转换风险以及中间对手方风险。
IST无法提供的,是监管围墙之外的广泛触达能力——这正是包装代币的反面特性。包装代币的分发力来自“另一套更轻的制度”;而IST的完整性则源于“它就是正股”。目前,IST仍处于稀缺状态,仅有少数名称在交易——包括Bullish的BLSH——且流动性较为薄弱。
推动市场走向成熟
AMC之争始终围绕着“谁被允许在链上发行股票代币”展开。但更难的问题在于:在发行之外,如何构建起一个真正的市场。包装市场的深度受制于两套工具、两套时钟之间那道闸门式的转换障碍。IST拆除了这道闸:有了正确的基础设施,真正的价格发现可以在任何时段、任何持牌场所、由获准参与者完成,而不是仅依赖少数指定机构。
发行人赞助代币服务于受监管的市场;包装代币则为围墙外的人提供曝光。两边并行发展,双方都能受益。包装市场将获得其在晚上11点最缺失的两样东西:实时价格锚,以及做市商可用于套利的工具。发行人赞助市场则能获得将代币当作库存、在包装市场进行做市的套利流量。若用IST为包装代币做抵押,创设与赎回将落在同一条轨道上,实现秒级结算,不再依赖现金市场去寻找股票——那时两边就不再是分裂的市场,而是变成同一套基础设施上服务不同场景的部件。
接下来的讨论,应聚焦于如何压缩凌晨3点交易者的点差、如何缩短不同工具之间的转换时间、如何清算一个连续市场,以及谁来修建中间的“水管”。
没有任何一家公司能够独自建齐全部基础设施。交易所、经纪商、资产管理公司、做市商、过户代理与清算所各握一块拼图,单靠任何一方都不够。将他们拉进同一间屋子去共建市场——正是IST联盟这类行业组织想要达成的关键目标。
到此这篇关于AMC代币盘中飙升9倍又快速回落,代币化股票市场暴露底层短板的文章就介绍到这了,更多相关包装代币局限性内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!