知名风投机构a16z发布了最新的行业洞察报告。数据显示,在美国风险投资资金池中,高达86%的份额流向了人工智能赛道,使其稳固成为一级市场最核心的投资主线。报告指出,当前的资本逻辑已发生显著变化:投资人不再盲目追捧大模型等技术概念,而是将评估重心转移至可落地的投资回报率(ROI),标志着AI行业正式告别“烧钱讲故事”的初级阶段。
a16z进一步研判,消费级AI Agent有望确立为下一代互联网的新入口。随着基础大模型的技术能力日益成熟,行业竞争的焦点已从底层的模型研发,转向面向普通用户的自动化任务执行应用。众多初创团队已将Agent作为产品的核心驱动力,致力于构建能够自主完成复杂多步骤任务的智能助手。
在a16z看来,相较于通用大模型,消费级Agent能够更直接地触达终端用户,从而挖掘出真实的用户需求,具备重塑人机交互方式的潜力。不过,报告也发出提醒,目前Agent产品仍处于发展的早期阶段,商业化落地与系统稳定性等挑战尚需持续验证。唯有那些能清晰证明自身ROI的项目,才更容易获得资本的长期支持。
根据a16z Growth团队最新发布的《State of Markets》报告,人工智能(AI)正以史无前例的速度重构全球资本流向与产业格局。2026年上半年,美国风险投资(VC)总额达到4127亿美元,其中约3559亿美元投入AI相关企业,占比飙升至86%,较2025年的65.5%大幅上升。尽管AI项目在交易数量上仅占43.2%,与2025年基本持平,但资金高度集中于头部企业,凸显出“强者愈强”的市场趋势。
AI资金向头部集中,科技巨头资本开支破万亿
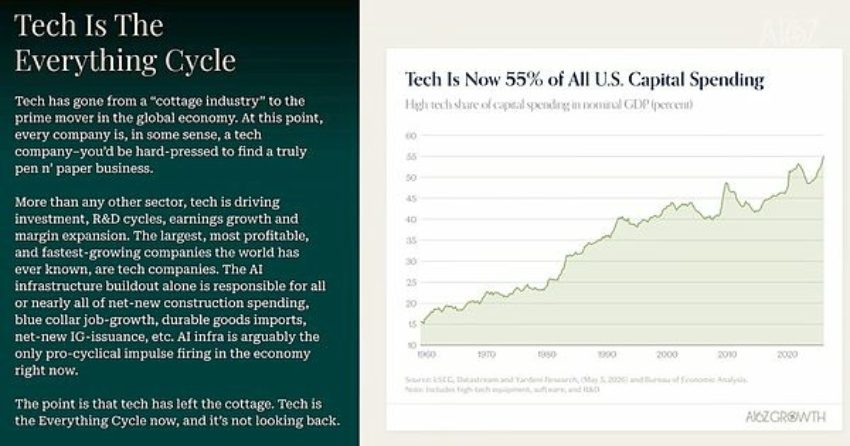
过去四年间,美国股市累计上涨90%,科技股权重在指数中的比重持续攀升,目前已占据美股总市值的近40%。值得注意的是,本轮市场繁荣并未伴随严重的估值泡沫——标普500指数的盈利倍数仍保持在20倍以下,远低于2000年互联网泡沫时期百倍市盈率的高位。此外,科技公司贡献了2026年至今标普500指数约76%的盈利增长。
OpenAI与Anthropic等头部模型公司的收入增速令人瞩目,其年化收入增长率已超越历史上多数高增长软件企业。私募市场同样热度不减:Anthropic、OpenAI、Databricks、Stripe、Waymo和Revolut这六家未上市独角兽企业的合计估值已达2.4万亿美元,这一数字超过了过去十年所有科技IPO公司当前市值的总和(不含SpaceX)。
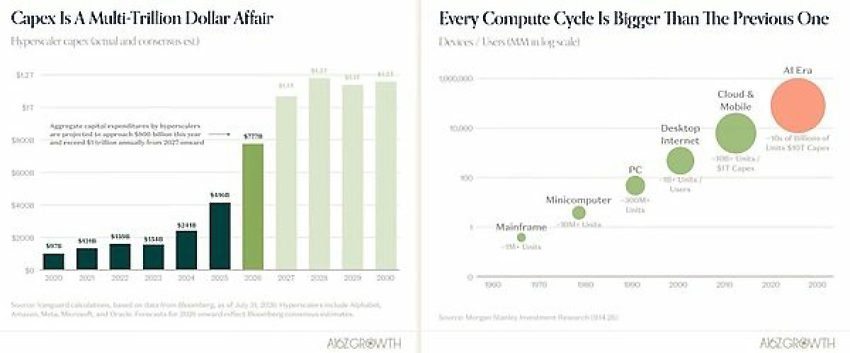
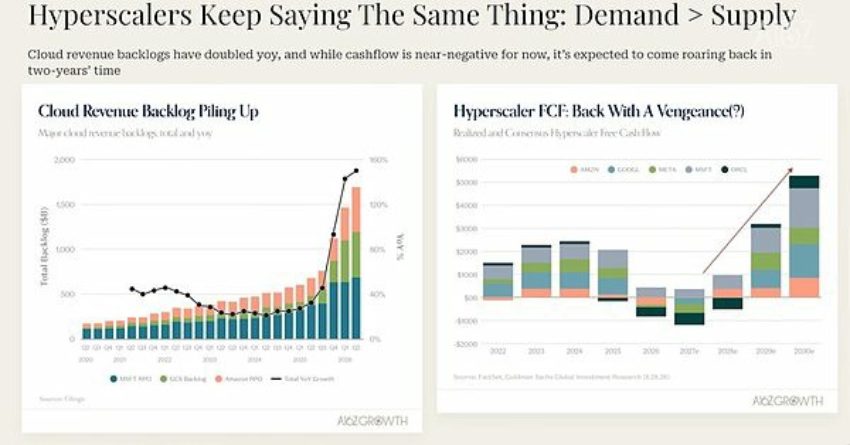
与此同时,Alphabet、Amazon、Meta、Microsoft和Oracle五大科技巨头在2026年的预计资本开支将达到7800亿美元,较2025年几乎翻倍;从2027年开始,其年度支出或将突破1万亿美元大关。目前数据中心设备的排期已延后至2028年,云业务的backlog(已签约未确认收入)规模高达1.7万亿美元,算力需求的增长速度持续快于供给端。
企业AI落地仍处早期,ROI成关键考量
尽管有69%的标普500公司已经部署了AI项目,但仅有30%能够量化其业务影响,真正持续追踪明确指标的企业更是微乎其微,仅占2%。a16z指出,当前企业AI应用呈现出“广而不深”的特点,多数停留在Copilot类辅助工具层面,尚未深度嵌入核心业务流程。
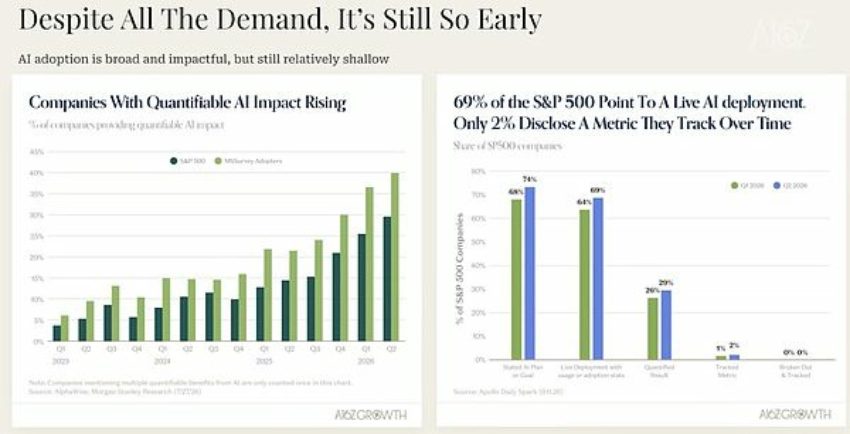
部分先行者已展现出显著成效:Chime通过引入AI客服,在四年内将单位服务成本累计降低了近50%;Shopify的AI Sidekick功能使得新商家在15天内完成首单的比例提升了8%;ServiceNow的AI年度经常性收入(ACV)超过10亿美元,Agentic部署量增长了9倍。
企业开始对AI预算用途进行精细化区分:一是用于降本(如替代部分客服人力),二是用于创收(直接向客户销售AI产品)。单纯为了内部提效而重写系统的热情有所降温,资源分配变得更加理性。
消费级Agent重构用户入口,挑战传统平台逻辑
截至2026年4月,美国仅有略超过2%的家庭为AI服务付费,这一渗透率远低于Netflix或Amazon Prime等传统订阅服务。然而,付费用户的留存表现优异,部分产品甚至出现了“微笑曲线”现象——用户在经历功能升级后选择回流。
消费Agent的核心突破在于实现了“离屏执行”:用户发起任务后可离开设备,由Agent自主完成包括研究、比价、下单在内的多步骤操作。这种模式动摇了传统App依赖“屏幕时长”的商业模式。TikTok、Instagram等平台日均占用用户30–60分钟的时间,而Agent的价值则体现在任务的高效完成而非停留时间的长短上。
电商平台对此态度呈现分化:Amazon因拥有丰厚的广告收入(年超700亿美元),对购物Agent持谨慎态度,担忧其绕过推荐与广告环节;相反,Instacart则积极开放接口,寄望Agent能带动线上杂货订单的增量。
下一轮增量:机器人、AI4Bio与个人健康
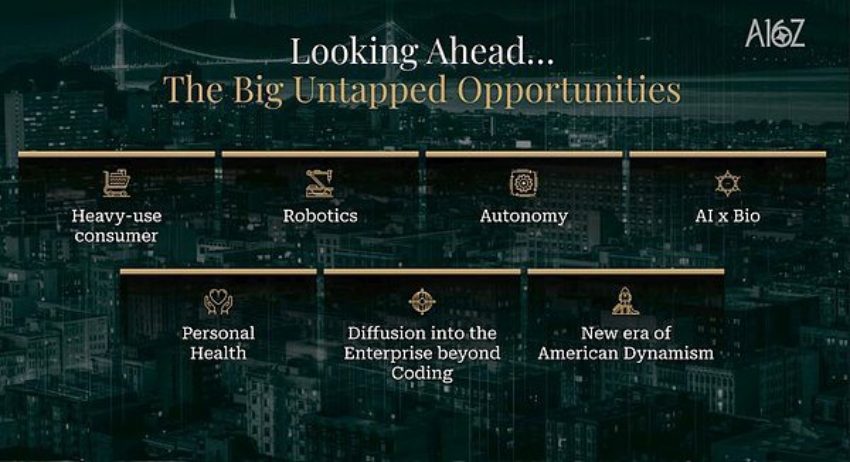
a16z强调,除消费Agent外,机器人、自动驾驶、AI for Biology(AI4Bio)、个人健康及企业级Agent将成为重点布局方向。合伙人David George认为,机器人市场的潜在规模可能超越大语言模型(LLM),但目前的发展阶段落后LLM 3–5年,需同步攻克硬件、供应链与量产难题。
在自动驾驶领域,Uber与Lyft当前仅占美国出行里程的1%,未来有望提升一个数量级。AI4Bio则聚焦于药物发现与疾病研究,该领域周期长、验证严格,难以快速变现。个人健康领域则致力于整合分散的体检、穿戴设备与生活习惯数据,由AI提供持续性的健康建议,而非仅响应单次问询。
在企业端,AI的应用场景正从编程扩展至客服、销售、金融、法律等多个领域,Agent正逐步嵌入各类工作流,但深入程度不一。a16z判断,真正的价值爆发点将出现在AI不仅能“回答问题”,更能“完成任务”并“承担责任”的阶段。
以上就是a16z最新报告:AI拿下美国86%风投资金,企业重视ROI,消费级Agent成为新入口的详细内容,更多关于a16z报告,消费Agent成新入口的资料请关注其它相关文章!