华尔街知名智库发出严厉警示:美联储在通胀治理未竟全功之际便匆忙转向宽松,这一被称作政策“原罪”的错误决策,极有可能推动十年期美国国债收益率攀升至8%。尽管市场目前仍在激烈争论6%是否构成新的阻力位,但该机构指出这仅仅是中途的一站。若长期利率持续高位运行,不仅会推高全球资金成本、压制股票估值体系,更将彻底颠覆过去几十年投资者形成的“逢低吸纳”投资范式。
在全球债券市场动荡加剧的背景下,TS Lombard首席美国经济学家Steven Blitz发布最新观点,指称美联储正在重蹈历史覆辙。他在报告中强调,这一因过早放松货币政策而犯下的“原罪”,将在未来数年内促使十年期美债收益率最终触及8%的水平。
周三,十年期美债收益率已突破5.30%,创下自2002年以来的新高,多数华尔街分析师正聚焦于6%这一关键心理关口。然而,Blitz在其题为《原罪重演》的报告里批评这种看法“视野过于局限”。他认为,5.75%仅是下一个过渡性平台,真正的长期目标指向8%。届时,高昂的借贷成本将对股市造成实质性打击,迫使投资者打破数十年来形成的思维惯性。
支撑这一判断的核心逻辑在于:宽松货币与扩张性财政的双重驱动,将在每个经济周期中抬升通胀与收益率的中枢水平。由于美国独特的政治结构,这种局面在短期内难以扭转。Blitz坦言,美国社会最早可能在2029年才具备真正遏制通胀的政治共识,但他表示:“我并不会以此作为赌注。”
剖析“原罪”:历史教训的重演
Blitz将货币政策的“原罪”定义为在经济下行压力尚未完全消除、通胀隐患未除之时便提前实施宽松政策,“这无异于再次咬向同一个烂苹果”。
在他的叙事框架中,本次的“肇事者”指向美联储前主席鲍 威 尔。去年末,面对就业市场降温但企业盈利回升的复杂局面,鲍 威 尔选择了降息路径。Blitz指出,这一时机的选择恰逢2024年总统大选前两个月,客观上为当时的拜登政府提供了一份政治红利。他承认,鲍 威 尔面临着来自政府高层及多位潜在继任者的巨大施压,包括部分联邦公开市场委员会(FOMC)委员,这些人呼吁鲍 威 尔“无视风险、进一步放松”。
眼下,特朗普、财 政 部长Bessent及其经济顾问贝森特等人,则期望新任美联储主席沃什在新周期的上行阶段采取“睁一只眼闭一只眼”的宽松立场。尽管沃什在9月议息会议上通过加息25个基点进行了适度抵制,将联邦基金利率维持在3.75%-4.00%区间,且该决议获得全票通过。对此,Blitz反问:“为何没有直接加息50个基点?”
失落的衰退:财政刺激扭曲了调整进程
Blitz将2025年描述为一次“并未发生的衰退”。在收益率曲线倒挂长达约22个月后,扣除医疗行业后的私人非农就业数据已开始下滑,实际经济增长理论上也应陷入收缩,但现实并未如此。
造成这一现象的原因主要有二:一是财政支出的规模过于庞大;二是美联储在企业利润刚刚出现复苏迹象时便急于降息。此外,关税政策也起到了推波助澜的作用。
Blitz引用了两条华尔街的经典规律:第一,企业利润领先于就业变化,就业又领先于通胀波动;第二,通胀最为温和的年份往往是经济复苏的首年。据此推断,2026年将是“好年头”,受关税和油价冲击影响,基础通胀实际上有所回落。但从现在起,如果股市表现平稳,强劲的企业利润将带动招聘加速,进而在2027年推高基础通胀。
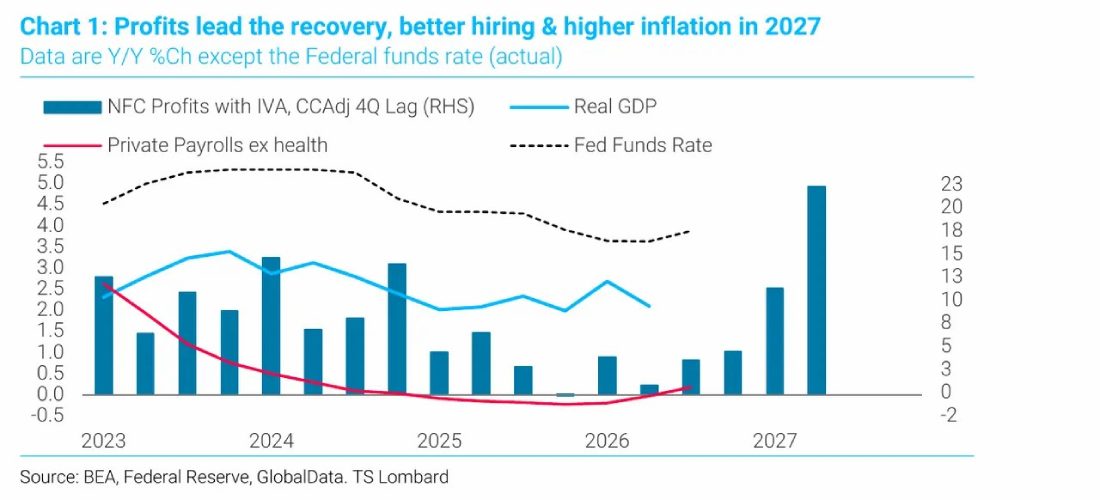
同时,他注意到本周公布的8月核心PCE数据表面看似“不及预期”,但这主要归因于0.247%的实际读数被四舍五入为0.2%,且基准修订人为压低了整体序列。与此同时,超级核心通胀环比上涨0.4%,其中“其他服务”分项创下历史新高,教育成本亦屡破纪录。受此影响,十年期美债收益率迅速抹去了PCE数据公布后的所有涨幅。
互换利差:市场正在为财政风险买单
Blitz分析中颇具洞察力的部分是对互换利差的解读。他认为,收益率上升的根本动力源自“主权债务供给过剩”——发达市场的政府债务需要不断滚动续作,而财政赤字的扩张速度超过了名义GDP的增长,各国央行也不再充当边际买家。
最直接的信号体现在互换利差上:投资者越来越倾向于在10年期限内收取浮动隔夜有担保利率,而非持有固定票息的主 权债券。这一趋势在美国始于2012年,但在新冠疫情后已蔓延至全球——英国和法国的互换利差大幅收窄,德国的情况也趋于均衡。
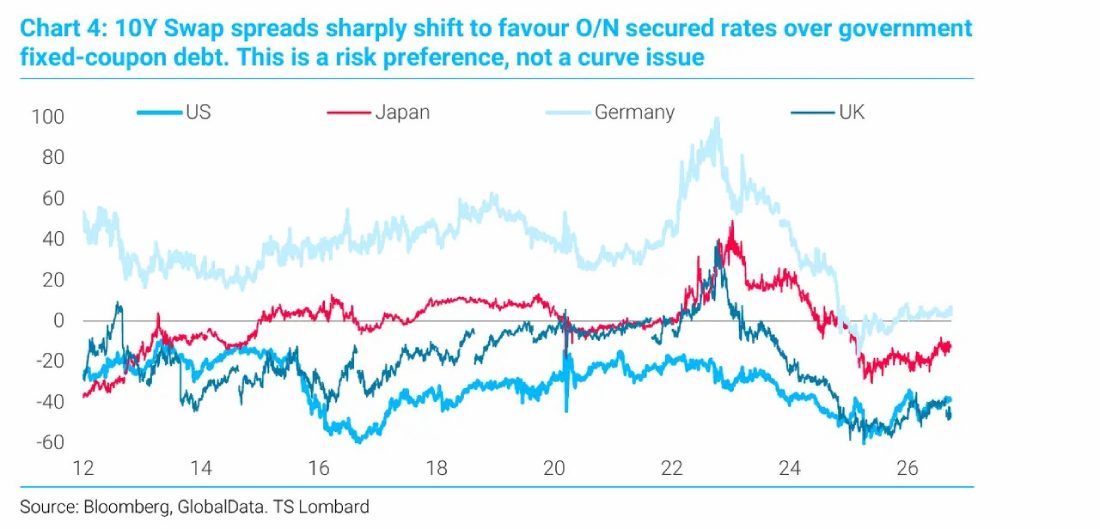
Blitz强调,这是“风险偏好问题,而非收益率曲线形态问题”。法国和德国共用同一央行,英国央行通常跟随欧洲央行的步伐,但两国的互换利差走势却出现分化。市场所定价的,是财政风险,而非政策利率或通胀路径。
他针对美国十年期互换利差建立了模型,结果显示,即便剔除收益率曲线形态和银行资产负债表监管约束的影响,市场对美国国债的偏好仍在逐年下降。
锁定8%:政策组合与政治博弈
Blitz的核心结论是:宽松货币与扩张财政的政策组合,将在每一轮周期中抬高通胀与收益率的底部,直到出现真正愿意以牺牲短期增长为代价来压制通胀的政治意志为止。
他将这种分歧概括为“汉密尔顿对决杰克逊”——前者代表通过央行调控经济的路线,后者代表依赖政府直接干预的路径。而“决定下一任总统人选的民粹主义倾向偏向杰克逊”。他用一句话总结了过去十年的美国政治:“人们在社会议题上保守,在财政议题上自由。”
收益率上升的性质同样至关重要。Blitz指出,迄今为止,收益率的上行主要由实际利率驱动,这在压制股市的同时避免了美元的抛售潮。但如果驱动力转向通胀预期溢价,“股市表现或许尚可,但美元空头将迎来属于他们的时代”,届时“所有人预期已久的美元大熊市将真正启动”。
决定性变量在于美国的净储蓄率已降至零,且“没有任何改善的迹象”。正是在这一背景下,Blitz给出了他的终极判断:“最终,我们将看到十年期美债收益率达到8%。”
何种“崩溃”即将发生?
Blitz并未预测某类具体资产的崩盘。他预期将会破裂的,是一种思维定式——即市场对通胀回归2%目标的“坚定信念”,以及“做多股票和债券总能获利”的反射性逻辑。对于经历了40年利率下行、习惯了逢跌买入的一代投资者而言,这将是一次重大的认知重构。
值得注意的是,Blitz并非孤军奋战。据报道,高盛delta对冲业务负责人Rich Privorostsky本周表示,利率走势“已严苛到不容忽视”,尽管“股市表现出令人印象深刻的韧性”。
此外,美国财 政 部对收益率走势并非毫无影响力。Rabobank此前曾将财 政 部8月扩大的国债回购计划称为“轻版收益率曲线控制”,并警告称“更高的收益率恶化财政前景,进而推高期限溢价,进而再度推高 收益率”,回购操作“打断了这一循环,但未必能打破它”。
Blitz的判断是:一个拒绝接受衰退的政府,无法自主选择收益率的上限。
以上就是华尔街机构警告美联储存在政策原罪,十年期美债收益率或将上行至8%水平的详细内容,更多关于华尔街警告:美债收益率或冲 8%的资料请关注其它相关文章!