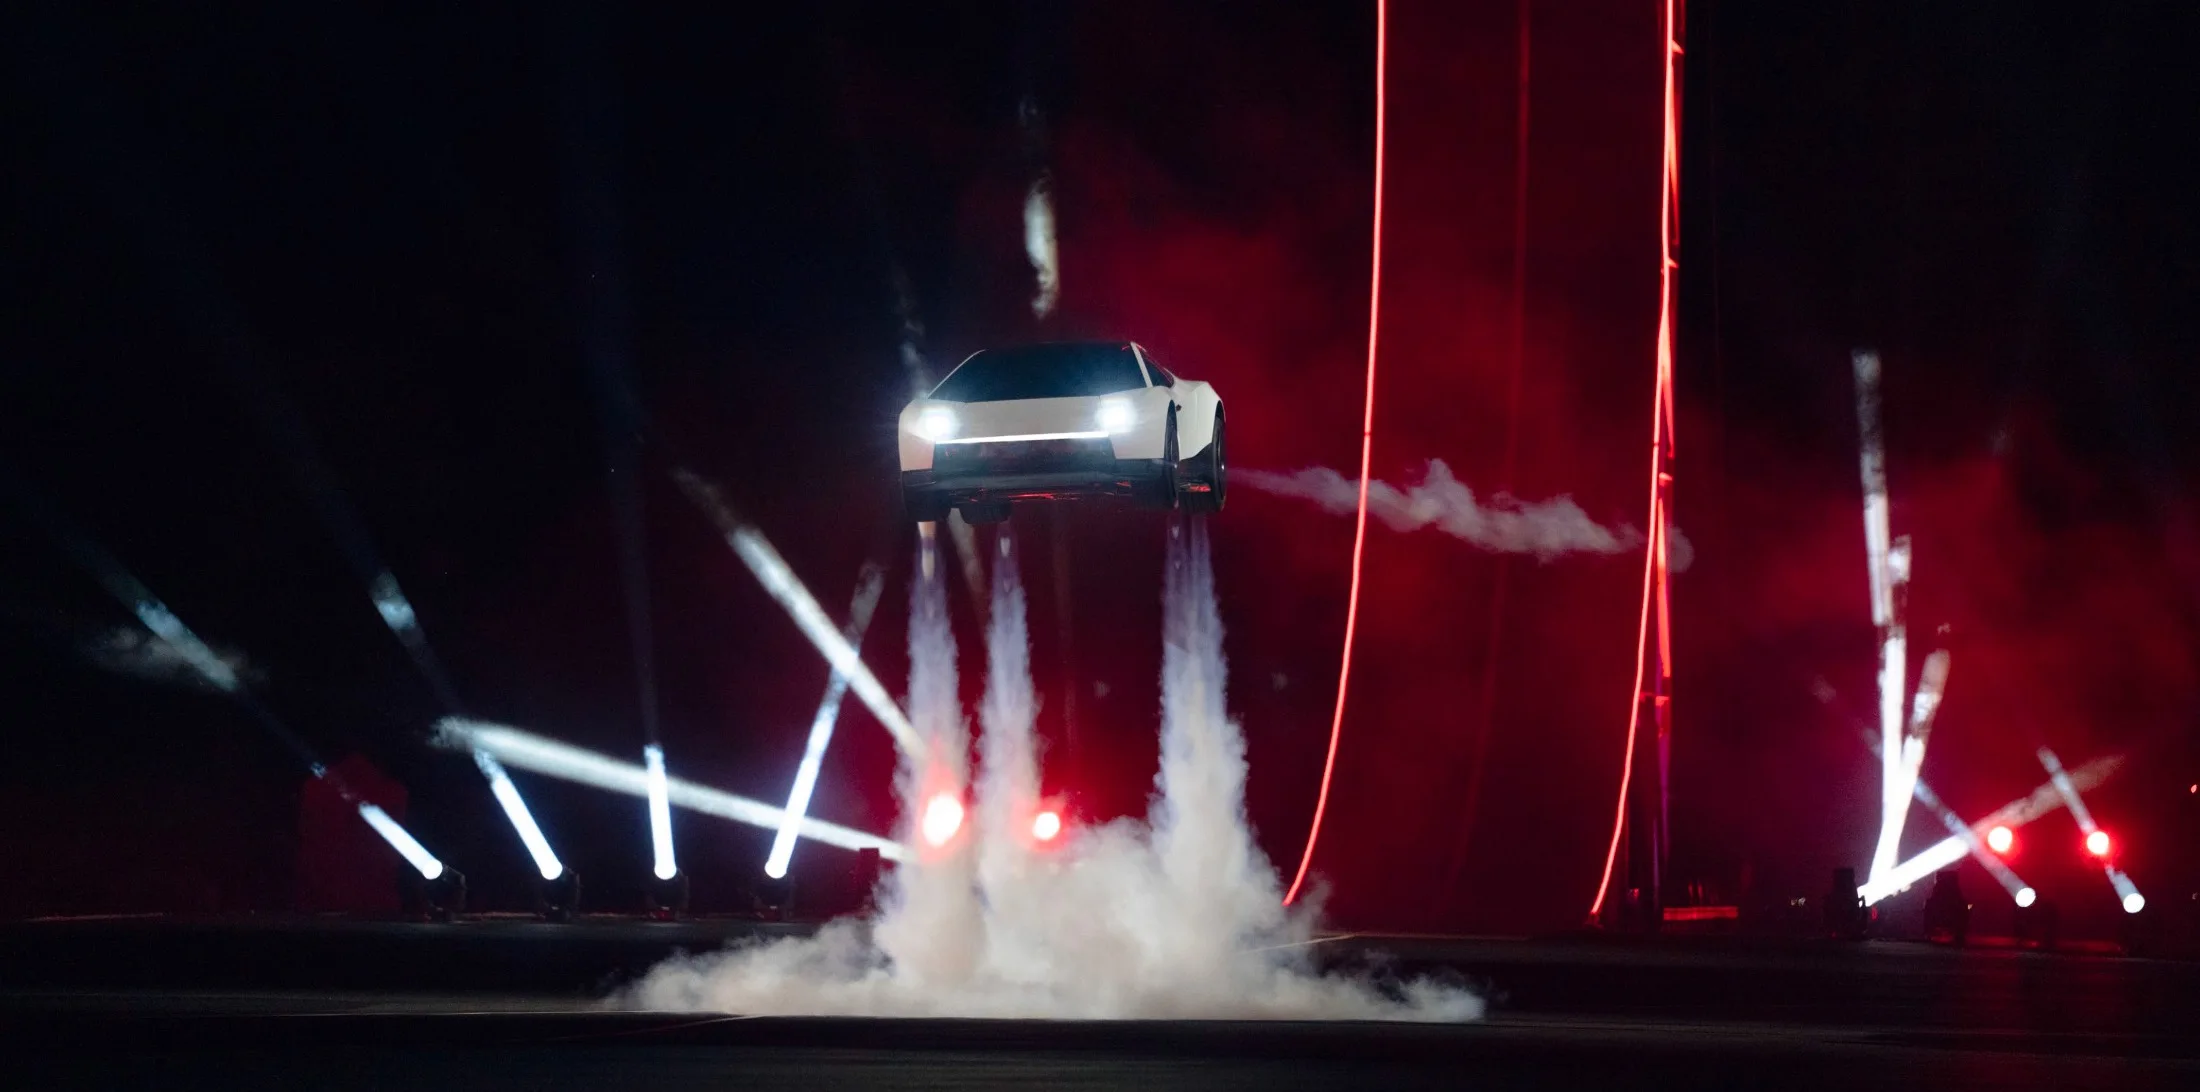
10月15日,特斯拉在得克萨斯州上演了一场极具科幻色彩的Roadster飞行演示,再次颠覆了公众对交通工具的认知边界。
然而,在仰望星空六天之后,一份更贴近现实的财务答卷随即呈现给投资者。当地时间10月21日美股盘后,特斯拉正式发布2026年第三季度财报。数据显示,该季度公司实现总营收280.46亿美元,与去年同期基本持平;归属于普通股股东的净利润为7.87亿美元,同比大幅下降43%;调整后每股收益(EPS)为0.48美元,超出市场预期的0.43美元。
这份财报呈现出明显的“喜忧参半”特征。一方面,剔除监管积分后的汽车毛利率显著改善,自由现金流扭转了华尔街此前关于“巨额失血”的悲观预期并重回正值,FSD(全自动驾驶)与Robotaxi业务也公布了具有里程碑意义的量化成果;另一方面,储能板块收入意外放缓拖累了整体营收增长,而高昂的研发投入与股权激励成本则将营业利润率压缩至2.6%的历史低位。
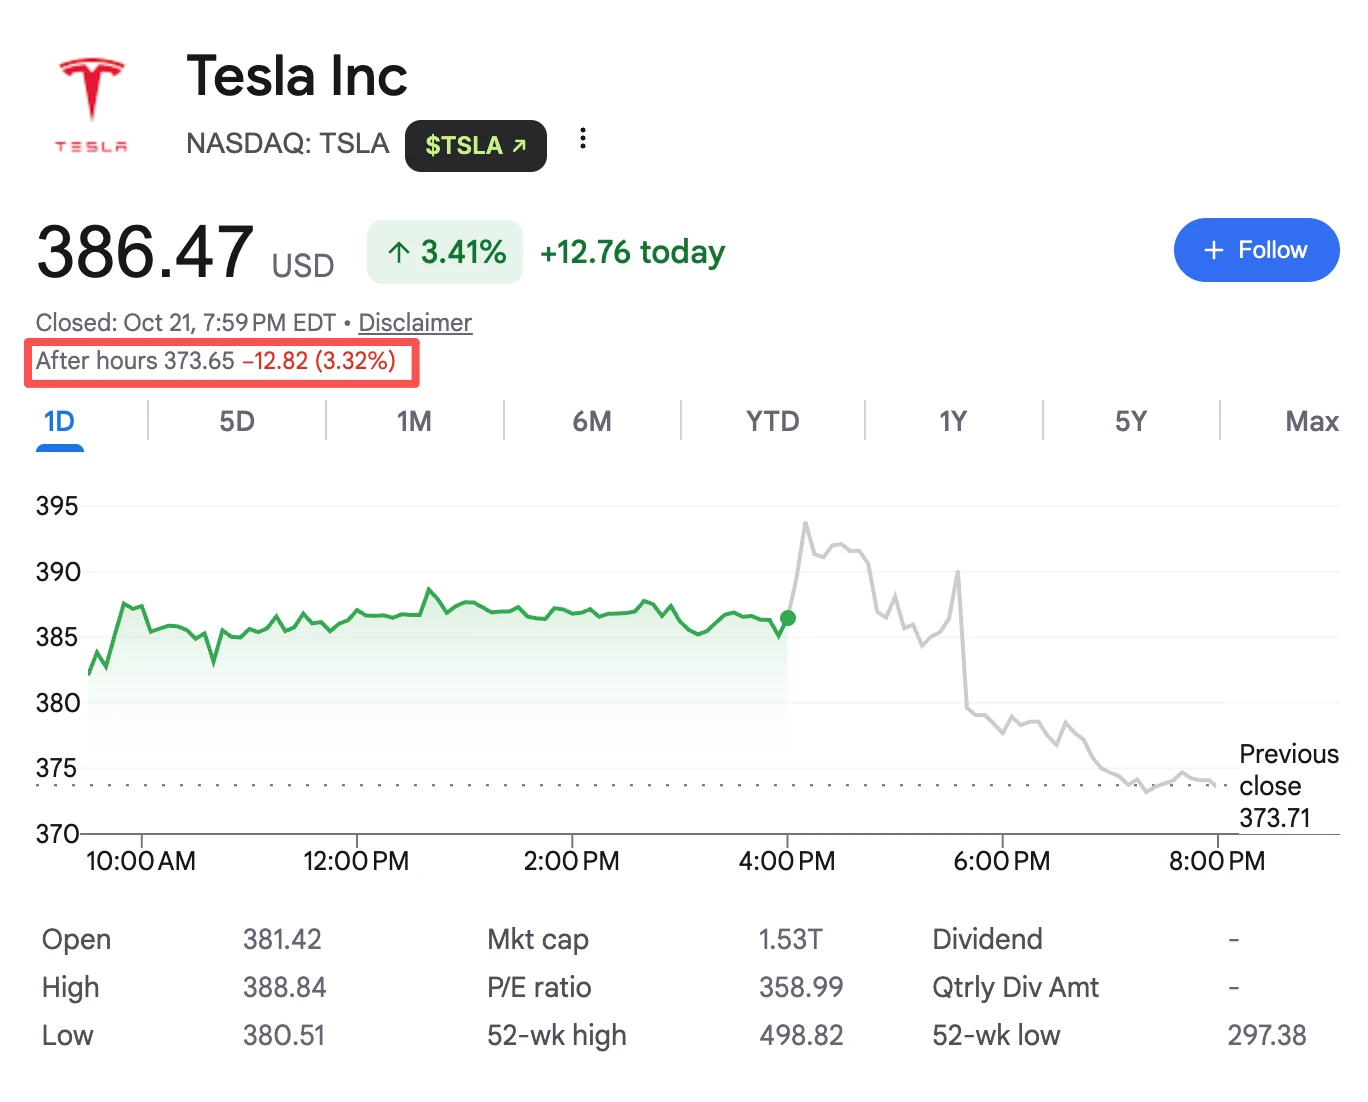
这种基本面与市场预期的错位直接映射在股价波动上。财报发布初期,受毛利修复及现金流超预期提振,股价一度上涨超2%;但随着电话会议中投资者重新评估四季度潜在的资本开支高峰及利润释放节奏,情绪迅速反转,股价随后下跌超过3%。
在Roadster演示将叙事推向高潮之际,我们需要冷静审视的是:那些尚未完全兑现的技术愿景,距离真正形成自我造血的商业闭环还有多远。
营收持平背后:利润缩水四成,结构性矛盾凸显
首先聚焦核心经营指标。
第三季度,特斯拉总营收为280.46亿美元,与去年同期的280.95亿美元几乎持平,略低于市场预估的281.3亿美元;与此同时,营业利润从去年的16.24亿美元骤降至7.18亿美元,同比暴跌56%;营业利润率由5.8%滑落至2.6%,意味着每100美元收入中仅保留2.6美元的营业利润。
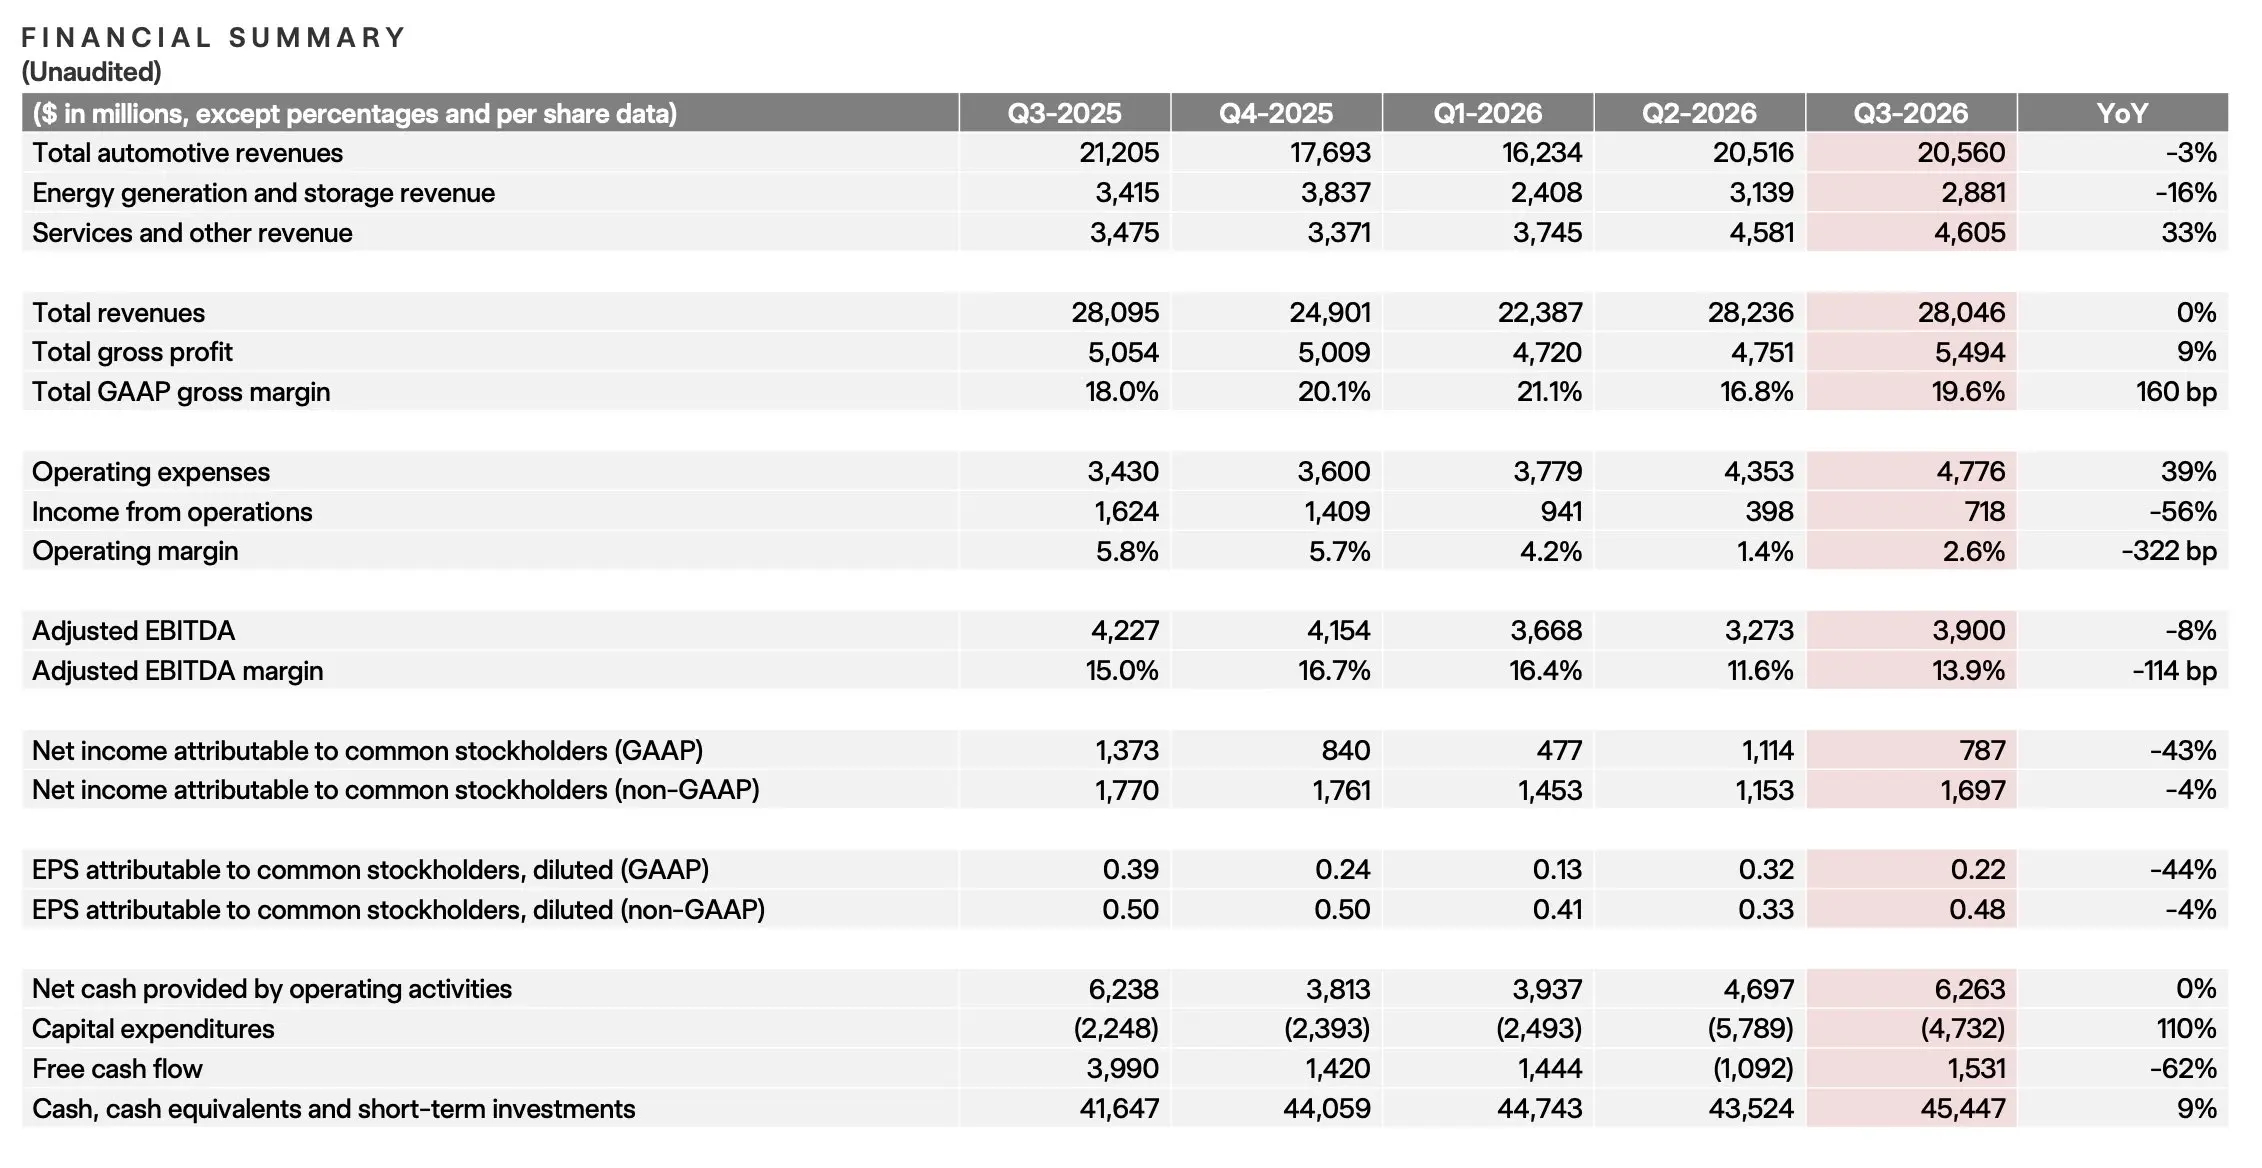
营收停滞的原因可从收入结构中找到线索。本季度汽车业务收入为205.6亿美元,同比下降3%;能源发电与储能业务收入为28.81亿美元,同比下降16%,成为主要的收入拖累项;服务及其他业务收入达46.05亿美元,同比增长33%。尽管服务业务增长强劲,但仍不足以弥补汽车与能源板块的收入缺口。由此可见,特斯拉整体营收仍高度依赖汽车业务,而当前交付量与平均售价均承受着下行压力。
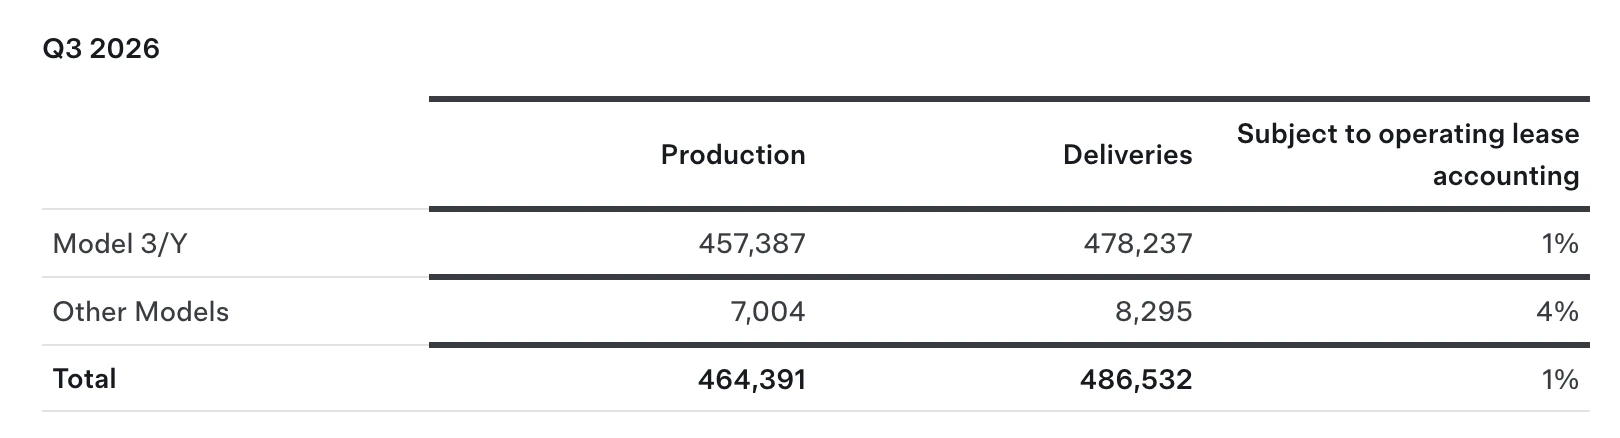
根据特斯拉10月2日公布的交付数据,本季度共交付汽车48.65万辆,同比微降约2%。其中,Model 3/Y交付47.82万辆,同比降1%;其他车型交付8295辆,同比大降48%。
尽管销量承压,特斯拉本季度的盈利质量却有所提升。第三季度总毛利达54.94亿美元(同比增9%),总毛利率回升至19.6%,较二季度的16.8%显著反弹。市场关注的“剔除监管积分后的汽车毛利率”从上季度的16.3%跃升至18.1%(去年同期为15.4%)。值得注意的是,本季度监管积分收入仅为1.13亿美元,同比锐减73%。在不依赖“卖碳积分”美化报表的情况下,特斯拉通过优化区域产品组合及推动FSD软件订阅放量,成功抵御了车辆平均售价(ASP)下滑带来的冲击。
既然毛利上升,为何利润大幅下滑?关键在于急剧膨胀的营业费用(OpEx)及非经营性损益调整。第三季度营业费用高达47.76亿美元,同比激增39%。其中,研发费用(R&D)从16.30亿美元飙升至27.61亿美元,增幅近70%;销售及管理费用(SG&A)亦增至20.15亿美元。
此外,GAAP净利润(7.87亿美元)与非GAAP净利润(16.97亿美元)之间存在近9.1亿美元的巨大差异,其构成如下:
- 高额股权激励(SBC):本季计提股权激励费用11.65亿美元(税后影响9.82亿美元,合每股0.28美元),其中包括2025年CEO绩效激励方案的摊销;
- 投资公允价值波动:二季度曾贡献超10亿美元税前浮盈的SpaceX股权投资,本季录得1.42亿美元未实现亏损(税后影响1.08亿美元),与数字资产产生的2.88亿美元未实现收益(税后2.24亿美元)部分对冲。
这清晰揭示了三季度利润迷局:特斯拉的毛利基础正在夯实,但其将新增毛利连同高昂的研发与人才激励支出,悉数投入到了未来战线的拓展中。
自由现金流转正,但四季度资本开支洪峰将至
若仅看GAAP利润表,财报显得沉重,但现金流表现却提供了意外的惊喜。
鉴于二季度自由现金流转负(-10.92亿美元)及高强度AI基建投入,华尔街此前普遍预期特斯拉三季度自由现金流将进一步恶化至-45亿至-49.9亿美元。然而实际数据显示,特斯拉三季度经营活动现金流高达62.63亿美元,自由现金流不仅未崩盘,反而录得正15.31亿美元。期末现金、现金等价物及短期投资合计攀升至454.47亿美元,环比净增约19亿美元。

在拥有454亿美元巨额现金储备的同时,特斯拉账面有息债务及融资租赁负债合计仅约95亿美元(其中流动部分13.87亿、非流动部分81.36亿,且绝大多数为无追索权债务)。这一强劲的资产负债表,构成了马斯克多线作战的核心底气。
然而,华尔街在短暂惊喜后迅速回归理性,因为自由现金流的改善主要源于“原计划在三季度支出的资金暂时未花完”。本季度资本开支(CapEx)为47.32亿美元,虽同比暴增110%,但环比二季度的57.89亿美元有所下降,远低于市场预估的77.7亿美元。
此前管理层给出的2026全年资本开支指引为“超过250亿美元”。若维持此目标不变,意味着四季度需突击支出约120亿美元——约为三季度的2.5倍。因此,三季度自由现金流转正更像是一次节奏性的喘息,而非资本开支高峰的终结。只要百亿级的基建账单仍在后方排队,现金流承压的风险便如达摩克利斯之剑般悬而未决。
FSD与Robotaxi:交出硬核量化成绩单
如果说整车业务决定了特斯拉的经营底线,那么自动驾驶则是支撑其高估值的核心支柱。本次财报罕见披露了多项具说服力的运营指标。
首先是FSD(监督版)变现能力的显著提升。 第三季度,全球活跃FSD订阅用户数达174万(含一次性买断与月度订阅,不含免费试用),同比大增67%,超越二季度的148万及市场预期157万。更具标志性意义的是北美市场——作为最成熟的基本盘,FSD在新车交付中的搭载率(Attach Rate)已突破75%,环比大幅提升近20个百分点。

在欧洲市场,自二季度末以来,特斯拉陆续获得克罗地亚、斯洛文尼亚、捷克和斯洛伐克四国审批。目前FSD已在9个欧盟国家上线,欧洲活跃用户超10万名,累计行驶里程突破1.6亿公里。FSD已从小众极客的尝鲜工具,转变为切实拉动销量、增厚单车毛利的软件业务支柱。
其次是Robotaxi正式进入无监督实战阶段。 财报确认,特斯拉已于9月3日将无方向盘设计的Cybercab正式纳入得州奥斯汀的Robotaxi商业车队。截至三季度末,Robotaxi累计无监督行驶里程逼近200万英里,在两位数周增长推动下,单季里程环比暴增8倍。
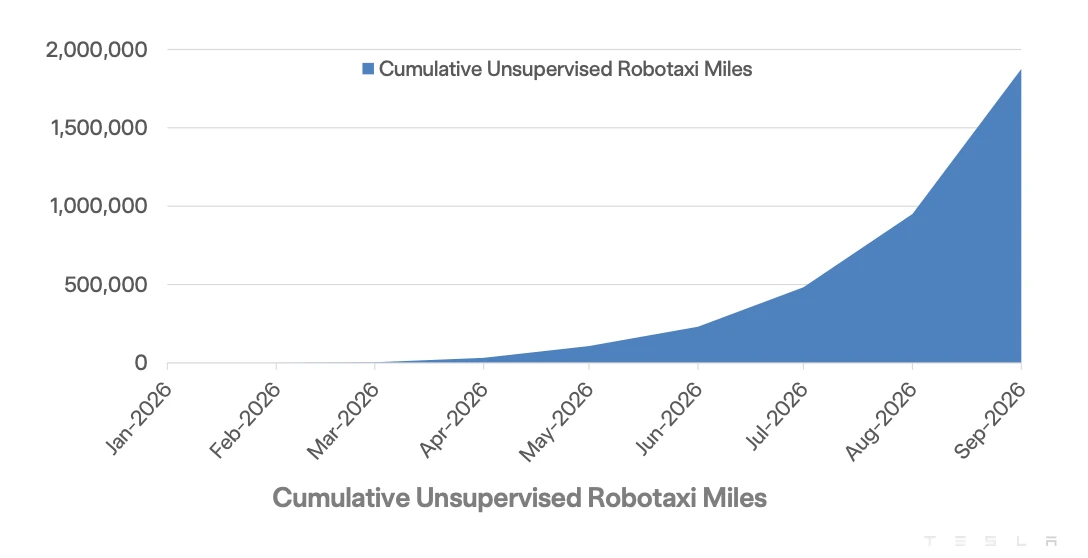
目前,奥斯汀运营时间已覆盖早6点至午夜。特斯拉还将人工智能助手Grok深度集成至Cybercab,乘客可通过全语音交互调用Grok Bot与连接器(Connectors),免提处理邮件、日历、工作文件及日程任务。特斯拉旨在将Cybercab从单一位移工具重构为“移动办公室”与“第二客厅”。
从封闭路测到奥斯汀街头常态化运营,Robotaxi已跨越概念验证期。但正如摩根士丹利在绩前报告所指出的,车队规模与里程扩张仅是第一步,未来决定其能否支撑万亿估值的,将是单车利用率、极端路况下的安全记录,以及扣除折旧与运维后的单车经济模型(Unit Economics)。
能源业务:收入滑坡表象下的高毛利与历史订单
回顾本季被视为“差生”的能源发电与储能业务,其表现实则呈现强烈的“表里不一”。
表面看,28.81亿美元的营收(同比跌16%)不及华尔街预期,但深挖细节可知,这并非需求萎缩所致。
- 装机量持续增长:三季度储能产品部署量达13.7 GWh,同比增长10%,环比二季度13.5 GWh微增;
- 退款扰动收入确认:管理层明确指出,当季营收下滑部分源于关税相关的客户退款(Tariff-related customer refunds)及产品均价变动;
- 毛利率逆势大涨:能源业务三季度毛利约9.54亿美元,毛利率高达33.1%,远超整车业务,较二季度约20.4%的毛利率实现跨越式修复。
更具前瞻意义的是订单储备。财报强调,三季度储能产品订单增长率(Order rate)与积压订单量(Backlog)均创历史新高。
产能扩张与供应链本土化同步提速。规划年产能50 GWh的得州Megafactory已投产;同时,特斯拉发运了首批采用内华达自产LFP(磷酸铁锂)电芯组装的Megapack,标志着摆脱外部电芯依赖、规避关税壁垒的关键一步。
在叙事逻辑上,储能业务正与AI算力基建深度绑定。随着全球科技巨头扩建大型AI数据中心,电网容量瓶颈与峰值负荷振荡成为算力落地的最大制约,而Megapack正是快速补充并网电力、平滑算力中心用电峰谷的最佳方案。只要数据中心缺电的逻辑不变,季度交付节奏的短期波动便难以动摇储能作为特斯拉“第二增长曲线”的长期价值。
Optimus、Semi与Roadster:新故事逐步落地
财报中最具未来感的信息,莫过于马斯克描绘的诸多宏大愿景的实际进度。
- Optimus(人形机器人):特斯拉宣布,加州弗里蒙特工厂的高产能产线已开始生产首批达到“量产质量标准”(Production-quality)的Optimus机器人。官方表示,尽管硬件与工艺将持续迭代,但“当前制造工艺已证明适用于商业化产品”。弗里蒙特产线处于早期爬坡(Early Ramp)阶段,得州工厂产线则在建设中。虽未披露具体产量与收入,但从实验室样机走向标准化产线,是实体AI硬件落地的关键分水岭。
- Tesla Semi(电动重卡):内华达工厂规划年产能2.5万辆的Semi高产线已于三季度启动量产(Volume production)。顶配版Semi在8.2万磅满载总重下可实现500英里续航,百英里能耗低至1.7 kWh/英里,能耗成本仅为同级柴油重卡的三分之一。配合Semi交付,首座预组装Megacharger超充站也已部署完成。
- Next Gen Roadster(飞天跑车):尽管10月15日的飞行演示引人注目,但在财报产能表中,Roadster状态仍标注为“待定”(TBD),停留在“设计开发”阶段。正如外界调侃,“会飞的不能上路,能买的还不能飞”,这款被称“最后且最好的人类驾驶汽车”,短期内更多是提升品牌技术图腾的催化剂,而非财报增量来源。
以旧世界现金流,供养新世界野心
总结这份财报,或许可以概括为:“特斯拉正在用旧世界的现金流,供养新世界的野心。”
表面上,特斯拉仍需面对整车均价承压、GAAP净利润下滑四成、营业利润率跌至2.6%的现实困境;但水面之下,18.1%的无积分汽车毛利率彰显了制造底盘的韧性,454亿美元现金储备提供了充足的容错空间,而75%的北美FSD新车选装率与近200万英里的Robotaxi无监督里程,则让市场清晰听到了实体AI商业化落地的脚步声。
技术演示能瞬间点燃想象力,产线启动能证明工程能力,但资本市场最终只认可在利润表和现金流量表中兑现的真金白银。
Roadster已飞向天空。接下来,留给马斯克和特斯拉的真正考题,是如何在四季度及未来两年的百亿级资本开支洪峰中,让脚下的Robotaxi、储能与机器人真正跑通商业闭环,稳稳接住那高达200倍的估值引力。
以上就是新车飞天之后,特斯拉2026年三季度财报深度解读的详细内容,更多关于特斯拉Q3财报深度解读的资料请关注其它相关文章!