美国国债市场的每日成交额高达 1.2 万亿美元。从高品质的美国国债到低评级的垃圾债券,各类固定收益产品一直是处理闲置资金以获取利息收入的有效途径。当前,稳定币市场规模已突破 2900 亿美元大关,持有者可以将这些代币存入多种链上平台,诸如 Aave、Morpho 等主流借贷协议,从而实现类似于传统金融工具的收益获取。
随着链上代币化国债、企业债券以及货币市场基金的相继涌现,资产计息与抵押借贷的途径得到了进一步拓展。此类新型资产能够提供与借贷协议内稳定币相抗衡的收益水平。面对日益丰富的市场产品,投资者亟需对各类生息产品的风险特征与潜在回报进行重新评估。
本文将深入拆解链上收益背后所隐含的额外风险,分析稳定币在不同借贷协议间产生的收益分化现象,并横向对比稳定币与高波动性资产的出借收益差异。
传统收益与链上收益的边界逐渐模糊
长期以来,投资者配置短期美债与货币市场基金的主要目的,是以极低的违约风险换取基础收益。尽管这类投资的回报率相对有限,但凭借短久期特性和极高的流动性,它们一直被视为安全性最高的资产类别。
如今的链上收益生态呈现出多元化的形态:包括自带收益属性的稳定币、DeFi 协议内的稳定币存款利息,以及机制对标传统固收产品的代币化国债。这两类资产的设计初衷一致,即依托权威机构的背书与充足的储备资产,为用户构建低风险且可持续的收益来源。
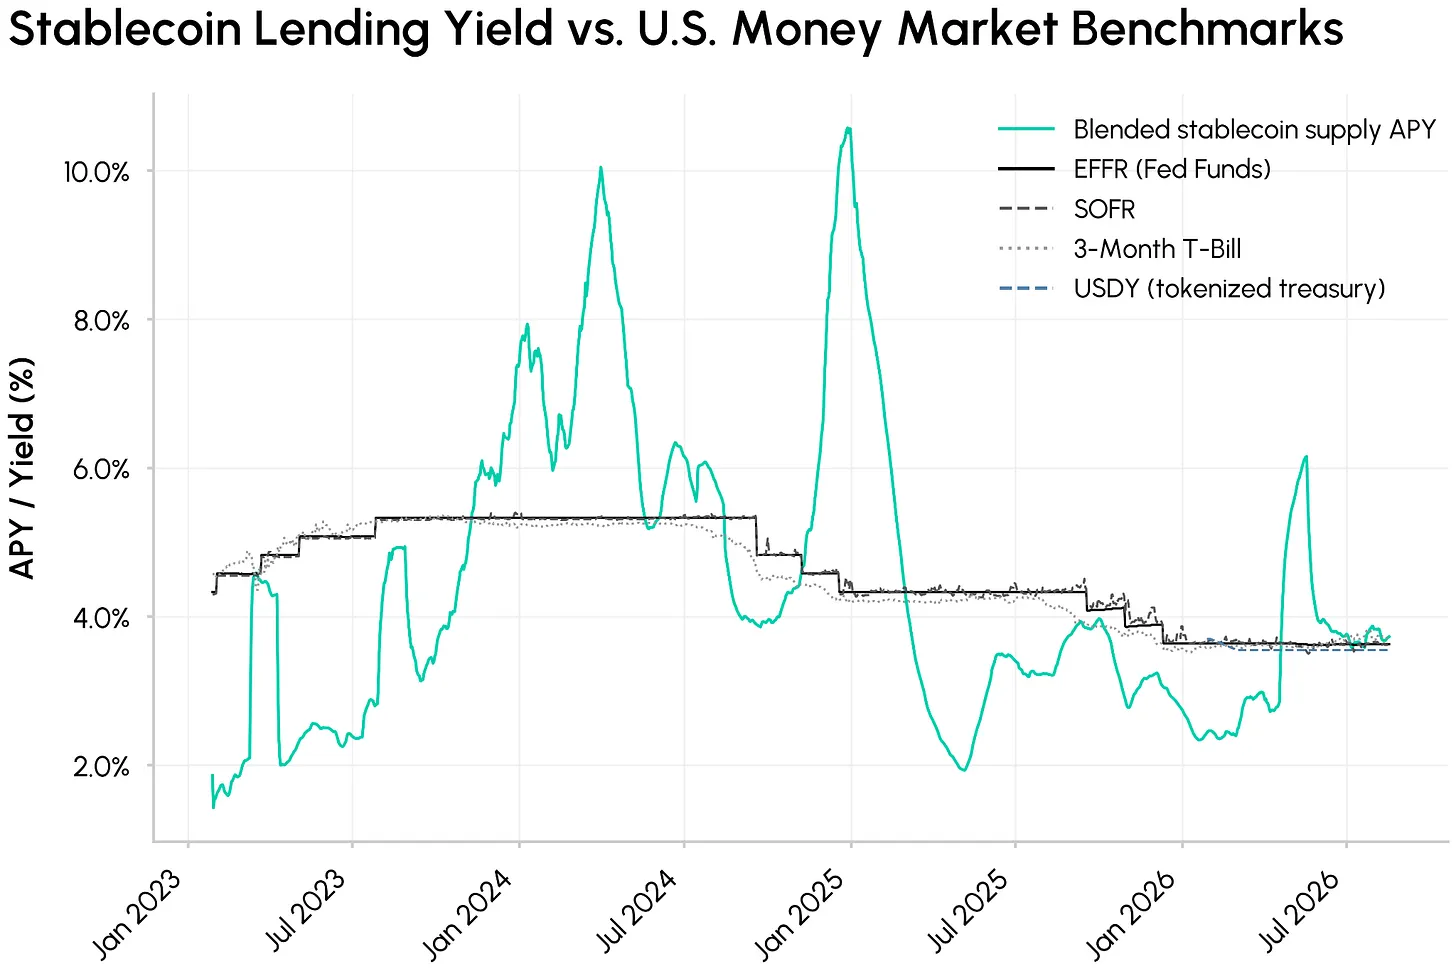
链上投资拥有实时清算、可编程性以及高度的可组合性等优势,这是传统金融市场难以复制的。然而,硬币的另一面是投资者必须承担额外的风险因素。例如 Franklin Templeton 货币市场基金(BENJI)、贝莱德美元机构数字流动性基金(BUIDL)等代币化国债产品,投资者需直面智能合约漏洞、赎回限制以及流动性枯竭等多重风险。
代币化国债的收益走势紧密锚定有效联邦基金利率,但其承载的潜在风险却高于传统国债。这一现状为稳定币及其 DeFi 组合产品带来了新的机遇,旨在构建一个能与传统金融产品同台竞技的链上收益体系。
DeFi 领域引入了更多复杂的变量与潜在风险,理论上,稳定币应当提供更高的收益率作为对其所承担风险的补偿。但在实际市场中,这种高额收益并非总能如愿实现。
同一稳定币,在不同借贷协议收益分化显著
Morpho 与 Aave v3 两大核心借贷协议沉淀的稳定币存款总额超过 86 亿美元。自 2026 年 4 月 KelpDAO 安全事件爆发以来,许多分析师提出质疑:尽管借贷池中存在诸多潜在风险,但提供给投资者的收益并未充分覆盖相应的风险溢价。稳定币出借人不得不面对稳定币脱锚、预言机被操纵以及智能合约遭黑客攻击等风险。这与传统固收产品的逻辑一脉相承:承担更高风险理应获得更高收益补偿。
同一种稳定币在不同协议中的收益率存在显著差异。从 2026 年 1 月至今,存入 Aave 与 Morpho 的 USDC 平均收益率相差 1.59%。底层架构设计的不同造就了二者在风险调整后收益上的区别。Morpho 为每一组抵押‑借贷交易设立独立的借贷市场,从而形成差异化的借款利率与存款利率;相比之下,Aave 采用共享资金池模式,同一资产在单一市场内执行统一的借贷利率。
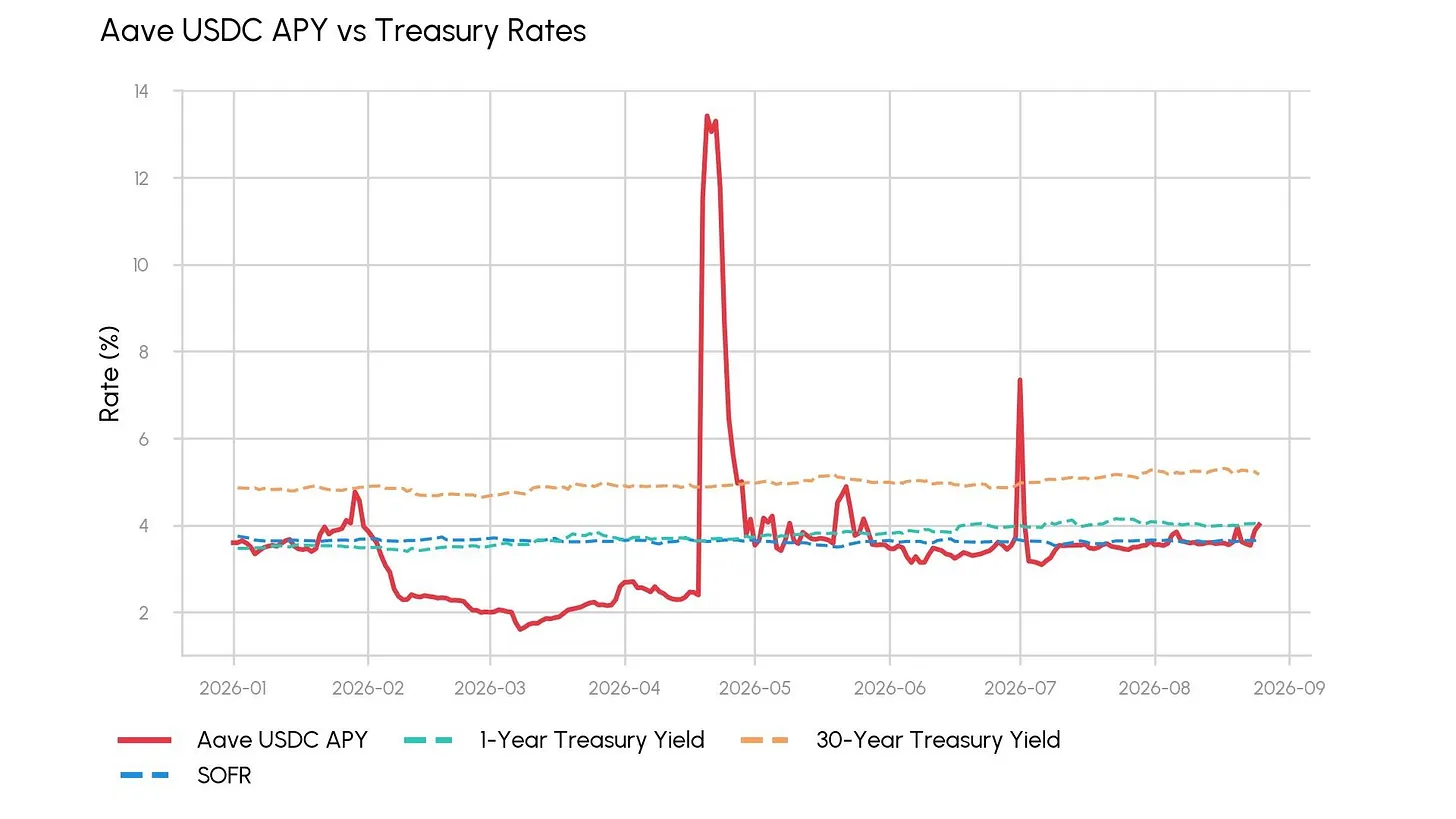
Aave 核心市场 USDC 的借贷收益率波动剧烈,这与传统固定收益产品平稳的收益特征形成了鲜明反差。数据显示,Aave 上 USDC 的平均收益率比 1 年期美债利率低 31 个基点。纵观 2026 全年,在 78% 的时间区间内,Aave 平台 USDC 的年化收益均低于 1 年期美债。
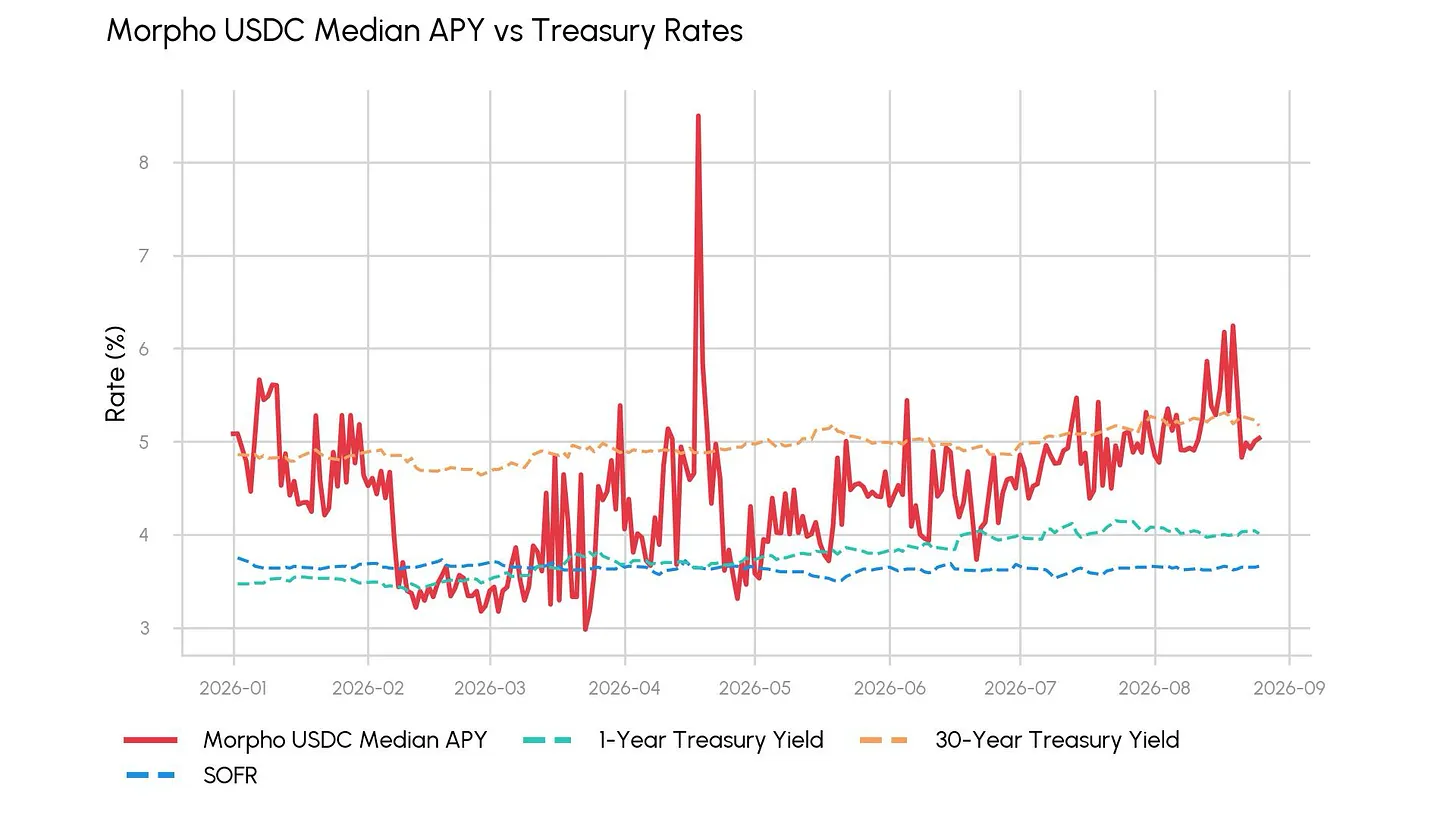
Morpho v2 金库中 USDC 收益的中位数平均高出 1 年期美债收益率 65 个基点,但其全年收益波动率大约是美债的 3.3 倍。借贷收益由市场资金的供需关系直接驱动,变动频繁;而美债收益率由美联储货币政策决定,走势相对平缓。
同一借贷协议内,不同稳定币收益各不相同
借贷利率的生成逻辑根植于资金池的存入量与借款需求量。因此,即便储备机制相似,在同一份借贷协议框架下,不同稳定币的收益水平依然存在差距。
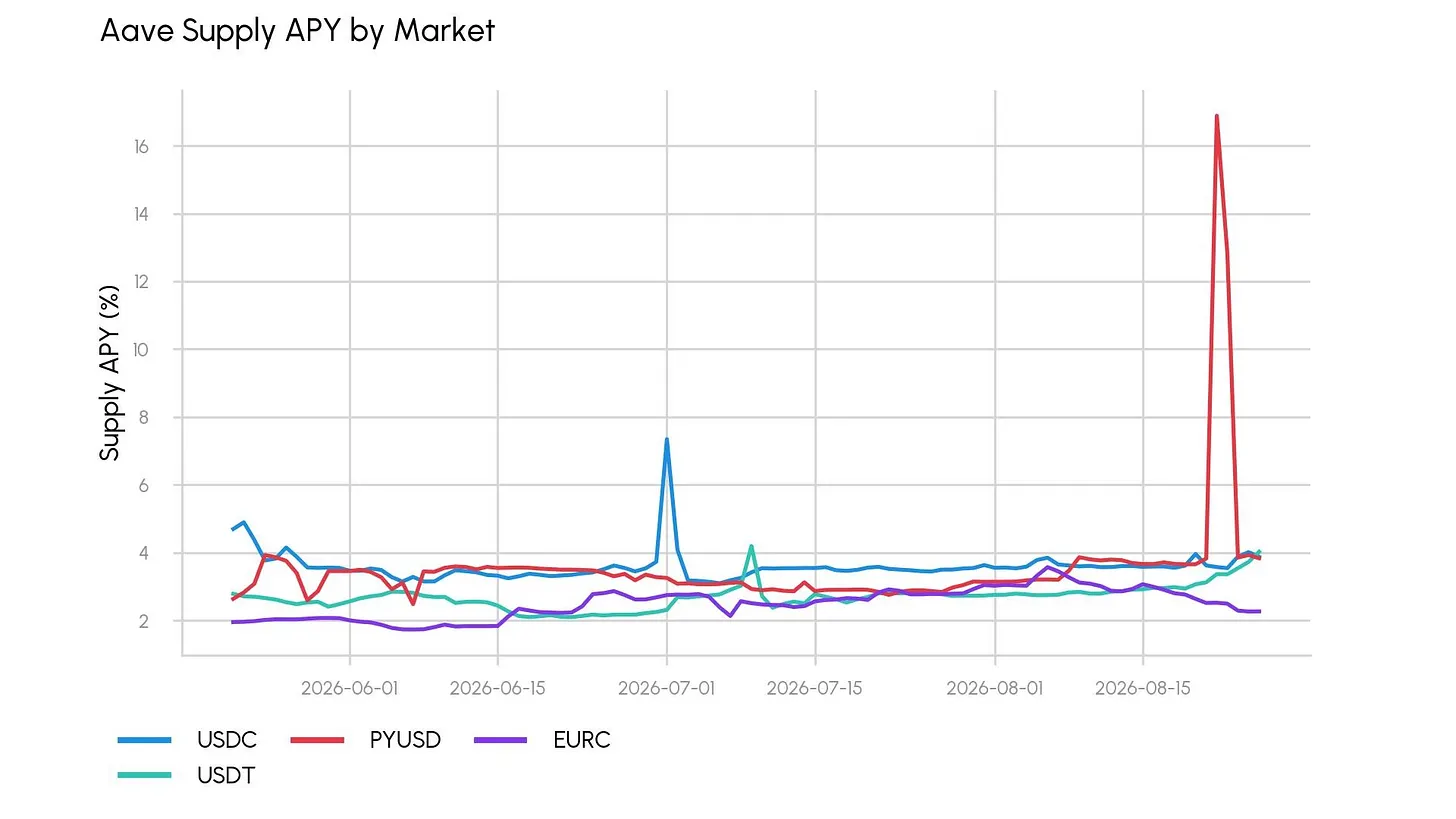
Aave 平台上存款规模最大的两款稳定币 USDC 与 USDT,其收益平均差值达到 90 个基点,根本原因在于资金利用率的差异。在过去 90 天内,USDC 的平均资金利用率高出 10%。当大量出借人抽走流动性时,PYUSD 的存款利率曾短暂飙升;资金利用率的抬升进而推高了所有借款人与出借人的利率水平。
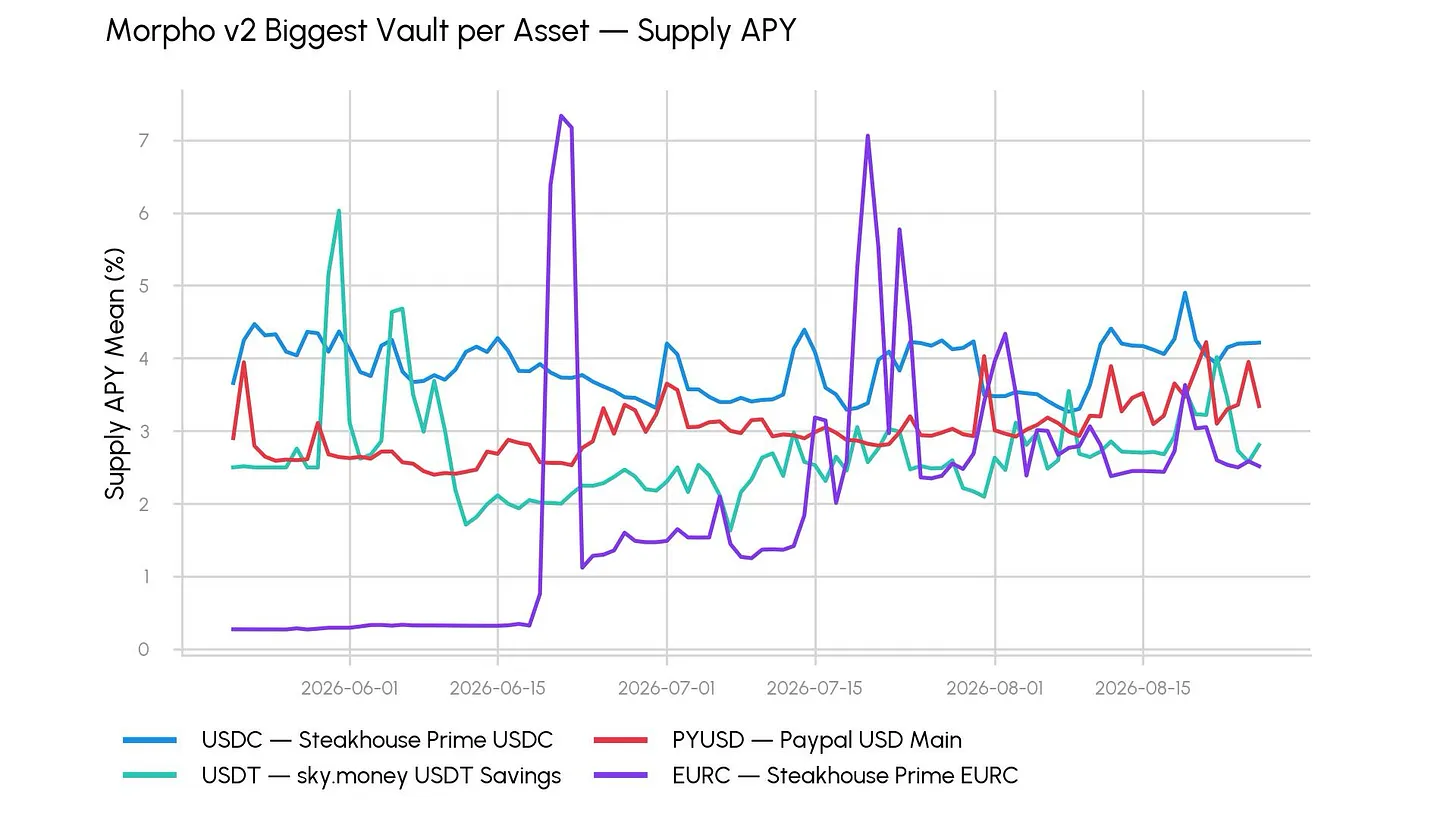
Morpho 生态中也存在类似的收益分化现象。资金持续从 v1 金库流向 v2 金库,导致市场存款额与剩余流动性不断变化,造成 Morpho v1 金库收益率波动更为强烈。在 Morpho v2 金库中,USDC 与 USDT 的收益平均差值高达 126 个基点。报告指出,涉及的四款稳定币均出具了储备证明,资产投向主要集中在现金与短期美债,并支持多链操作。然而,DeFi 生态的整合程度、监管环境、市场需求以及协议机制上的细微差别,最终导致了截然不同的收益预期。
金库管理人与生息型稳定币拓宽收益策略边界
链上收益并非仅由协议架构或资产本身决定。协议的治理机制以及金库管理人同样会对最终收益产生重要影响。Aave 治理社区能够基于资产风险评估动态调整借贷利率曲线;而 Morpho 的收益表现则主要取决于金库管理人的配置决策。金库管理人扮演着投资管理人的角色,将存款灵活分配至不同的借贷市场以博取更高收益。
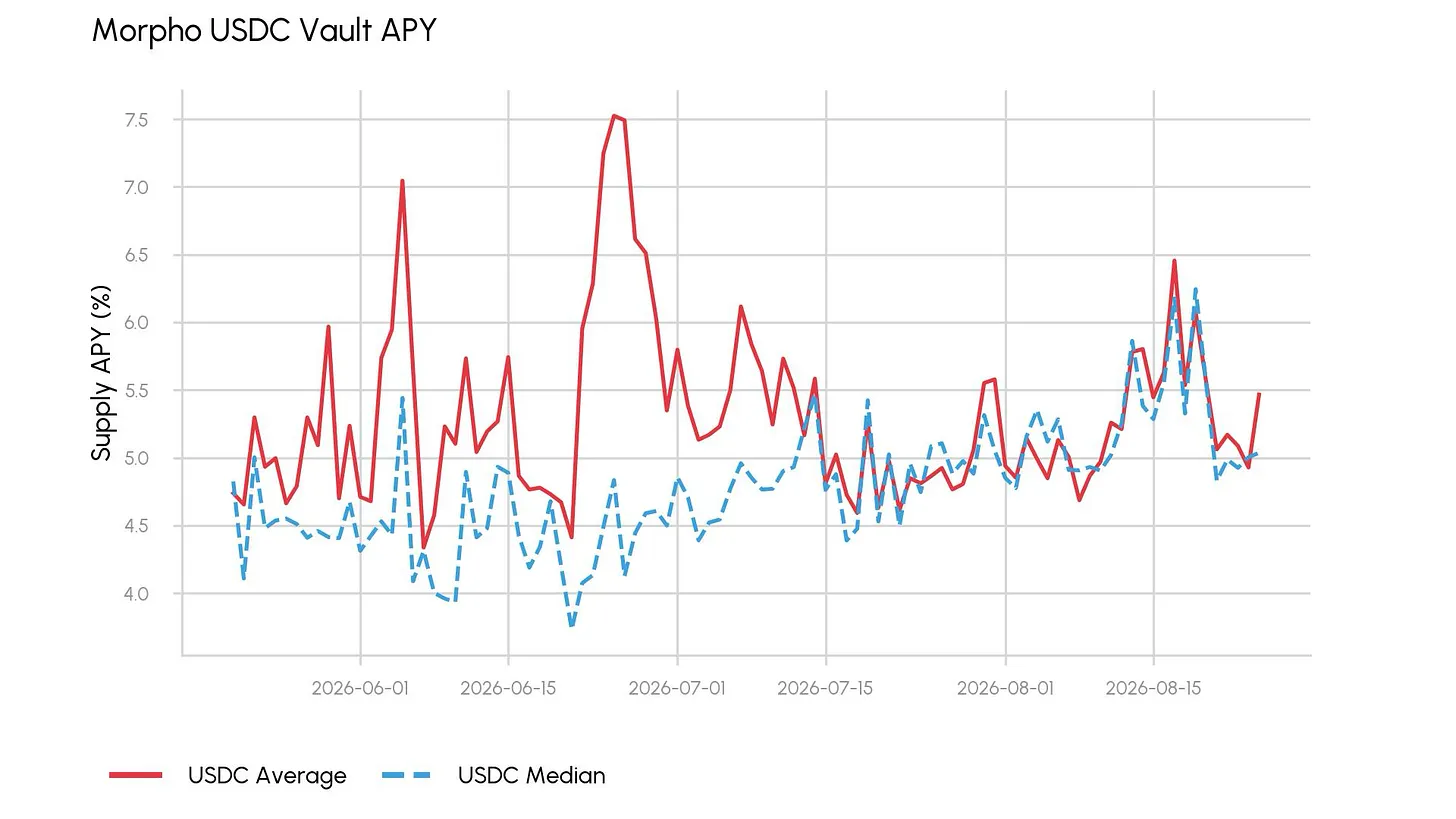
管理人基于自身的风险偏好配置不同市场,即便是底层借贷资产一致,也能演化出多样的交易策略。过去 90 天,全部 USDC 金库收益的中位数为 4.79%;部分高收益标的拉高了整体均值,使得金库平均收益上行至 5.31%。这意味着无需借贷协议修改底层规则,金库管理人即可通过主动管理提升用户收益。
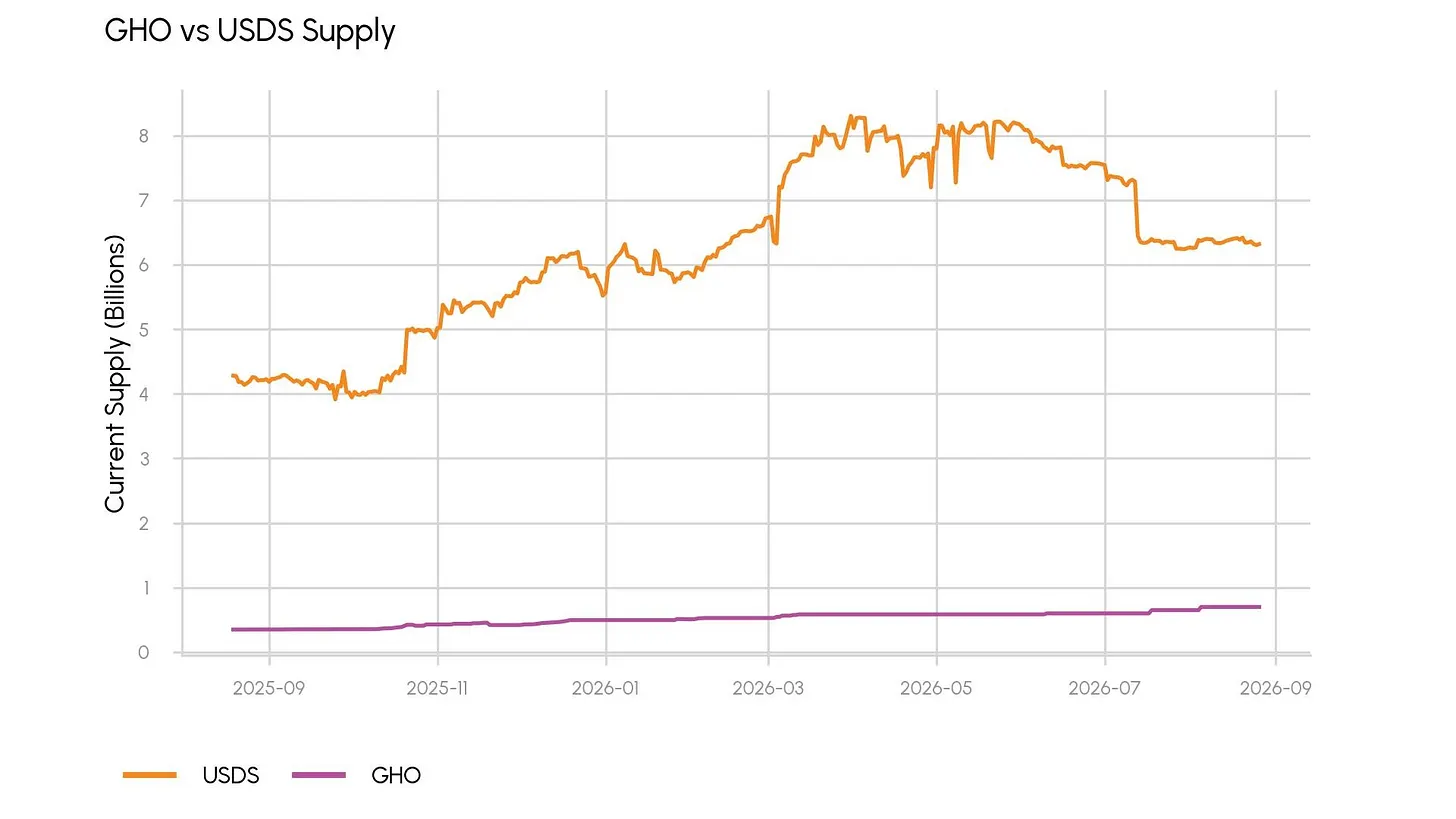
稳定币发行方同样可以直接发放激励以吸引用户持有资产,不再单纯依赖中间借贷市场。用户可以直接质押 Sky 发行的 USDS、Aave 发行的 GHO 等稳定币,获取由治理规则设定的奖励。目前,流通中的 USDS 有超过 66% 被质押转换为 sUSDS,其当前浮动年化收益约为 3.52%;而质押 GHO 可以兑换 sGHO,获得固定 4.25% 的收益。
稳定币对比波动型加密资产的出借收益
在相同收益水平下,稳定币往往承担更高风险,其收益表现有时难以与同类资产完全对标;但回顾历史数据,若将高波动加密资产的出借业务纳入对比,稳定币能够提供更为平稳的收益体验。
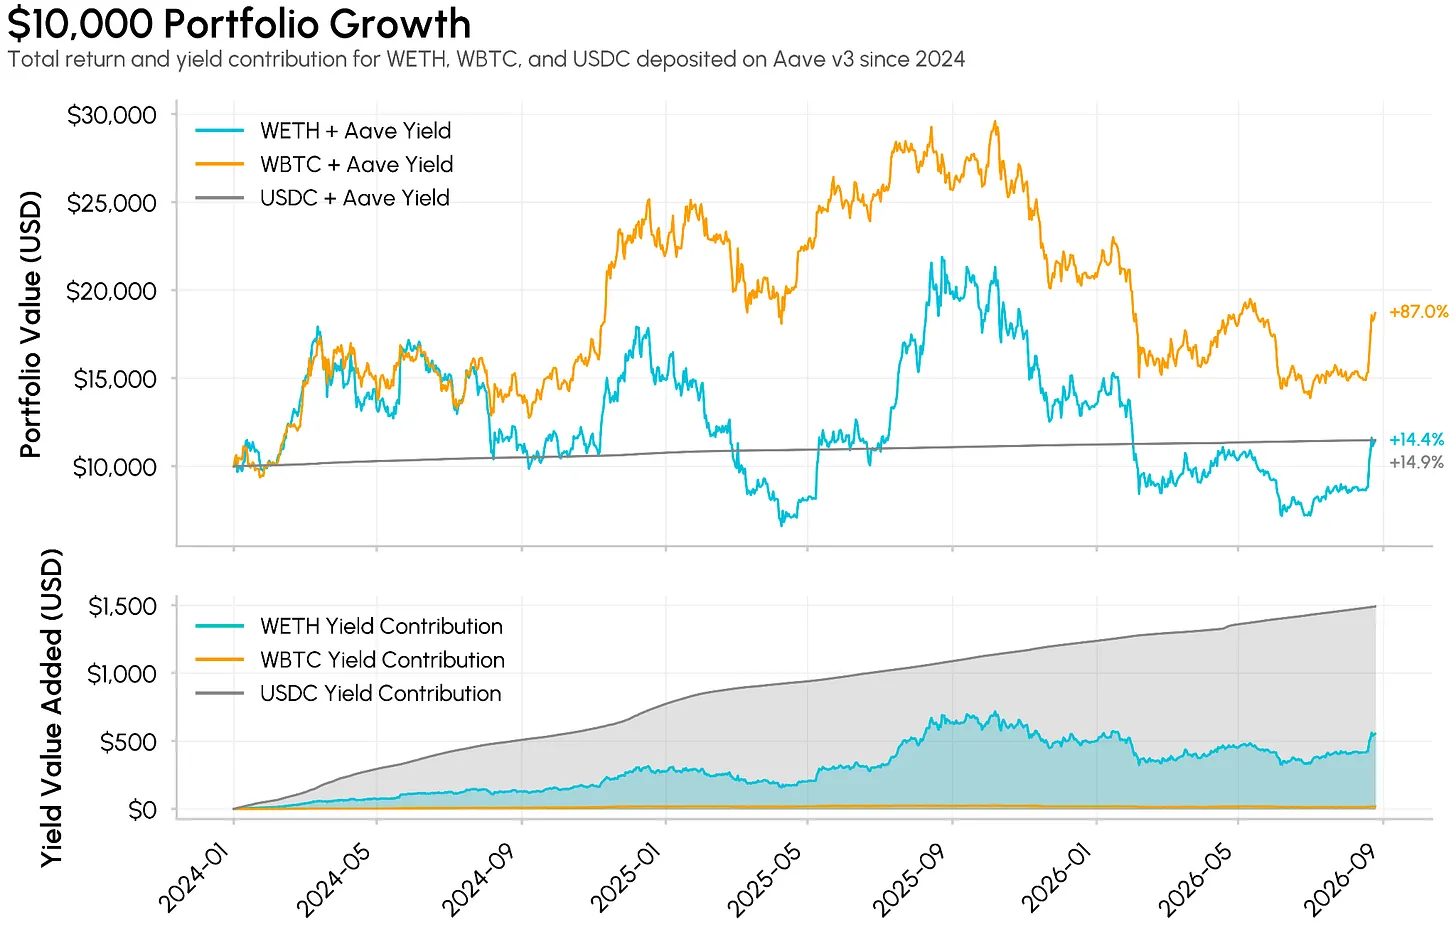
如果投资者自 2024 年开始在 Aave 存放资产,USDC 带来的总收益将超过出借 ETH 的收益。ETH 本身实现了 8.9% 的价格涨幅,但在 Aave 获取的利息收益比 USDC 少约 940 美元。对于 WBTC 而言,其收益中仅有 0.1% 来自借贷利息,剩余 86.9% 的回报全部源自币价上涨,WBTC 更多是被用作抵押品而非生息工具。
若从 2025 年开始配置 Morpho 金库产品,Steakhouse USDT 金库的最终收益为 4.5%,而 Steakhouse ETH 金库则录得 1.9% 的亏损。剔除价格涨跌带来的盈亏影响,Steakhouse USDT 的收益依然比 Steakhouse ETH 高出 2%。
稳定币具备持续创造稳定收益的能力。与传统金融产品相比,稳定币的收益并不总是占据绝对优势;但与其余加密资产相比,稳定币的收益稳定性足以解释为何超过 86 亿美元的资金选择通过稳定币来捕获链上收益。
以上就是链上稳定币vs美债:更高的风险,是否匹配足够的收益溢价?的详细内容,更多关于链上稳定币与美债完整对比的资料请关注其它相关文章!