过去三个月间,UNI的价格实现了从约2.5美元到突破10美元的显著跃升。与此同时,Uniswap协议的月度收入也从2026年二季度的月均449万美元大幅攀升至过去30天内的1611万美元,而协议估值倍数基本维持稳定。值得注意的是,在这部分新增收入中,Robinhood Chain占据了约六成的份额。
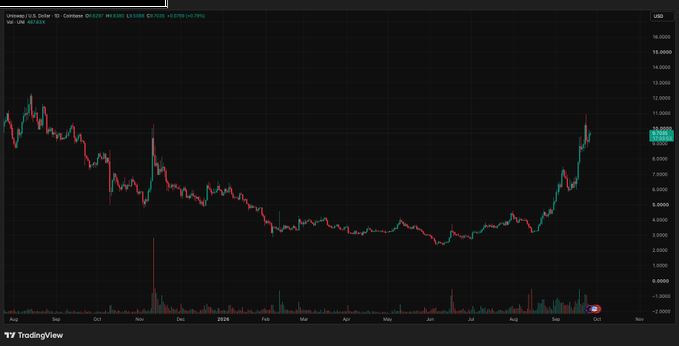
对于此次反弹,市场普遍存在一种解读,即「费用开关终于被定价」。但若从收入构成的细节来看,实际的新增动力更多集中于新链接入及由此产生的额外链上费用。那么,UNI为何能在此时率先启动?其关键线索便隐藏于Robinhood Chain的交易数据之中,下文将展开详细剖析。
一、价格与协议收入的同步扩张
Uniswap月度协议收入的增幅倍数与其代币价格走势大致吻合:从二季度月均449万美元增至过去30天的1611万美元,期间估值倍数几乎未发生明显变化,仍停留在起点附近。
推动价格上涨的根本动力在于收入增长,而这部分增量收入主要来源于一条新兴区块链。
二、长期领先的成交量与有限的代币价值捕获
自2018年运营以来,Uniswap确立了加密领域多数自动做市商(AMM)的基础范式。
2021年5月推出的V3版本引入了集中流动性机制,允许流动性提供者(LP)将资金限定在特定价格区间内,而非均匀分布在整个曲线。此后,众多竞争性去中心化交易所(DEX)纷纷复制了这一设计。
2025年初上线的V4版本则将所有池子整合至单一合约中,并引入hooks功能,使开发者能够将自定义逻辑挂载至池子、兑换流程、费用设置及LP仓位之上。
然而,在此之前,治理代币几乎未能从协议经济中获得直接收益:
- 累计DEX成交量:3.93 万亿美元;
- 累计费用:60.2 亿美元;
- 累计持币人收入:5192 万美元,仅占协议总费用的0.86%,且全部产生于费用开关开启之后。
“UNIfication”提案改变了价值向代币流转的路径。现在,协议费用进入一个专门的协议费用池,UNI持有人可通过销毁代币,从池中提取等值的加密资产。在V2模式下,0.30%的交易费被拆分为支付给流动性提供者的0.25%和归属协议的0.05%。此外,该提案还从国库中销毁了1亿枚UNI,按当时价格计算约合5.96亿美元。
这标志着首次出现了可供交易台进行模型构建的费用流水,以及可对应定价的供给收缩。但市场耗时半年才将这些因素计入价格评估中。
三、费用开关分阶段激活,新增链上成交量成为核心变量
费用开关采取分阶段激活策略:首先从以太坊主网开始,随后扩展至主要Layer 2网络,接着是Polygon、BSC和Celo,最后在2026年7月下旬覆盖Robinhood Chain及V4版本。
按季度统计的持币人收入如下:
- 2026年一季度:1066 万美元;
- 2026年二季度:1348 万美元;
- 2026年三季度迄今:2762 万美元。
上半年的年化收入约为5000万美元。对于市值已达十亿美元的代币而言,这一收入规模相对微薄,这也可能解释了为何投票通过后价格仍经历了一段时间的下跌。
早期上线的各条链,其成交量已趋于成熟,市场早已对此进行了定价。费用开关需要新的、可被征税的流量,而这些流量直到下半年才得以显现。
回顾过去30天的数据:
- V4处理了423.4亿美元的成交量,产生1.3138亿美元费用;
- V3处理了355.3亿美元的成交量,产生5581万美元费用。
V4以比V3多出约19%的成交量,获得了V3费用2.35倍的回报,且使用的流动性更少。就总锁仓量(TVL)而言,V4在DEX部署中排名第五,而V3排名第二。
hooks成为了重要的分发工具。新链上的发射台直接将资金部署进V4池,自定义的费用逻辑使得池子能够对波动较大的长尾交易对收取更高费率,从而使Uniswap能够承接新的市场类型,而无需对核心AMM进行分叉。
四、Robinhood Chain成为新增收入的主要来源
Robinhood Chain上线之初,Uniswap V2、V3、V4以及UniswapX便同步部署到位,使其成为该链主要的公共AMM。随着治理决定将该链纳入费用扩展范围,代币销毁速度随之加快。
在业务最繁忙的交易日,Uniswap承接了该链高达98%的DEX成交量,Robinhood Chain贡献了Uniswap每日UNI销毁量的80%以上。
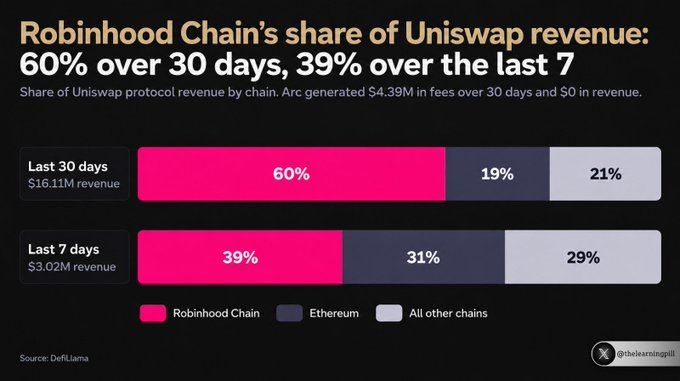
30天维度的拆分数据显示,Uniswap的经济账已有相当一部分位于其并不直接控制的链上:
- 成交量:Robinhood Chain占Unismap 914.6亿美元中的445.4亿美元,占比48.7%;
- 费用:Robinhood Chain贡献约2.10亿美元中的1.4969亿美元,占比71.3%;
- 收入:Robinhood Chain贡献1611万美元中的959万美元,占比59.5%。
最近七天的数据出现了一些变化。该周Robinhood Chain贡献了Uniswap 302万美元收入中的119万美元,以太坊贡献945,913美元,两条链的表现接近持平。Robinhood Chain当周的费用为1842万美元,仅为本月早些时候平均节奏的一半。这种回落可能与迷因币交易热度降温及部分高费用池撤出有关。
另一个较少被关注的因素是抽成率。在Robinhood Chain上,每1美元费用中协议仅留存约6.4美分;而在以太坊上留存14.8美分,Base链上留存12.2美分。
尽管Robinhood Chain贡献了主要的新增收入,但从每1美元成交对应的销毁效率来看,它仍是效率较低的来源之一,且其成交量已从高点回落。
五、Arc复制默认场所模式,但尚未产生协议收入
如果Robinhood Chain仅是一次性事件,UNI的溢价恐怕难以持续。Circle的Arc项目说明情况并非如此。
Uniswap V2、V3、V4和UniswapX作为优先DEX上线Arc,Pools发射台确保每一枚新币都直接进入与USDC配对的Uniswap V4池。
Circle将稳定币链与Uniswap进行了深度集成。2026年二季度,430亿美元的稳定币对稳定币兑换在Uniswap上结算,超过了接下来三家链上场所的总和。
Uniswap在Arc首日的成交量是Robinhood Chain开盘日的数倍。过去30天,Uniswap在Arc上完成了6.3755亿美元的成交量,而该链另一家成熟的DEX Aero仅完成1371万美元,差距约为46倍。
Arc早期的活动大多来自迷因币发射台,至少有一次最大规模的发行直接进入Uniswap池。
这些交易目前尚未进入销毁环节。Uniswap在Arc上的部署产生了439万美元费用,但由于打开费用的提案仍在治理流程中,因此零协议收入。
即便每条新链都将Uniswap设为默认主DEX,只要费用销毁开关尚未完全激活,其对代币价格通过销毁提供的支撑依然有限。
六、监管豁免与CME期货计划扩大潜在买家群体
反弹的最后一段逻辑改变了UNI的持有者结构,但未改变协议本身的盈利能力。
SEC给予了一项临时、附条件的豁免,允许获批场所通过许可制AMM和流动性池交易代币化美股,而无需注册为交易所。
Uniswap已在V4上提供了许可池,发行方可以控制谁能够参与交易或提供流动性。
该豁免存在诸多限制:仅覆盖与底层股票享有同等权利的代币,跟踪价格的合成产品被排除在外,豁免还限制了可交易股票的数量和成交规模。Uniswap当前最大的代币化股票流量并不符合该豁免条件。
CME随后计划在10月上市受监管的UNI期货,尚待审核。若获批准,这可能为传统金融投资者提供持有UNI的合规渠道。
七、渣打银行2030年底100美元目标价的假设
在机构观点中,渣打银行给出的目标价最高。该行自6月开始覆盖UNI,给出了2030年底100美元的目标价,路径规划为:2026年底6.50美元、2027年20美元、2028年40美元、2029年65美元。UNI在三个月内已越过第一档目标。
该模型基于三个核心假设:
- 供给:链上代币化资产从约3400亿美元增至2028年底的4万亿美元;
- 捕获:这些资产用于DeFi的比例从3.5%升至2030年的30%,使Uniswap池中的资产达到当前的约37倍;
- 估值:如果Uniswap完成商业化并建立足够的传统金融合作,其市值对费用的倍数将向Coinbase靠拢。
报告以YouTube与Netflix作类比:Uniswap是一个开放平台,任何人都可以建池,用户提供流动性,资本开支低,在稳定币等近乎同质化资产以及中心化交易所顾不上的小众代币上更具优势。
从费用角度看,UNI约按年化费用的2.2倍、协议收入的29倍交易,两者之间的差距对应7.7%的抽成率。Coinbase式的倍数对应的是企业留下的费用,而Uniswap将90%以上的费用交给流动性提供者。
因此,要达到100美元,要么池内资产按计划增长37倍,要么抽成率提高到LP愿意忍受的水平。
该目标价存在若干保留意见:
- 来自更小DEX的竞争威胁;
- 在缺少成熟传统金融关系的情况下,争夺真实世界资产流量的难度;
- V4 hooks从未在其模型假设的成交量级别上被检验;
- Kendrick 8月的上修依赖Robinhood Chain,而该链当周费用此后已跌去一半以上;
- 其流量论点假设的许可制代币化资产,在Uniswap当前收入中只占很小份额。
该方法论值得关注:一家全球银行以费用、供给和可对标的上市交易所为框架,对DEX代币给出多年目标价。
八、与主要DEX的估值比较:UNI仍处溢价状态
一枚代币在如此幅度的行情中仍能守住估值倍数,本身已处于溢价交易状态。对照数据可以直观显示溢价幅度。
过去30天,DEX总成交量为2741亿美元,Uniswap占33.4%,超过PancakeSwap、Pump、Aero、BisonFi和Raydium的合计。
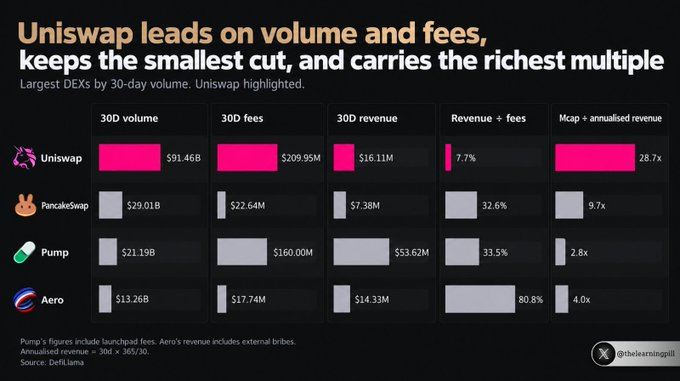
底层数据对比如下:
- PancakeSwap:290亿美元成交量,2264万美元费用,738万美元收入,市值8.7517亿美元;
- Pumpfun:211.87亿美元成交量,1.60亿美元费用,5362万美元收入,市值18.19亿美元;
- Aero:132.62亿美元成交量,1774万美元费用,1433万美元收入,市值7.0596亿美元。
Uniswap单笔收费最高,但留给协议的最少。其约按成交金额收取23个基点费用,PancakeSwap约8个基点,但Uniswap这些费用中只有7.7%到达协议。Pump以不到Uniswap四分之一的成交量,获得其收入的3.3倍,市值只有其三分之一。
另一项未列入表中的数据是激励支出。过去30天,Uniswap仅花费144,757美元激励,Aero花费1139万美元,后者几乎吃掉投票人赚到的大部分。Uniswap的收入接近干净,多数对手依赖排放来维持成交量。
这一溢价是否合理仍可讨论。一种解释是,溢价反映的是分发能力。Uniswap是新链创世时就会装上的场所——Robinhood Chain和Arc在相隔几周内都选择它,表中没有一家对手有这种落位记录。
九、UNI的机制:对优先采用Uniswap的链的抽成索取权
持有UNI,在机制上对应着每一条将Uniswap安装为默认场所的结算层抽成率的索取权。今年有两条主要链在相隔几周内这样做,Uniswap几乎未花激励便拿下这两次落位。
即使以数据中较弱的一周计算,当周收入302万美元,年化约1.57亿美元,约为上半年节奏的三倍;同时Robinhood Chain份额降至39%,其他链补上缺口。Arc上439万美元费用仍在销毁之外,只差一次治理投票。
市场观点认为,资金会流向具备现金流索取权特征的代币。Uniswap多了一层多数收入型代币不具备的特征:现金流可以每天在链上审计,绑定在持币人可核验的机制上,并逐步具备机构在下大单前需要的基础设施。
这些因素可能降低传统投资者的参与障碍,但并不意味着UNI当前估值偏低。估值倍数仍可能大幅波动。
若Uniswap持续在新链上被采用,其收入结构将更广、更易建模。这种可建模性可能使其更符合传统基金的承销标准,并成为部分传统基金投资备忘录中可讨论的DeFi代币之一。
以上就是UNI为何率先启动?答案藏在Robinhood Chain的交易量里的详细内容,更多关于UNI率先启动的原因分析的资料请关注其它相关文章!