黄金市场正伫立于一个决定性的转折点。根据德意志银行(Deutsche Bank)的最新研究,主导本轮黄金上涨的系统性交易资金——即CTA(商品交易顾问)买盘已触及尾声,与此同时,市场上的做空力量也近乎耗尽。这种供需结构的微妙平衡意味着,即便美联储释放出更为鹰派的货币政策信号,贵金属价格仍有望展现出超预期的韧性,而下一轮上涨的动力或将由主动管理的裁量型交易者接力。
德意志银行金属研究主管Daniel Ghali在9月1日发布的分析报告中透露,过去一个月内,黄金现货市场经历了大规模的抛售浪潮,其卖出强度攀升至近五年来的第86百分位,主要卖方为商业机构及零售投资者。反观CTA资金,则大幅加仓,其持仓规模一度触及历史极值的33%。然而,用于衡量主动型裁量资金参与度的关键量化指标——即在CFTC资管机构持仓中,剔除CTA活动影响后的“剩余分项”——在整个夏末的行情波动中几乎停滞不前,并从8月份的峰值回落了60%。
德银据此研判,“卖压枯竭”的趋势已成定局。报告强调,CTA若要触发新一轮系统性抛售,必须看到金价跌破每盎司4315美元的关口;而在常规的市场回调中,算法交易通常不会引发连锁性的清仓踩踏;相反,若金价出现上涨态势,CTA将被迫重新建立此前已平仓的多头头寸。
买盘结构失衡:CTA孤军奋战,主动资金缺位
德银的报告揭示,本轮黄金涨势背后的资金驱动结构存在显著的不对称性。尽管去美元化、资产组合多元化、法定货币贬值以及财政主导等四大宏观逻辑持续发酵,但在整个夏末的交易周期内,并未观察到主动型裁量资金大规模涌入黄金市场的迹象。
从具体数据来看,伦敦金银市场协会(LBMA)的现货交易量表现平淡,这进一步排除了存在未被监测到的现货大规模流入的可能性。与此同时,期权市场的未平仓合约数量有所上升,表明有部分资金通过期权工具布局上行风险,但占据主流地位的线性多头买盘依然缺席。
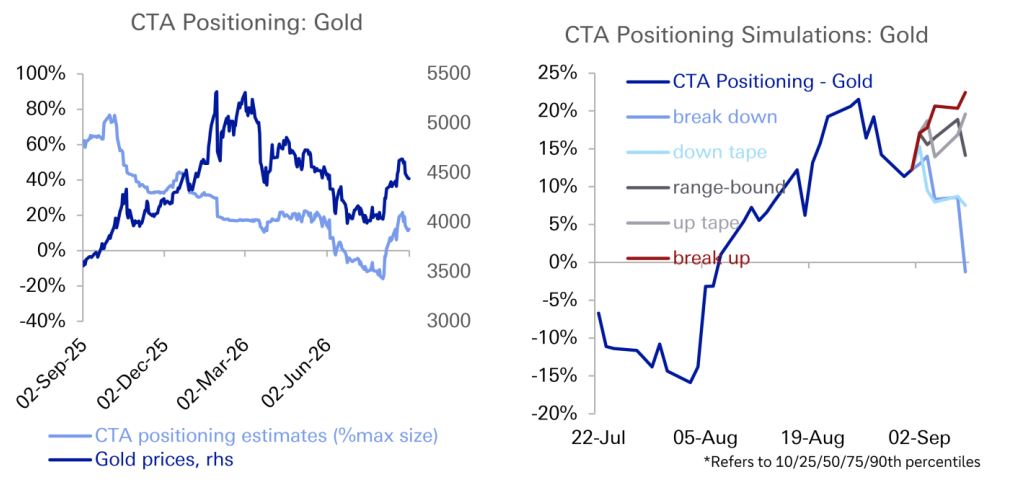
在CTA大举买入的同时,黄金市场的微观结构同步发出了异常警报。德银注意到:在算法买入最为活跃的时期,利率并未如预期般回落,暗示EFP(交易所对现货)套利机制的吸收能力受限;CME活跃合约的价格涨幅相对于整条期货曲线而言显得过于突出;平价(flat price)与CTA流量估算之间的相关性异常偏高。这三点现象共同指向一个结论:市场资产负债表承受巨大压力,贷款容量暂时饱和,迫使市场不得不转向其他路径来消化期货端的买盘需求。
卖压殆尽:鹰派政策的边际冲击减弱
德银评估认为,美联储官员Warsh所释放的鹰派信号,其对金价的实际负面影响远不及表面看起来那样严重。
其核心逻辑在于:EFP交易本应是吸收CTA买盘的“第一道防线”,但此次受制于资产负债表的约束,该机制的正常运作受到阻碍。在此背景下,市场更多地依靠平价波动和CME期货曲线的形态变化来承担消化压力,而这恰恰放大了CTA资金流对金价的边际影响。换句话说,如果当前CTA流量对价格的驱动力已超越正常水平,那么市场上可供抛售的筹码本身就所剩无几。
德银明确量化了算法交易的触发阈值:CTA需要金价跌破每盎司4315美元才能引发下一轮系统性抛售。在此价格之上,普通的下跌行情不足以触发算法的连锁清仓机制;而一旦价格上涨,CTA则将被迫重新建立此前已平仓的多头头寸。这种非对称的市场结构意味着,当前市场对下行风险的敏感度显著低于对上行动能的敏感度。
裁量资金蓄势:主动买盘有望接棒
在CTA主导的买盘逐渐退潮、现货抛压趋于枯竭的背景下,德银预测,主动型裁量交易者将成为下一阶段的关键边际买家。
报告指出,随着卖压的消散,裁量交易者预计将在当前价位附近介入做多。尽管在本轮行情中,去美元化、资产多元化、货币贬值与财政主导这四大宏观主题未能有效转化为大规模的资金流入,但其背后的基本面支撑并未消失。一旦技术面阻力与资金面压力减轻,这些长期叙事逻辑有望重新激活,驱动主动资金入场。
德银的判断由此形成了一个完整的逻辑闭环:CTA买盘见顶、现货抛售枯竭、主动资金蠢蠢欲动——这三者的叠加,构成了黄金在杰克逊霍尔会议前后抵御鹰派冲击、甚至逆势走强的潜在基础。
其他品种:白银多头信号强劲,铜市逼近十年一遇拐点
在贵金属与工业金属的其他领域,德银的战术性判断同样值得密切关注。
白银方面,德银指出CTA的买入倾向极度倾斜,预计系统性趋势跟踪者在下一个交易日将增持相当于其最大仓位8%的头寸。
更为关键的是,在常规下跌行情中,算法对白银的抛售压力已微乎其微;而一旦行情走强,未来一周内CTA的增持规模有望达到最大仓位的15%。白银现货流量在贵金属品种中表现最为强劲,零售需求持续承接非商业盘的平仓抛压,形成了较强的战术做多信号。不过,德银同时提醒,伦敦白银市场充裕的实物供应可能会限制远期升水的上行空间。
铜市方面,CTA已处于“满仓做多”的状态,但德银认为市场对该品种的看多程度仍然不足。首个具有参考意义的程序化抛售触发位位于LME三个月铜13880美元/吨以下,而在极度供应紧张的背景下,该区间依然坚挺。德银进一步指出,铜市场可能正在逼近一个“拐角解”——一种每十年才可能出现一次的极端市场状态,核心悬念在于:全球地上库存究竟还剩下多少可供购买?
铝方面,德银预计CTA在几乎任何价格情景下都将维持买入操作,当前交易日预计增仓相当于最大仓位的7%;若行情上行至LME三个月铝3335美元/吨附近,增仓规模有望达到16%。钯金则走向另一个极端,CTA近期的空头回补行为看似即将终止,市场重新建立程序性空头的条件已经成熟。
到此这篇关于黄金卖压即将枯竭!德银:鹰派美联储冲击有限,主动资金或接棒下一轮涨势的文章就介绍到这了,更多相关德银解读黄金及贵金属市场拐点内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!